特斯拉Q3營業利益同比驟降56%,受累於研發等營業費用上升拖累



AI 播客


特斯拉公布2026年第三季財報,營收略超預期,汽車毛利率改善,但研發等費用上升拖累營業利潤。儲能業務訂單創新高,自由現金流轉正。戰略進展方麵,Cybercab已投入Robotaxi車隊,Tesla Semi與Optimus開始生產,FSD活躍訂閱增長顯著,但電池供應仍限製產能。

TradingKey - 特斯拉 (TSLA) 公布 2026 年第三季財報,營收略高於市場預期,汽車業務毛利率改善,但研發等營業費用上升拖累利潤。與此同時,公司揭露 Cybercab 已加入奧斯汀 Robotaxi 車隊,Optimus 開始生產。
業績公布後,特斯拉盤後股價上漲至多 2%,截至發稿,漲幅收窄至 1.32%,報 391.57 美元。
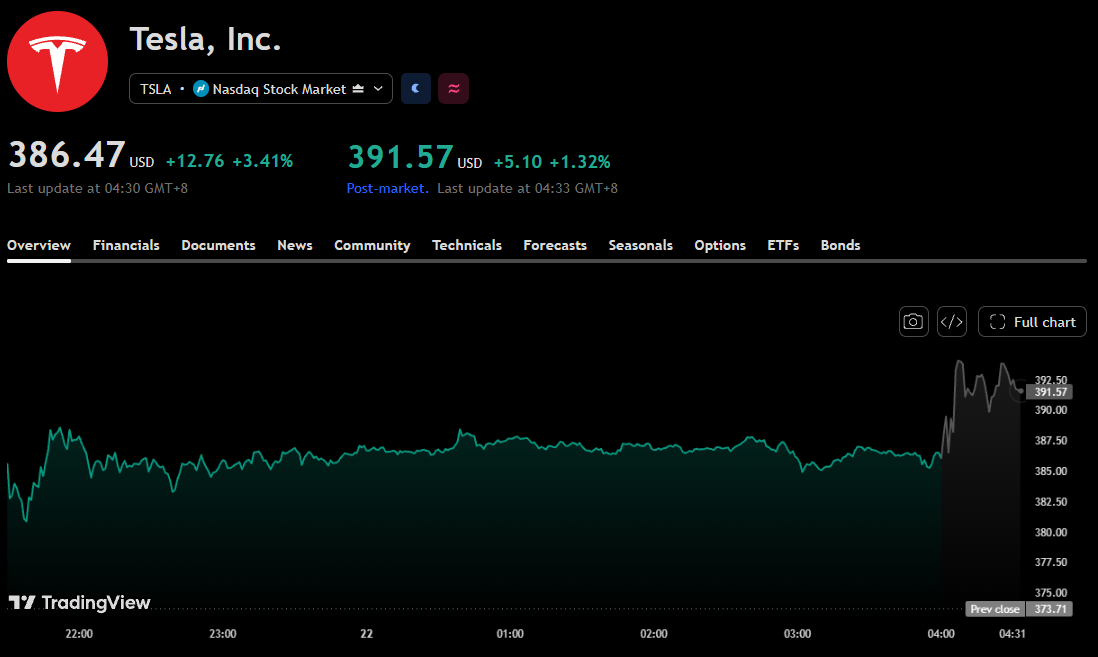
【特斯拉股價圖,來源:TradingView】
具體來看,特斯拉第三季營收 280.46 億美元,年增率幾乎為 0%,較 279 億美元的市場預期高出 1.46 億美元。非 GAAP 稀釋後每股盈餘為 0.48 美元,年減 4%,但高於市場預期的 0.43 美元。GAAP 稀釋後每股盈餘為 0.22 美元,年減 44%。
分業務看,汽車收入 205.60 億美元,年減 3%。當季交付 486,532 輛,年減 2%;產量 464,391 輛,年增 4%。汽車監管積分收入從去年同期的 4.17 億美元降至 1.13 億美元。
儘管收入承壓,汽車 GAAP 毛利率升至 18.5%;剔除監管積分後的汽車毛利率為 18.1%,高於去年同期的 15.4% 和上季度的 16.3%。
能源發電及儲能收入為 28.81 億美元,年減 16%,儲能部署量則增長 10% 至 13.7 吉瓦時。公司稱,儲能業務訂單獲取速度和積壓訂單均創紀錄,德州 Megafactory 已投產,規劃產能為每年 50 吉瓦時。服務及其他業務收入 46.05 億美元,年增 33%;毛利達到創紀錄的 7.34 億美元,毛利率 15.9%,增長由充電、保險及零件銷售推動。
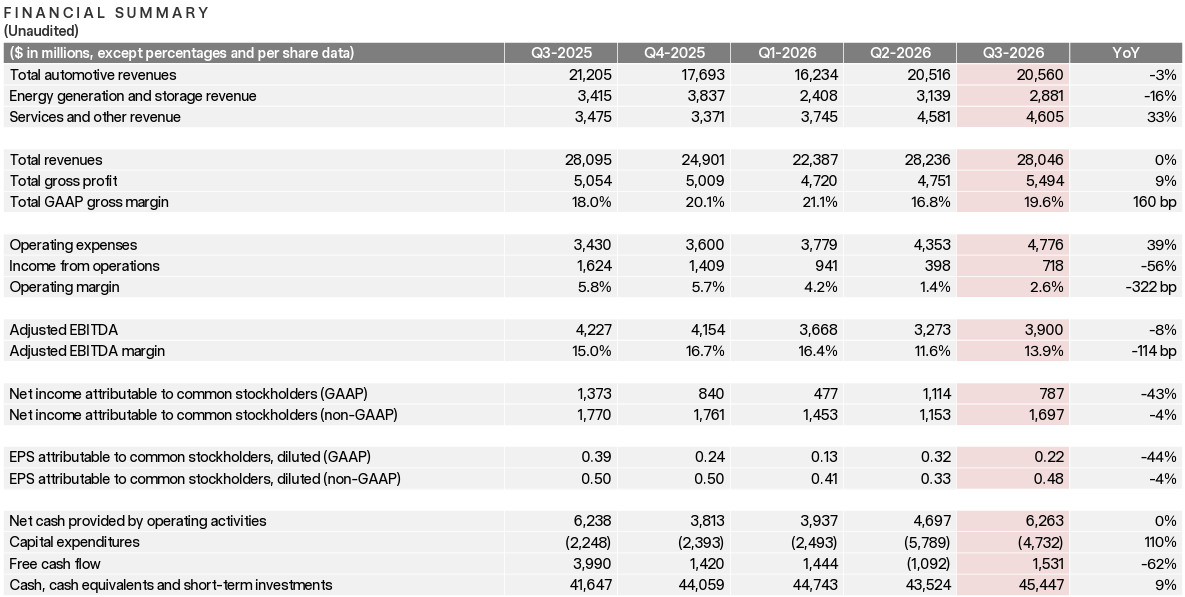
【特斯拉第三季財報】
值得注意的是,毛利改善尚未轉化為營業利潤增長。第三季總毛利 54.94 億美元,年增 9%,整體 GAAP 毛利率升至 19.6%,年增 160 個基點。但營業費用增長 39% 至 47.76 億美元,其中研發費用由 16.30 億美元增至 27.61 億美元。費用增量超過毛利增量,使營業利潤年減 56% 至 7.18 億美元,營業利潤率降至 2.6%。
現金流方面,第三季營運現金流為 62.63 億美元,資本支出 47.32 億美元,年增 110%;自由現金流為 15.31 億美元,年減 62%,但較上季負 10.92 億美元轉正。季末現金、現金等價物及短期投資合計 454.47 億美元,年增 9%。
業務進展方面,特斯拉稱,9 月 3 日起已在奧斯汀使用 Cybercab 提供 Robotaxi 服務,季末累計無人監督行駛里程接近 200 萬英里。FSD 活躍訂閱指標達到 174 萬,年增 67%;北美新車交付中 FSD 訂閱搭載率超過 75%。
公司還揭露,Tesla Semi 已在內華達州開始量產,Optimus 在費利蒙的生產線已啟動生產。管理層表示,季末乘用車積壓訂單達到四年來最高水準,但電池供應仍限制汽車產量提升。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。