家得寶(HD)股票10月29日收盤上漲3.60%:背後推手曝光



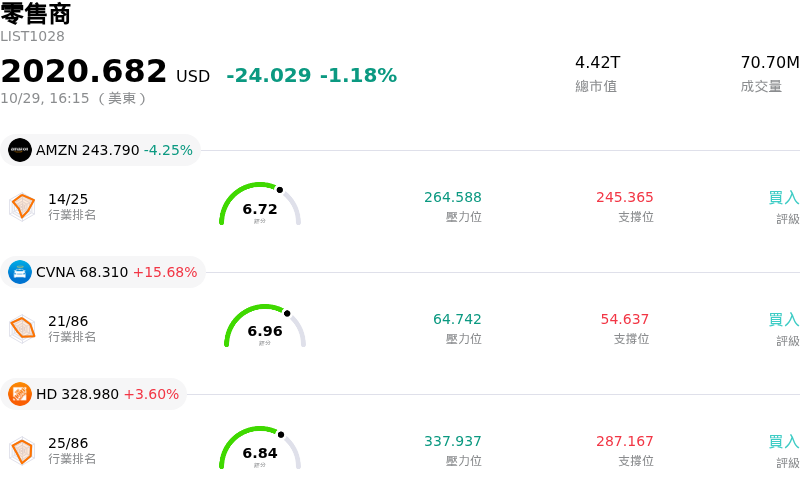
家得寶 (HD) 收盤上漲3.60%,所屬行業零售商下跌1.18%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Amazon.com Inc (AMZN) 下跌 4.25%;Carvana Co (CVNA) 上漲 15.68%;家得寶 (HD) 上漲 3.60%。
今日是什么導致了家得寶(HD)股價上漲?
家得寶 (Home Depot) 展現顯著的上漲動能,同時伴隨盤中波動加劇,主因市場參與者對具吸引力的估值重置與投資人情緒轉變做出反應。先前在高房貸利率、持續通膨與房屋週轉率低迷的影響下,家居改善非必要支出遭到壓抑,導致股價走勢疲弱;然而,隨後該股吸引了注重價值的機構買盤進駐。在技術面進入深度超賣區後,投資人進場把握看似良好的風險報酬切入點,並在估值倍數承壓的背景下,重新評估這家零售業者多年來穩健的複合成長紀錄。
驅動投資人興趣的核心基本面催化劑,在於家得寶將策略重心放在專業承包商客群與商業分銷網絡上。儘管高借貸成本推遲了大型住宅翻新計畫,使一般消費者零售需求持續受限,但專業承包商在小型維修與日常維護計畫上的需求仍展現出持續的動能。該公司持續整合專業貿易分銷商並擴大其 Pro 生態系統,有助於減緩對核心營運績效的衝擊,進而讓機構投資人確信,即使房市遭遇短期低潮,其營收基礎在結構上依然維持穩健。
展望即將公布的季度財報,隨著分析師對維修與翻修積壓訂單迎來長期週期性復甦逐漸形成共識,市場預期也隨之提高。儘管高融資成本、高層內部人申報轉讓股票,以及近期商業收購可能拖累毛利率等短期逆風仍需密切關注,但華爾街對這家零售龍頭整體仍維持正面的展望。超賣後的反彈買盤、強健的資產負債表指標、穩定的股利回報以及積極的供應鏈調整,共同在整體市場波動之際為投資人信心提供有力支撐。
家得寶(HD)技術分析
家得寶 (HD) 技術面來看,MACD(12,26,9)數值6.151,處於買入狀態,RSI數值67.636處於中性狀態,Williams%R數值0.074處於超買狀態,請注意關注。
家得寶(HD)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$372.86,最高價為$425.00,最低價為$255.00。
關於家得寶(HD)的更多詳情
公司特定風險:
- 總體經濟導致的房市停滯: 歷史新低的房屋交易量與居高不下的房貸利率,持續抑制消費者對大規模、高毛利住宅翻修專案的需求,迫使銷售組合轉向毛利率較低的基礎維修工作。
- 營業利益率承壓: 獲利能力持續面臨結構性逆風,近年來由於銷售、一般及管理費用 (SG&A) 偏高以及稀釋利潤率的通路併購案,導致營業利益率從 14.9% 縮減至 12.4%。
- 財報公布前技術面過度拉升: 盤中技術指標顯示出超買動能,而股價仍受制於 200 日均線下方,使股價在即將公布財報前,面臨波動加劇與潛在下行反轉的風險。
- AI 法律與營運風險: 該公司面臨因門市停車場採用 AI 監視系統所引發的集體訴訟法律風險,同時新整合的代理型 AI(Agentic AI)購物平台在確保身分驗證上也面臨營運挑戰。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。