Hewlett Packard Enterprise Co(HPE)股票10月2日盤中上漲7.82%:關鍵驅動因素揭曉



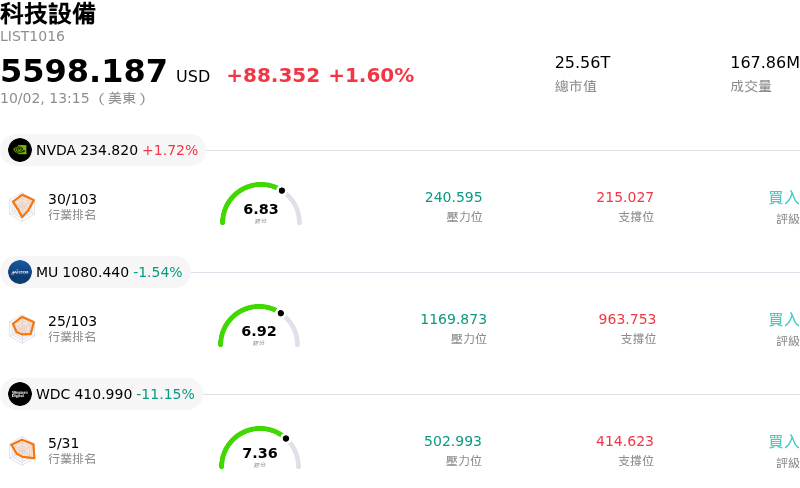
Hewlett Packard Enterprise Co (HPE) 盤中上漲7.82%,所屬行業科技設備上漲1.60%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 1.65%;Micron Technology Inc (MU) 下跌 1.52%;西部數據 (WDC) 下跌 11.10%。
今日是什么導致了Hewlett Packard Enterprise Co(HPE)股價上漲?
受強勁的策略指引、高價值合約大單以及華爾街分析師普遍調升評等推升,市場情緒大振,帶動慧與科技 (HPE) 展現顯著的上漲動能。主要催化劑為該公司近期舉辦的網路投資人日 (Networking Investor Day),管理層在會中調升網路部門至 2029 財年的長期營收成長展望,至 10% 高段至 20% 低段的區間。這項更新後的展望凸顯了市場對涵蓋交換器、路由器與資安解決方案的人工智慧資料中心基礎設施需求正加速成長。此外,雲端基礎設施提供商 Vultr 宣布了一筆高達 12 億美元的里程碑式訂單,採購整合 HPE 網路技術且基於超微 (AMD) 晶片的 AI 伺服器機架系統,這進一步鞏固了投資人信心,為該公司的 AI 成長執行力與市場滲透率提供了具體的商業證明。
營運面的最新進展引發了華爾街主要研究機構一波看多分析師的評等調升。包括花旗集團 (Citigroup) 與大和資本 (Daiwa Capital) 在內的投資銀行紛紛調升評等並大幅提高目標價,理由是網路部門能持續維持高毛利率,以及收購瞻博網路 (Juniper Networks) 後發揮的整合綜效。巴克萊 (Barclays)、Truist 與摩根士丹利 (Morgan Stanley) 等其他大型機構也調升了目標價,同時維持正面的展望。分析師強調,整合瞻博網路的 AI 原生架構正在將 HPE 的網路部門塑造為關鍵獲利引擎,進而擴大營業利益率並提升長期盈餘能見度。
總體經濟環境在該交易日也為科技硬體股提供了額外支撐。冷於預期的美國勞工市場報告導致美債殖利率走低,激發了成長股與硬體股普遍的風險偏好升溫。儘管 HPE 近期的股價上漲引發了謹慎市場參與者對估值與執行層面的疑慮——特別是關於供應瓶頸以及巨額 AI 伺服器訂單的長期交付時程——但持續擴大的積壓訂單與高毛利的營收組合,仍持續增強法人機構對該公司「邊緣到雲端」與 AI 基礎設施策略的青睞。
Hewlett Packard Enterprise Co(HPE)技術分析
Hewlett Packard Enterprise Co (HPE) 技術面來看,MACD(12,26,9)數值1.121,處於買入狀態,RSI數值70.030處於買入狀態,Williams%R數值3.072處於超買狀態,請注意關注。
Hewlett Packard Enterprise Co(HPE)媒體輿情
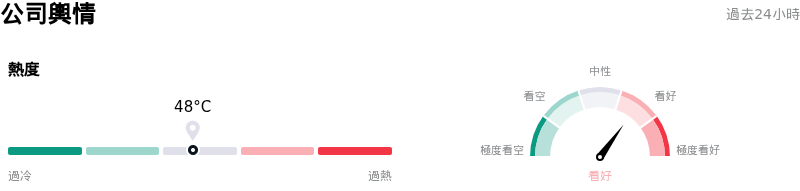
Hewlett Packard Enterprise Co (HPE) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Hewlett Packard Enterprise Co(HPE)基本面分析
Hewlett Packard Enterprise Co (HPE) 處於科技設備行業,最新年度營業收入$34.30B,處於行業7,淨利潤$-59.00M,處於行業38。「公司簡介」
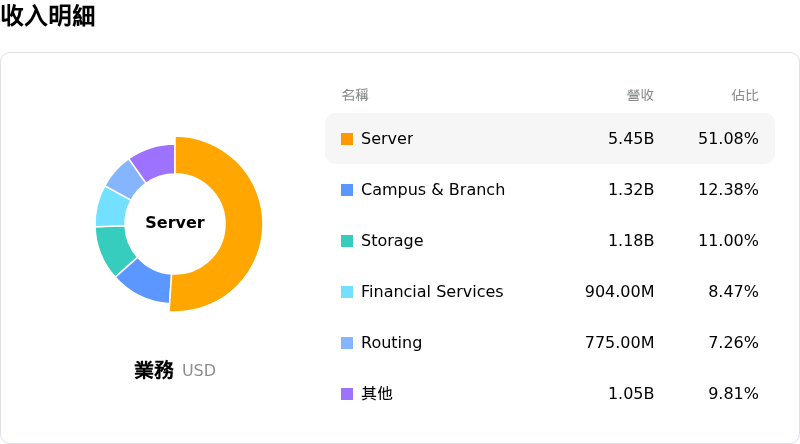
近一月多位分析師給出公司評級為買入。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Hewlett Packard Enterprise Co(HPE)的更多詳情
公司特定風險:
- 估值過高與分析師維持中立:今年以來股價累計上漲超過 160%,使得 HPE 相較於其五年平均值的估值倍數處於歷史高位,引發獲利了結疑慮。包括 Evercore ISI、瑞銀(UBS)與富國銀行(Wells Fargo)在內的華爾街主要研究機構,已調降評級或維持中立/與大盤持平評級,並警告預期的 AI 與網路催化劑已完全反映在當前股價水準中,限制了近期的上漲空間。
- 記憶體與互連元件持續面臨供應限制:管理層在近期的投資人簡報中坦承,HPE 快速擴展的雲端與 AI 部門持續面臨硬體供應瓶頸,特別是在高頻寬記憶體與縱向擴充網路元件方面。這些供應鏈逆風恐將導致數十億美元規模的大型部署項目延後認列營收與交付時程,包括其金額達 12 億美元的 Vultr AI 機架合約。
- 毛利率組合受壓與資本支出大幅激增:由伺服器硬體與大型 AI 叢集建置所驅動的營收快速擴展,其利潤率低於傳統企業軟體與傳統網路業務,帶來不利的產品組合轉變風險。此外,財務模型預測截至 2027 與 2028 財年的年度資本支出將大幅激增,恐將壓縮營業利益率並顯著降低未來的預期自由現金流生成能力。
- 瞻博網路整合執行力與高管內部人拋售:HPE 策略轉型的長期成功,高度仰賴能否在其以 140 億美元收購瞻博網路(Juniper Networks)的交易中,在不干擾核心營運或交叉銷售計畫的情況下,完全發揮 8 億美元的成本綜效。加劇營運執行風險的是,美國證券交易委員會 (SEC) Form 4 申報文件揭露了顯著的高管內部交易,包括執行副總裁 Rami Rahim 賣出價值超過 210 萬美元的普通股,以及執行長 Antonio Neri 在歷史高點附近拋售 25 萬股。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。