特斯拉股價預測:Q3交付預測遭下調,川普擬放寬汽車燃油經濟性標準,或迎來新一輪下跌



AI 播客


美東時間9月28日,特斯拉股價跌3%。因中美市場表現疲弱,摩根大通與高盛等投行紛紛下調第三季交付預測。同時,美國放寬燃油效率標準可能削弱電動車競爭優勢,為其業務與估值增添政策變數。技術面上,股價反彈受阻並跌破均線,核心樞軸356.54美元面臨檢驗,若失守恐將引發新一輪回檔,短線賣壓仍佔主導。

TradingKey - 美東時間 9 月 28 日,特斯拉(TSLA)股價下跌 3%,公司預計將於 10 月 2 日公布 2026 年第三季交付數據。
摩根大通和高盛兩家投行下調了其交付預測,主因皆是美國和中國市場表現弱於預期。此外,川普政府計劃放寬燃油效率標準,也為其汽車業務增添了政策變數。
其中,摩根大通將第三季交付預測從 51.6 萬輛下調至 48.2 萬輛,降幅約 6.5%,並將其目標價從 445 美元降至 415 美元,維持「中性」評級。高盛將交付預測從 49 萬輛降至 43.5 萬輛;巴克萊預計為 47.5 萬輛。
據悉,8 月公司在中國的新車註冊量下降近 13%,美國下降約 4%。
另一方面,政策變化則可能影響更長期的競爭環境。川普稱已批准新的燃油經濟性標準,政府計劃於週一發布最終規則。若與此前提案一致,2031 款車型的要求將從約每加侖 50 英里降至 34.5 英里。
這一政策與特斯拉的關聯,首先在於傳統燃油車的競爭條件。嚴格的燃油標準會增加車企改善燃油效率、調整產品結構的壓力;放寬要求可能減輕這種壓力,使傳統車企更容易繼續銷售燃油車,削弱政策推動其轉向電動車的力道。
進一步看,如果合規壓力下降轉化為燃油車成本或售價降低,電動車的相對吸引力可能受到影響。特斯拉若需要增加優惠來爭取訂單,銷量競爭就可能傳導至利潤率。雖然標準涉及未來車型,但市場可能提前調整對特斯拉未來銷量與盈利的預期,從而影響當前估值。
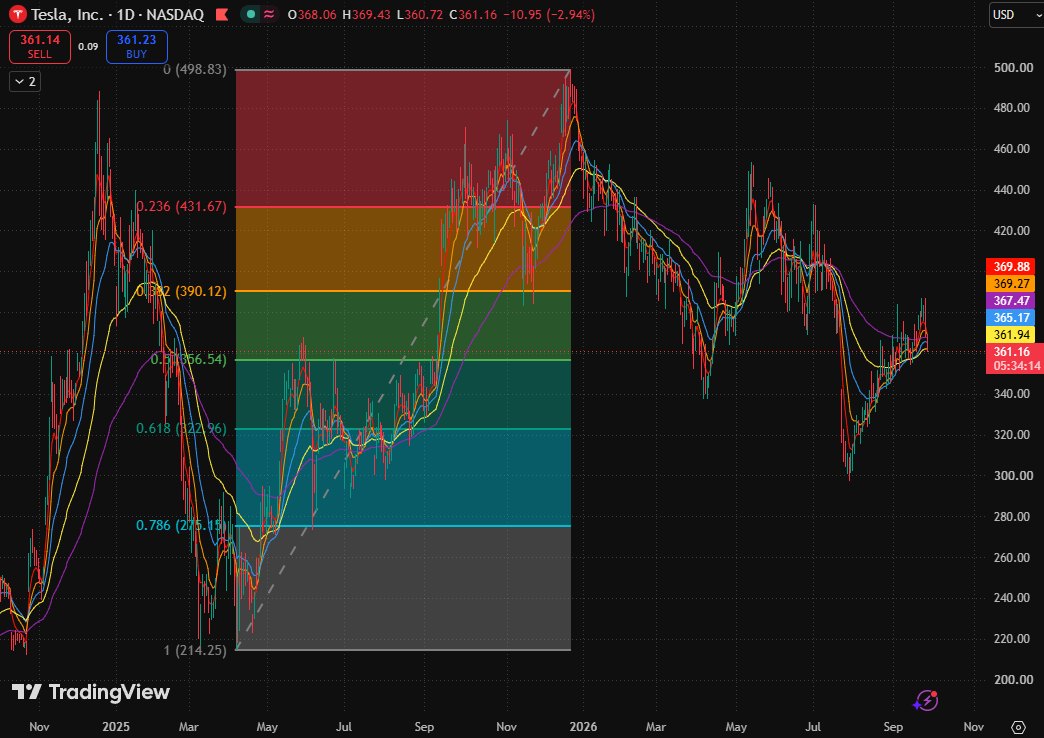
特斯拉日線圖,來源:TradingView
特斯拉股價從 300 美元附近反彈至 370 美元區域後出現回落,目前仍位於 0.5 費波那契回撤位(356.54 美元)上方,但已經跌回全部所示均線下方。
當前結構是急跌後的低位反彈受阻,還不是中期趨勢反轉,356.54 美元是正在被檢驗的核心樞軸。然而現價已經跌破全部均線,短線反彈動能明顯減弱。
當前上方賣壓重新佔據主導,若有效跌破 356.54 美元,當前低位反彈將轉為新一輪回檔,第一目標指向 0.618 費波那契回撤位(322.96 美元);若該位置繼續失守,則需防範向 0.786 費波那契回撤位(275.13 美元靠近)。
上行空間方面的主要風險是,股價重新反彈至 361.94 至 369.88 美元均線密集區後再次受阻。若不能收復這一區域,任何短線拉升都更接近弱勢反彈,而不是趨勢反轉訊號。只有重新站回 80 日均線(361.94 美元)並收復 20 日均線(365.17 美元),反彈才有機會重新指向 390.12 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。