Arm Holdings PLC(ARM)股票10月2日盤中上漲6.94%:原因全解讀



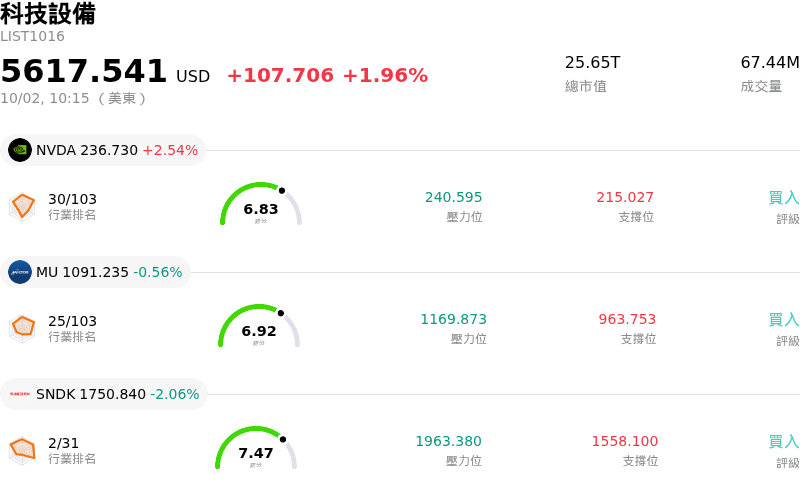
Arm Holdings PLC (ARM) 盤中上漲6.94%,所屬行業科技設備上漲1.96%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 2.59%;Micron Technology Inc (MU) 下跌 0.63%;閃迪 (SNDK) 下跌 2.26%。
今日是什么導致了Arm Holdings PLC(ARM)股價上漲?
在近期產業類股回檔後,隨著機構投資人積極重新進場布局具備高確信度的 AI 基礎設施關鍵推手,安謀控股 (Arm Holdings) 展現出強勁的上漲動能,同時伴隨加劇的盤中波動。市場情緒受到 Arm 在次世代運算工作負載中持續擴大整合的動能所鼓舞,特別是在資料中心 CPU 與代理型 AI (agentic AI) 執行框架中的基礎性角色。此外,主要超大規模雲端業者環境與次世代安全平台(包括輝達的 Open Agent 安全平台與 Sentry 架構)對 Arm 架構 IP 的採用率日益增長,進一步鞏固了投資人的熱情;在這些應用中,Arm 核心同時負責管理 AI 代理執行與即時監控。
隨著全球半導體局勢轉向客製化晶片與高節能運算架構,Arm 的基本面論述持續強化。管理階層針對其首款自研資料中心處理器揭露了強勁的需求能見度,結合不斷擴大的企業承諾,顯著增強了多年期成長預期。此外,授權客戶產品組合加速從舊架構遷移至高毛利的 Armv9 設計與運算子系統 (Compute Subsystems),正在帶來大幅的權利金成長。由於 Armv9 要求的權利金費率遠高於前代設計,高階智慧型手機、邊緣運算裝置與雲端伺服器持續進行的轉型,為公司的獲利率提供了結構性順風。
從機構策略角度來看,近期的交易動態突顯出資產管理者在即將公布的季度財報前,渴望利用一線半導體標的的技術性回檔進行布局。儘管高企的估值倍數與半導體供應鏈瓶頸需要精準的執行力,但各大科技巨頭加速採用基於 Arm 架構的客製化雲端晶片,凸顯出其已從以行動裝置為中心的 IP 供應商,結構性轉型為資料中心運算的主導標準。投資人仍密切關注客製化晶片交付進度與權利金收入轉化率,並將其視為維持持續動能的關鍵指標。
Arm Holdings PLC(ARM)技術分析
Arm Holdings PLC (ARM) 技術面來看,MACD(12,26,9)數值3.186,處於買入狀態,RSI數值59.814處於中性狀態,Williams%R數值25.122處於買入狀態,請注意關注。
Arm Holdings PLC(ARM)基本面分析
Arm Holdings PLC (ARM) 處於科技設備行業,最新年度營業收入$4.92B,處於行業24,淨利潤$904.00M,處於行業18。「公司簡介」
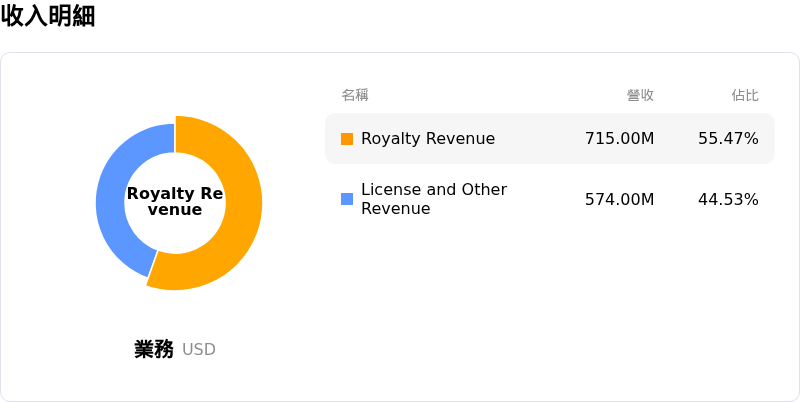
近一月多位分析師給出公司評級為買入。目標價預測平均價為$284.78,最高價為$480.00,最低價為$125.00。
關於Arm Holdings PLC(ARM)的更多詳情
公司特定風險:
- 估值倍數與波動敏感度:由於交易價格處於超過 100 倍預估本益比的高位,每當半導體整體市場情緒轉變時,該股極易面臨強烈的獲利了結賣壓以及劇烈的盤中回檔。
- 高管內部人處分持股:美國證券交易委員會 (SEC) 申報文件顯示,財務長 Jason Child 依據 Rule 10b5-1 交易計畫出售價值 312 萬美元的股票,這引發了新一波避險情緒並帶來額外供給壓力,加劇了市場對管理層近期前景的疑慮。
- 轉向 AGI CPU 硬體導致毛利率稀釋:管理層轉向銷售完整 AGI CPU 晶片與複雜運算子系統的策略轉型,帶來落在 30% 高段至 40% 低段範圍的初始毛利率;隨著硬體生產規模擴大,這將稀釋 Arm 傳統高毛利率 (~90%+) 的純 IP 授權業務模式。
- 訴訟不確定性與地緣政治風險集中:在預定開庭審理前,與主要授權客戶高通 (Qualcomm) 懸而未決的法律爭端,加上對安謀中國 (Arm China) 營運(約占總營收的 20%)收緊出口管制限制,對授權業務擴張與國際營收執行帶來持續性陰霾。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。