甲骨文(ORCL)股票10月2日盤中上漲4.14%:背後推手曝光



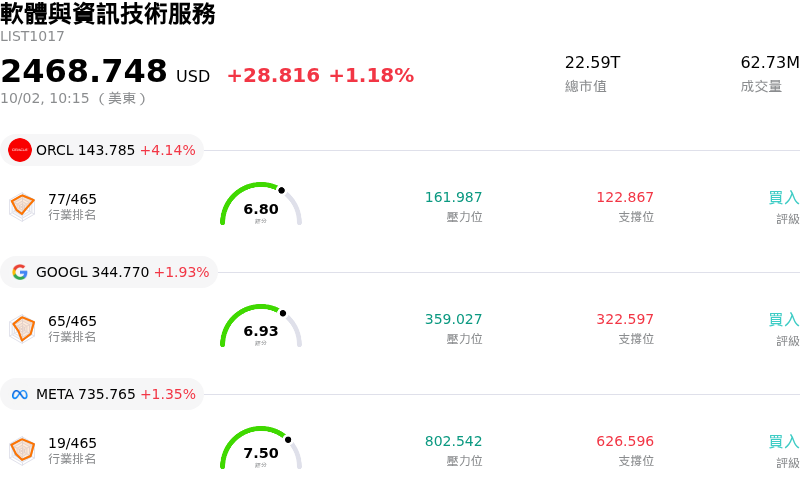
甲骨文 (ORCL) 盤中上漲4.14%,所屬行業軟體與資訊技術服務上漲1.18%,公司漲幅跑贏行業漲幅,行業成交額前三股票 甲骨文 (ORCL) 上漲 4.14%;Alphabet Inc Class A (GOOGL) 上漲 2.01%;Meta Platforms Inc (META) 上漲 1.35%。
今日是什么導致了甲骨文(ORCL)股價上漲?
甲骨文公司 (Oracle) 展現出強勁的上漲動能,同時伴隨盤中波動,主要受其雲端基礎設施業務的重大商業與策略進展所推動。主要催化劑是市場對有報導指出其與騰訊控股達成一項為期五年、價值數十億美元的重大雲端計算租賃協議的反應。根據該協議,騰訊將取得甲骨文各區域資料中心的高效能人工智慧 (AI) 算力。這筆重大交易強化了市場對甲骨文雲端基礎設施 (Oracle Cloud Infrastructure) 相較於傳統超大規模雲端業者競爭地位的信心,並凸顯了全球對企業級 AI 工作負載的持續需求。
華爾街的正面研究報告以及看好的內部人交易,進一步提振了投資人信心。研究分析師重申強勁的「優於大盤」評等並調升目標價,強調鑑於甲骨文龐大的長期在手訂單,其估值折價提供了具吸引力的進場點。此外,監管申報文件顯示甲骨文董事會一名成員在公開市場大幅買進自家股票,釋放出內部高層信心的明確訊號。關鍵人工智慧夥伴的需求指標(包括主要算力客戶的營收快速擴張),為甲骨文擴展中的資料網路產能利用率提供了額外的基本面支撐。
儘管買盤意願強勁,盤中價格波動仍反映出市場對資本密集度與執行時程的持續爭議。建置全球 AI 資料中心基礎設施所需的大量資本支出,持續壓抑近期自由現金流並增加槓桿需求。此外,監管許可與電力供應挑戰(例如主要園區開發案的營運延誤)對交付時程造成了局部不確定性。儘管如此,強勁的合約在手訂單、大量的客戶預付款以及機構法人的支持,幫助買方維持掌控力,推動該股當日整體收高。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-1.555,處於賣出狀態,RSI數值49.783處於中性狀態,Williams%R數值44.641處於買入狀態,請注意關注。
甲骨文(ORCL)媒體輿情
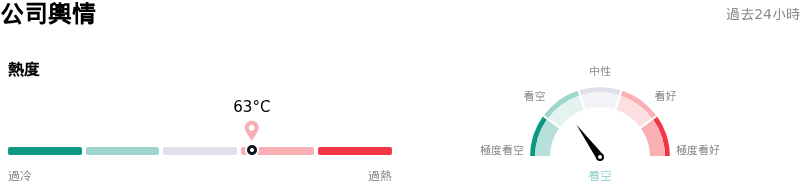
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度63,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
甲骨文(ORCL)基本面分析
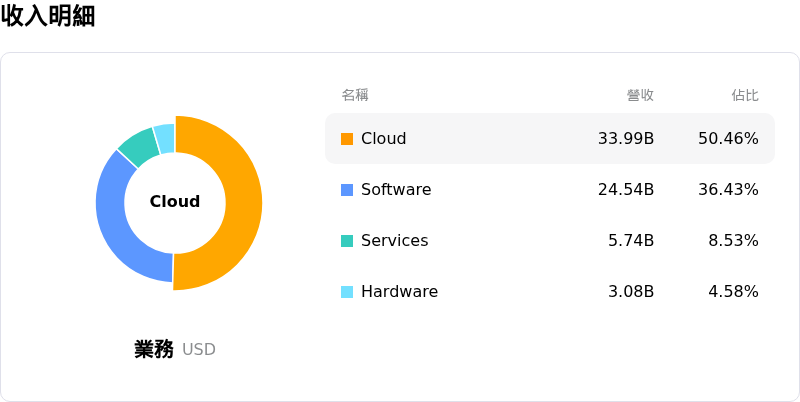
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.26,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 執行延遲與援引不可抗力條款: 甲骨文因電網限制與環境許可延誤,針對其位於新墨西哥州 2.45 GW 的 Project Jupiter 資料中心計畫援引不可抗力條款,凸顯出將其 6,640 億美元的剩餘履約義務 (RPO) 在編訂單如期轉化為可計費雲端營收時,正面臨日益升高的執行風險。
- 資本支出飆升與信用風險創新高: 第一季前所未有的 AI 基礎設施資本支出達到 285 億美元,推動自由現金流降至負 54 億美元,並使總債務與資產負債表外租賃承諾突破 1,500 億美元,進而引發 5 年期信用違約交換 (CDS) 利差暴增至歷史新高的 227 個基點。
- 營收集中度與 OpenAI 的交易對手風險: 分析師對甲骨文客戶高度集中的情況表達極度擔憂,因為未來很大一部分的雲端成長依賴 OpenAI 長達多年、總額 3,000 億美元的承諾,這使甲骨文承受單一新創客戶持續燒錢與營運風險所帶來的財務暴露。
- 營運利潤率壓縮與華爾街調降評等: 包括 RBC 在內的研究機構調降評等,強調了結構性利潤稀釋,因利潤率較低的 AI 雲端基礎設施(營運利潤率約 38.6%)取代了高利潤率的傳統資料庫軟體(歷史數據約 46.9%),而每季超過 14 億美元的利息費用則進一步擠壓了淨利潤率。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。