匯豐控股(HSBC)股票10月1日開盤下跌3.56%:釋放什麼訊號?



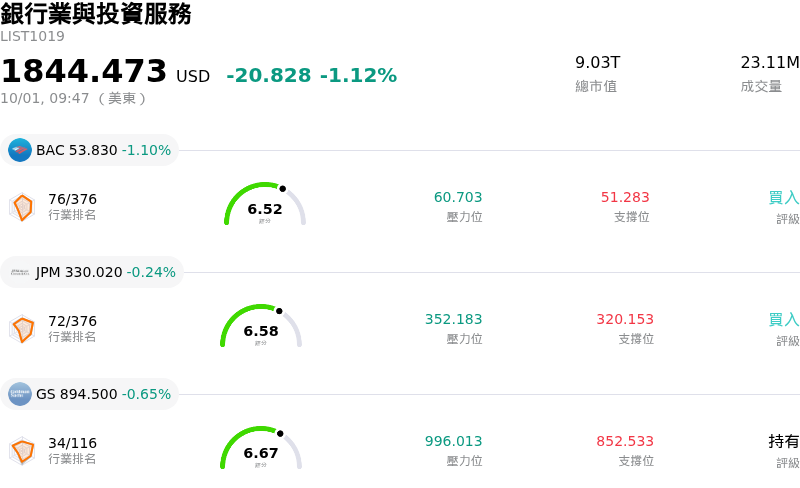
匯豐控股 (HSBC) 開盤下跌3.56%,所屬行業銀行業與投資服務下跌1.12%,公司漲幅跑輸行業漲幅,行業成交額前三股票 美國銀行 (BAC) 下跌 1.47%;JPMorgan Chase & Co (JPM) 下跌 0.42%;Goldman Sachs Group Inc (GS) 下跌 0.65%。
今日是什么導致了匯豐控股(HSBC)股價下跌?
在經歷多個季度的強勁上漲並將股價推向 52 週高點後,隨著獲利了結賣壓加劇,滙豐控股 (HSBC Holdings) 面臨明顯的下行壓力。由於關鍵分析指標顯示該股相較於歷史本益比與估算內在合理價值呈現溢價交易,市場對估值的擔擔日益加劇,進而壓抑了投資人情緒。隨著全球股市在第四季初面臨更廣泛的盤中波動,投資人選擇減碼過去一年表現強勁的大型國際銀行股。
總體經濟動態也是導致本次回檔的原因之一。市場參與者正重新評估全球貨幣政策走向,因為主要央行潛在降息的預期恐將壓縮全球貸款機構的淨息差。儘管在亞洲與英國韌性強勁的資產收益率及資產負債表成長支撐下,滙豐此前上調了全年淨利息收入展望,但未來降息與區域信用風險的不確定性猶存,持續促使機構投資組合經理採取謹慎調整部位的策略。
此外,資本配置因素也在當日交易中產生影響。在該行於 9 月底結算第二次中期股利發放後,配息後的資金輪動自然造成買盤需求出現暫時停滯。同時,管理層持續推進的戰略舉措——包括主要金融樞紐的房地產定位調整、數位平台投資,以及因應持續企業發展所需的資產負債表紀律——使公司費用目標持續受到市場密集的檢視。儘管各期庫藏股買回持續積極進行以減少總股數,但短期市場情緒已轉向評估近期的利潤率維持與結構性資本效率。
匯豐控股(HSBC)技術分析
匯豐控股 (HSBC) 技術面來看,MACD(12,26,9)數值-1.245,處於賣出狀態,RSI數值30.823處於中性狀態,Williams%R數值97.974處於超賣狀態,請注意關注。
匯豐控股(HSBC)基本面分析
匯豐控股 (HSBC) 處於銀行業與投資服務行業,最新年度營業收入$69.62B,處於行業4,淨利潤$21.10B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$108.62,最高價為$115.24,最低價為$102.00。
關於匯豐控股(HSBC)的更多詳情
公司特定風險:
- 估值過高與資產負債表強度偏弱: 獨立財務模型對滙豐資產負債表財務強度的評分低至 2 分(滿分 10 分),且股價相較於內在價值估算大幅溢價(市價接近 99–100 美元,相較於 55.65 美元的內在估值),使股價容易受到估值壓縮與技術面下跌動能影響。
- 過度集中於香港及大中華區信貸風險: 香港業務貢獻了集團總利潤的 66% 以上,使滙豐極易受到持續的經濟低迷、動盪的金融市場狀況以及大中華區商業不動產信貸風險的影響。
- 資本配置受限與庫藏股買回低於市場共識: 機構分析師強調資本靈活性受限,因為管理層僅劃撥 10 億美元用於股票買回——低於市場預期的 15 億至 20 億美元——以保留資本用於 140 億美元的恒生銀行收購案以及日益增加的貸款動撥。
- 交易部門搬遷與基礎設施執行風險: 將主要交易部門搬遷至倫敦 Panorama St Paul's 場址的計劃帶來了營運風險,實體場地限制(如較低的天花板高度)為安裝即時交易營運所需的高密度電力與冷卻系統帶來了技術挑戰。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。