


Palo Alto Networks Inc(PANW)股票9月29日開盤下跌3.39%:原因全解讀



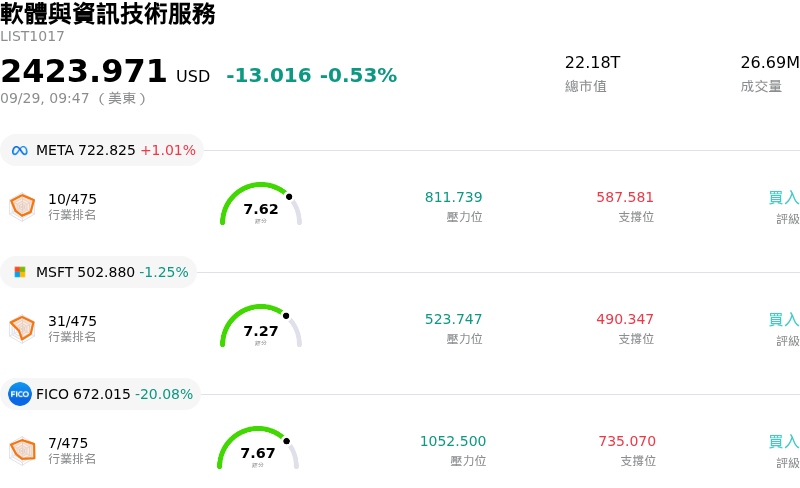
Palo Alto Networks Inc (PANW) 開盤下跌3.39%,所屬行業軟體與資訊技術服務下跌0.53%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 0.79%;Microsoft Corp (MSFT) 下跌 1.20%;Fair Isaac Corp (FICO) 下跌 20.08%。
今日是什么導致了Palo Alto Networks Inc(PANW)股價下跌?
派羅奧特網路 (Palo Alto Networks) 在經歷強勁的連續多日漲勢並推升股價逼近數月高點後,因市場參與者獲利了結而出現明顯拉回。近期的急漲受到推出 Unit 42 Continuous Frontier AI Defense 平台、策略性 AI 安全合作,以及多家華爾街機構調升目標價所推動。然而,在估值快速擴張後,隨著軟體類股盤中波動加劇,法人機構投資人尋求鎖定近期資本利得,導致短期動能減弱。
對估值紀律的考量成為股價拉回的主要推手。相較於軟體板塊的歷史基準,該公司股價處於高溢價水準,其風險報酬比受到股票研究機構更嚴格的審視。儘管多位分析師調高目標價,以反映其在人工智慧風險暴露管理領域擴大的市場佔有率,但亦有其他分析師警告,目前的交易估值倍數對執行瑕疵所留下的容錯空間相當有限。分析師觀點的分歧,凸顯出市場對於當前估值已反映多少近期成長空間的爭議日益擴大。
額外的下行壓力來自例行的監管申報文件,內容揭露高管根據 10b5-1 交易計畫執行的內部人持股出售。儘管這些交易屬於預先安排,但在股價處於高檔時揭露,仍加劇了短期的市場敏感度。加上高估值科技股整體呈現整理走勢,隨著買盤退場觀望,該股面臨更大的賣壓,使股價在強勁上揚後進入整固階段。
Palo Alto Networks Inc(PANW)技術分析
Palo Alto Networks Inc (PANW) 技術面來看,MACD(12,26,9)數值4.349,處於買入狀態,RSI數值54.521處於中性狀態,Williams%R數值25.041處於買入狀態,請注意關注。
Palo Alto Networks Inc(PANW)媒體輿情
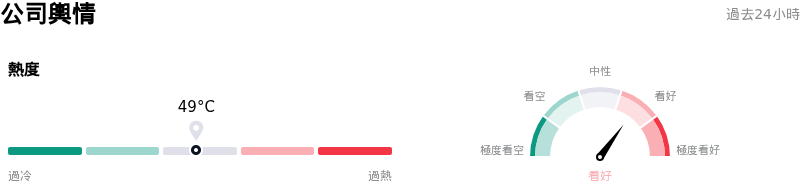
Palo Alto Networks Inc (PANW) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Palo Alto Networks Inc(PANW)基本面分析
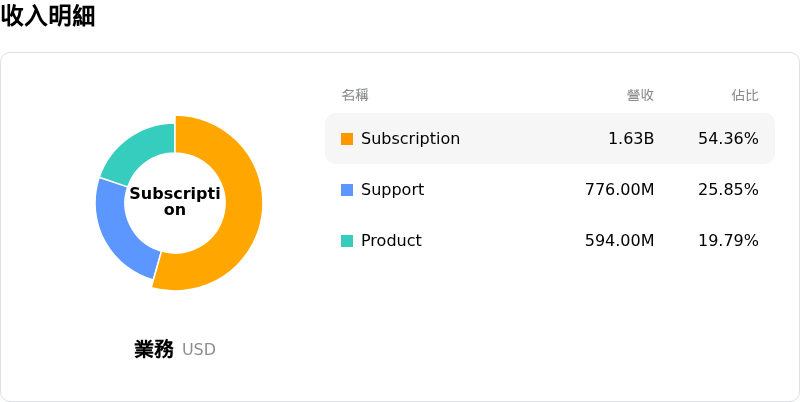
Palo Alto Networks Inc (PANW) 處於軟體與資訊技術服務行業,最新年度營業收入$11.48B,處於行業33,淨利潤$307.00M,處於行業90。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$396.16,最高價為$475.00,最低價為$190.00。
關於Palo Alto Networks Inc(PANW)的更多詳情
公司特定風險:
- 極端估值倍數與分析師調降評級: 包括 Bernstein 在內的華爾街機構將 PANW 的投資評級調降至「與大盤同步」(Market Perform),目標價設為 351 美元,並警告指出,超過 700 倍的歷史本益比與接近 29 倍的股價營收比,若 AI 資安業務的成長執行力低於市場預期,將使該股面臨劇烈的下行波動風險。
- ARR 成長放緩與整合拖累利潤率: 前瞻預測顯示,次世代資安 (Next-Generation Security) 的 ARR 成長將放緩至 22%–23%,而持續存在的 GAAP 獲利壓力與受壓的營業利潤率,仍受到高額股份支付薪酬以及併購 CyberArk 和 Chronosphere 等公司所帶來的持續整合成本所拖累。
- 內部人士減持規模升高: 美國證監會 (SEC) Form 4 申報文件顯示顯著的內部人士拋售行為,包括董事近幾個月拋售總額超過 1,000 萬美元,過去一年內部人士淨處分股票更達 1.38 億美元,顯示公司管理層在估值處於歷史高點附近時持謹慎態度。
- 客戶信用品質惡化: 財務揭露顯示,Palo Alto Networks 內部信用風險評級最弱層級(評級 7 至 10)的客戶應收帳款由 1,800 萬美元翻倍增長至 4,300 萬美元,增加了交易對手違約風險以及企業融資安排的潛在呆帳費用。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








