


Eli Lilly and Co(LLY)股票9月24日盤中上漲3.73%:原因全解讀



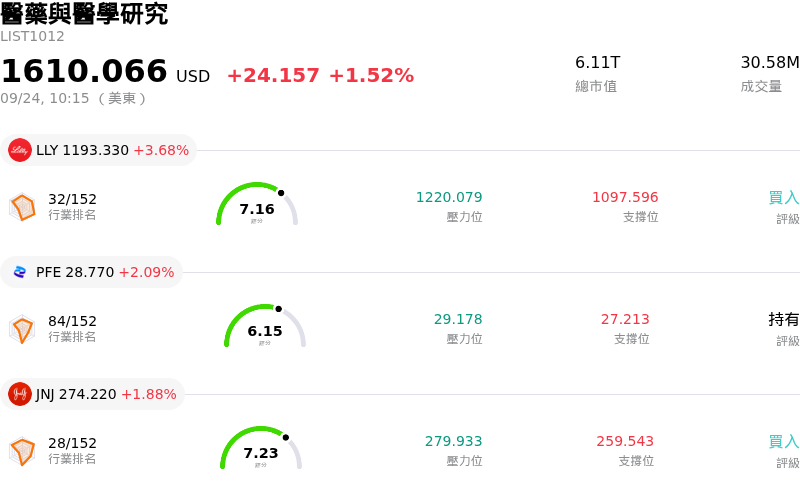
Eli Lilly and Co (LLY) 盤中上漲3.73%,所屬行業醫藥與醫學研究上漲1.52%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 3.73%;輝瑞 (PFE) 上漲 2.09%;嬌生 (JNJ) 上漲 1.88%。
今日是什么導致了Eli Lilly and Co(LLY)股價上漲?
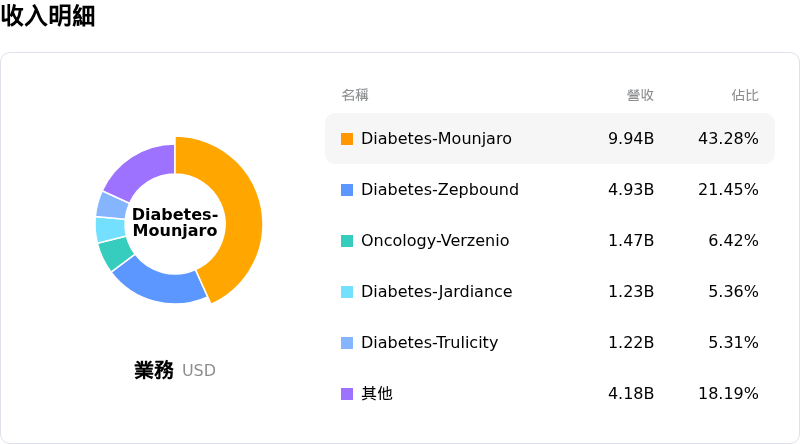
禮來 (Eli Lilly) 股價展現上漲動能,主因核心心血管與代謝產品組合迎來重大監管進展。美國食品藥物管理局 (FDA) 批准了該公司的創新每週一次基礎胰島素 Onswik,用於成人第二型糖尿病患者。這項監管獲批以每週一次的替代方案取代每日注射療程,進一步擴大禮來在糖尿病照護領域的領先地位,並具備顯著的市場普及潛力。投資人對此里程碑反應積極,此舉不僅強化了這家製藥巨頭持續推進新藥研發管線的能力,也鞏固了其以 Mounjaro 和 Zepbound 為核心的腸促胰素療法市場主導地位。
除了監管突破之外,禮來在代謝產品系列中的強勁商業推進力道也錦上添花。近期的營運更新顯示,在美國聯邦醫療保險 (Medicare) 擴大納入肥胖治療法涵蓋範圍的支持下,其口服 GLP-1 治療藥物的市場份額持續擴大。為應對居高不下的全球需求並防止供應瓶頸,該公司近期在休士頓為一座數十億美元的全新巨型製造廠動工,致力於擴大生產規模。這項積極的資本配置展現了管理層將研發創新轉化為永續營收成長的決心,滿足法人機構對長期擴展能力的需求。
華爾街分析師的評論以及各大投資研究機構調升目標價,進一步支撐了樂觀情緒。法人分析師指出,相較於全球競爭對手,禮來擁有業界領先的研發投資報酬率、強勁的營業利益率以及持續擴張的市場份額。在即將到來的季度財報公布前,市場對其前瞻獲利的預期持續獲得上調,法人投資人對該股的風險報酬特性持正面看法。新藥獲批、生產規模擴大與券商正面評級調升等多重利多匯聚,為該股走勢提供了明確的推升動能。
Eli Lilly and Co(LLY)技術分析
Eli Lilly and Co (LLY) 技術面來看,MACD(12,26,9)數值10.214,處於中性狀態,RSI數值56.661處於中性狀態,Williams%R數值1.992處於超買狀態,請注意關注。
Eli Lilly and Co(LLY)媒體輿情
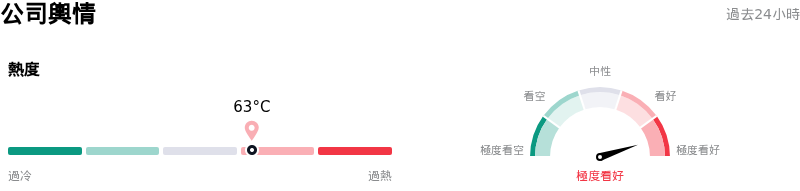
Eli Lilly and Co (LLY) 公司輿情熱度來看,當前熱度63,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Eli Lilly and Co(LLY)基本面分析
Eli Lilly and Co (LLY) 處於醫藥與醫學研究行業,最新年度營業收入$65.18B,處於行業4,淨利潤$20.64B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1306.81,最高價為$1600.00,最低價為$891.22。
關於Eli Lilly and Co(LLY)的更多詳情
公司特有風險:
- 新興 GLP-1 訴訟與不良副作用索賠: 近期的法律文件與報導指出,針對禮來 (Eli Lilly) 指控其 GLP-1 治療藥物(如 Mounjaro 和 Zepbound)引發嚴重不良反應(包括視力喪失風險和胃輕癱)的產品責任訴訟日益增加,帶來潛在的財務負擔與監管審查。
- 估值溢價與腸促胰素收入集中度: 該股目前的交易預估本益比高達近 32 倍——約為整體製藥業 16 倍基準的兩倍——若 GLP-1 收入成長放緩或保險支付方的價格壓力加劇,該股仍容易面臨盤中快速的估值壓縮。
- 多目標授權合作中的研發複雜性: 近期的早期研究協議(包括與諾誠健華 (InnoCare Pharma) 合作開發最多五款新型專科候選藥物)在禮來試圖尋求核心 GLP-1 產品組合之外的多元化發展時,增加了研發營運複雜性以及早期試驗失敗的風險。
- 擴充產能的資本支出與執行風險: 作為 500 億美元國內製造推動計畫的一部分,禮來在休士頓一座高達 65 億美元的原料藥生產基地動工,使其口服減重藥物 Foundayo 面臨工程延誤、成本超支以及營運執行瓶頸的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







