


Oracle將新增融資上限設爲20億美元,因AI支出考驗現金流



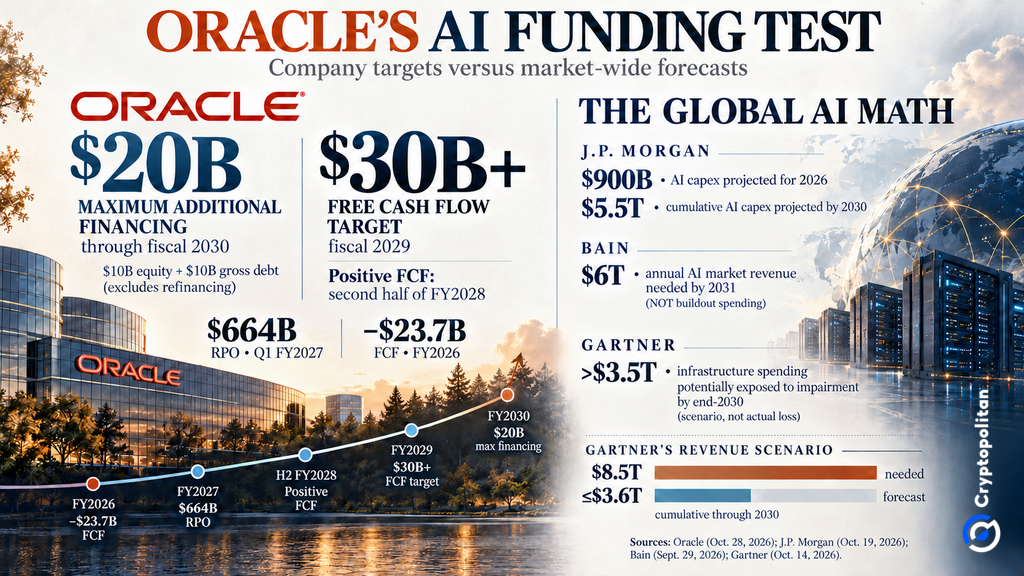
甲骨文爲其人工智能增長設定了通過投資者融資的借款上限。2026年10月28日,該公司宣佈截至2030財年末,任何新增借款將被限制在200億美元以內。此外,甲骨文預計2029財年的最低現金流爲300億美元。
在拉斯維加斯 投資者日活動上,甲骨文試圖緩解市場對其大規模AI建設成本的擔憂。其傳遞的信息很簡單:不斷增長的AI合同積壓量最終將帶來足夠的現金流,以支持履行這些合同所需的基礎設施建設。
甲骨文設定的上限及其背後的時間表
甲骨文的財務狀況不會一夜之間改善。公司預計資本支出將在2027財年和2028財年達到最高水平。首席財務官希拉里·馬克森表示,自由現金流應在2028財年下半轉爲正值。
甲骨文計劃額外融資不超過200億美元。其中包括100億美元的股權融資和100億美元的毛債務融資。該上限不包括再融資,且是在2027財年早些時候完成的200億美元股份發行之上額外增加的。
甲骨文預計,到2029財年,它將能夠在不要求任何新業務投資的情況下維持公司增長。
該公司還旨在確保淨債務不超過調整後EBITDA的3.5倍。這些公告令投資者感到欣慰,他們在10月28日推動 甲骨文股價上漲超過12%。
爲何需要做出這一承諾
甲骨文有充分理由安撫投資者。該公司 報告稱 2026財年自由現金流爲負237億美元。2027財年第一季度又流出了50億美元。
問題不在於需求。第一季度收入 增長 30%,達到193億美元,而云基礎設施銷售額激增121%,達到74億美元。
問題在於,在客戶開始爲服務付費之前,建設數據中心就需要大量資金。截至2026年8月31日,甲骨文的債務已達1253.4億美元。
積壓訂單並非收入,而OpenAI佔據了其中的絕大部分
甲骨文高達6640億美元的積壓訂單看似令人印象深刻,但這筆錢並未存入銀行。它代表的是公司尚未交付的未來業務。根據其 SEC文件,其中約一半將在36個月內轉化爲收入。
據報道,甲骨文與OpenAI達成了一項爲期五年、價值3000億美元的算力交易,這引發了另一重擔憂。甲骨文正高度依賴單一客戶來履行其業務的大部分需求。
爲緩解財務壓力,甲骨文轉向供應商融資、客戶提供硬件以及預付款模式。據Cryptopolitan 報道,客戶已預付了113.6億美元的首季度資本支出。
甲骨文之外的AI數學分析
在AI支出方面面臨嚴峻質疑的並非只有甲骨文一家。摩根大通預計,全球AI資本支出將在2026年達到9000億美元,到2030年累計達5.5萬億美元。企業也越來越多地依賴債務和股權爲其擴張提供資金。
但人工智能能否產生足夠的收入來證明這些投資的合理性?
貝恩公司估計,到2031年,該行業可能需要近6萬億美元的年收入來維持其基礎設施支出。現有的消費者和企業應用仍將留下4.2萬億美元的缺口。
stakes 很高。2026年10月14日,Gartner警告稱,到2030年底,超過3.5萬億美元的AI基礎設施支出可能面臨減值風險。
數據說明了原因。Gartner估計,到2030年,數據中心運營商需要8.5萬億美元的收入才能收回成本並獲得12%的回報率。但Gartner預計他們產生的收入不會超過3.6萬億美元。
這對甲骨文的承諾構成了挑戰。如果它實現目標,這將證實大規模AI投資最終是合理的;如果未能達到目標,只會加重這家負債累累且嚴重依賴OpenAI的公司的負擔。
如果您正在閱讀這篇文章,說明您已經領先一步。請繼續通過我們的通訊保持關注。









