優惠


沃爾瑪財報前瞻:營收有望增長超 5%,華爾街最高目標價直指 155 美元


AI 播客


沃爾瑪將於美東時間11月19日公布Q3財報,市場預期營收將年增超5%,調整後每股盈餘約0.63至0.64美元。華爾街普遍給予買入評級,最高目標價達155美元。機構看好其數位廣告與電商業務的高速成長,以及供應鏈優勢推動市佔率持續擴張。期權市場暗示財報後股價或有6%波動,若表現超預期,股價有望突破阻力位再創新高。
TradingKey - 沃爾瑪營收有望增長超 5%,財報後股價有望再創新高。
美東時間11 月 19 日,沃爾瑪(WMT)作為全球最大零售商與美國消費經濟的「超級風向標」,將於美股盤前正式公布 2027 財年第三季度業績。在當前美國 10 月零售銷售穩健增長、通膨黏性與高利率環境交織的宏觀背景下,其財報與市場前瞻展現了極強的抗壓性與成長動能。
市場一致預期沃爾瑪Q3營收大約落在 1,871.8 億至 1,873.0 億美元之間,較去年同期穩健增長約 5.3% 至 5.4%,充分體現其在大規模基數下的市佔率擴張能力;調整後每股盈餘大約為 0.63 至 0.64 美元,與公司此前給出的指引區間為 0.62 至 0.64 美元基本一致。
儘管消費受到衝擊,華爾街仍然看好沃爾瑪,分析師普遍給予「買入/優於大盤」評級 ,最高看漲至155美,如下:
機構 | 目標價 | 評級邏輯 |
Oppenheimer、Tigress Financial | 155.00 美元 | 看好其高毛利的數位廣告業務與線上第三方平台維持雙位數高速成長,推動整體獲利結構優化。 |
瑞銀 | 149.00 美元 | 看好其電商與生態圈變現能力。 |
摩根大通 | 145.00 美元 | 強調其防禦屬性與市佔率持續擴張。 |
伯恩斯坦 | 142.00 美元 | 點評其輕資產高利潤業務的結構性高速成長。 |
美銀 | 139.00 美元 | 聚焦於自動化供應鏈與履約配送效率提升帶動的營業利益率改善。 |
富國銀行 | 135.00 美元 | 認可其在不犧牲毛利率的前提下維持強大價格競爭力的能力。 |
總體來說,華爾街看好沃爾瑪強大的供應鏈優勢使其在總體消費預算受壓的環境下,成功吸引大批中高收入階層回流,帶動全美市占率持續擴張,並認可其數位廣告業務與線上第三方平台 Marketplace 展現雙位數的高成長。
目前,沃爾瑪股價為126.77美元,而期權市場暗示財報發布後股價可能出現6%左右的雙向波動。這意味著,若沃爾瑪公佈的財報超預期,其股價極有可能衝破今年強阻力位135美元並再創新高。
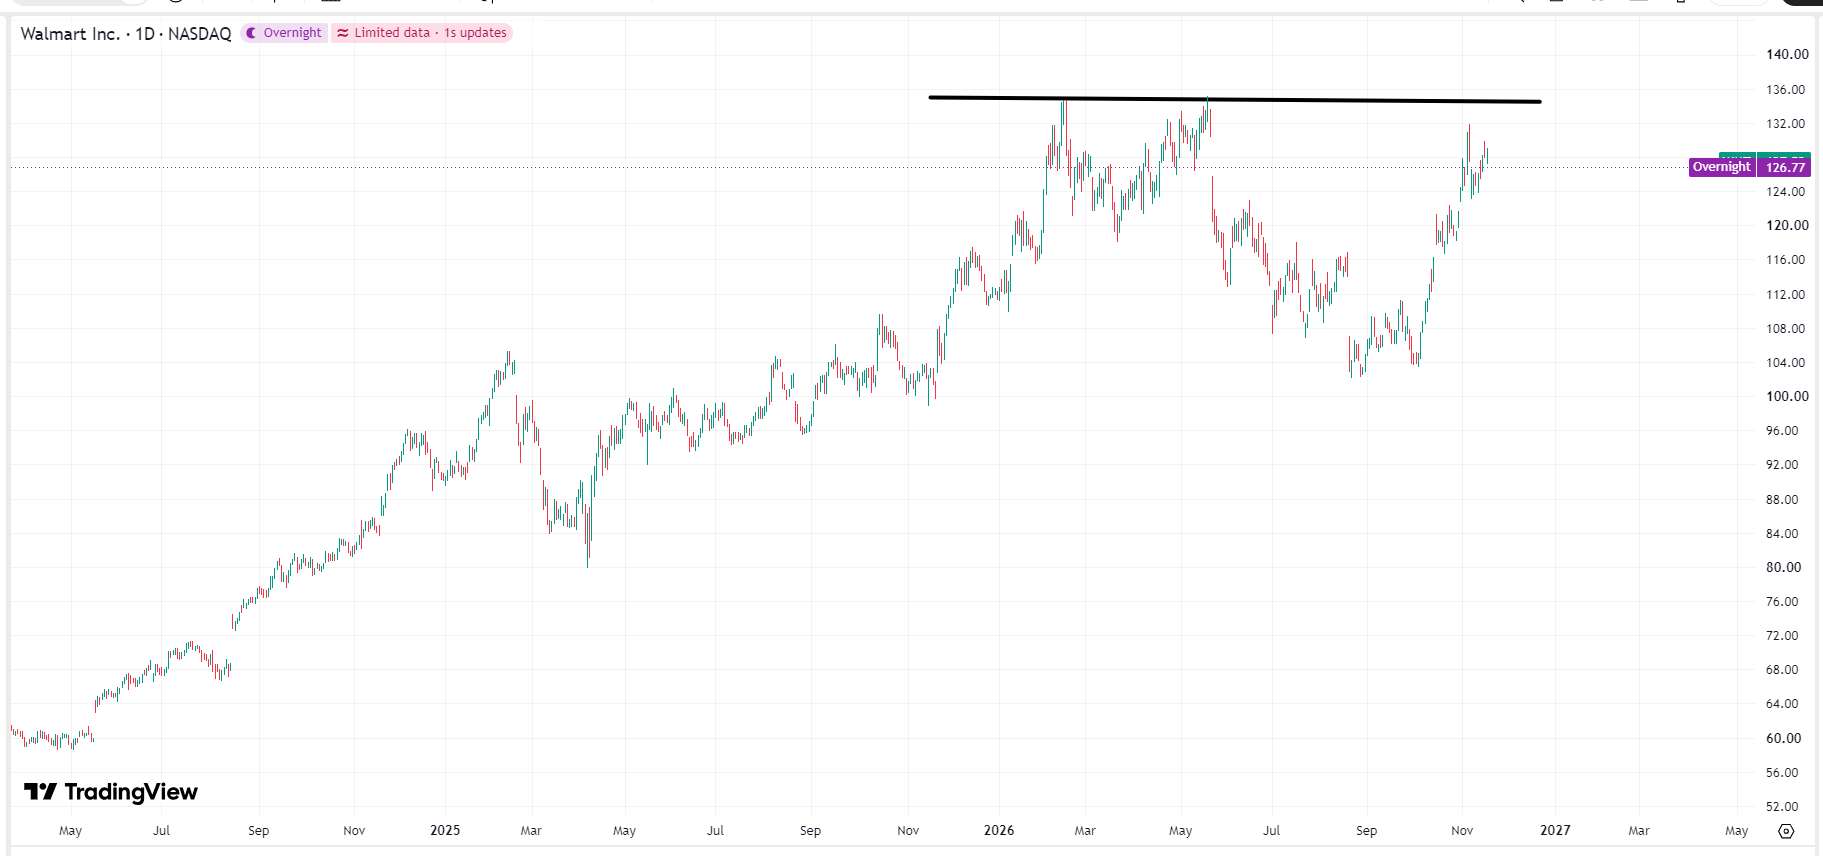 沃爾瑪股價圖表,來源:TradingView