超微半導體股價預測 :伯恩斯坦料2027年伺服器業務營收有望翻倍,股價或修復至560美元


AI 播客


超微半導體( AMD )迎來 AI 業務利多,Anthropic 透過 AI 工具在約三天內實現 Claude Mythos Preview 模型在 MI355X GPU 上的可用效能,顯著降低軟體適配成本。同時,伺服器 CPU 業務市占率與平均售價均有改善,伯恩斯坦預期 2027 年伺服器業務營收有望年增翻倍。技術面上,股價目前處於開低反抽階段,核心支撐位在 500.05 美元,主要壓力區集中於 530.31 至 533.90 美元,若跌破 500 美元將面臨回檔風險。
TradingKey - 超微半導體(AMD)的 AI 業務迎來新的競爭力訊號。Anthropic 在 IPO 路演中表示,Claude Mythos Preview 用約三天時間,讓旗下一個模型的提示詞處理環節在 AMD MI355X GPU 上達到可用效能水準,相關底層運算程式碼幾乎全部由 Claude 移植或編寫。
這意味著 AI 工具有望降低採用 AMD 晶片的軟體適配成本,為公司爭取更多運算任務提供支援。與此同時,伯恩斯坦預計其伺服器業務營收 2027 年有望年增翻倍。軟體遷移門檻下降與伺服器需求成長,共同構成 AMD 抵禦 PC 業務疲軟的支撐。
Anthropic 揭露的「三天適配」有明確範圍:其針對單一模型的提示詞處理,即生成回答前讀取和處理輸入的環節,並不代表整個訓練與推論系統已在三天內完成遷移。
這有望削弱客戶因遷移成本而持續依賴輝達(NVDA)的動力,讓 AMD 更多依靠效能、供貨能力和使用成本爭取訂單。
另一方面,與 GPU 的軟體進展相比,伺服器 CPU 業務已經展現出價格和市占率改善。據伯恩斯坦指出,第三季 AMD 在 x86 伺服器 CPU 市場的銷售額市占率季增約 1 個百分點,達到 45.6%;伺服器 CPU 平均售價季增約 12%、年增約 34%。這表明,AMD 正在透過更高的產品價值和銷售市占率分享伺服器需求的成長。
伯恩斯坦認為,AMD 的供應鏈管理能力有助於其掌握這一輪擴張機會,並預計公司 2027 年伺服器業務營收很可能年增翻倍。
從技術面看,AMD 目前處於均線支撐失守後的開低反抽階段,當前承接樞紐是 0.382 費波那契回檔位(500.05 美元)。價格尚未跌破這一位置,因此仍應先按反彈回檔加深處理,能否保留本輪修復結構,需要觀察下方承接力道。
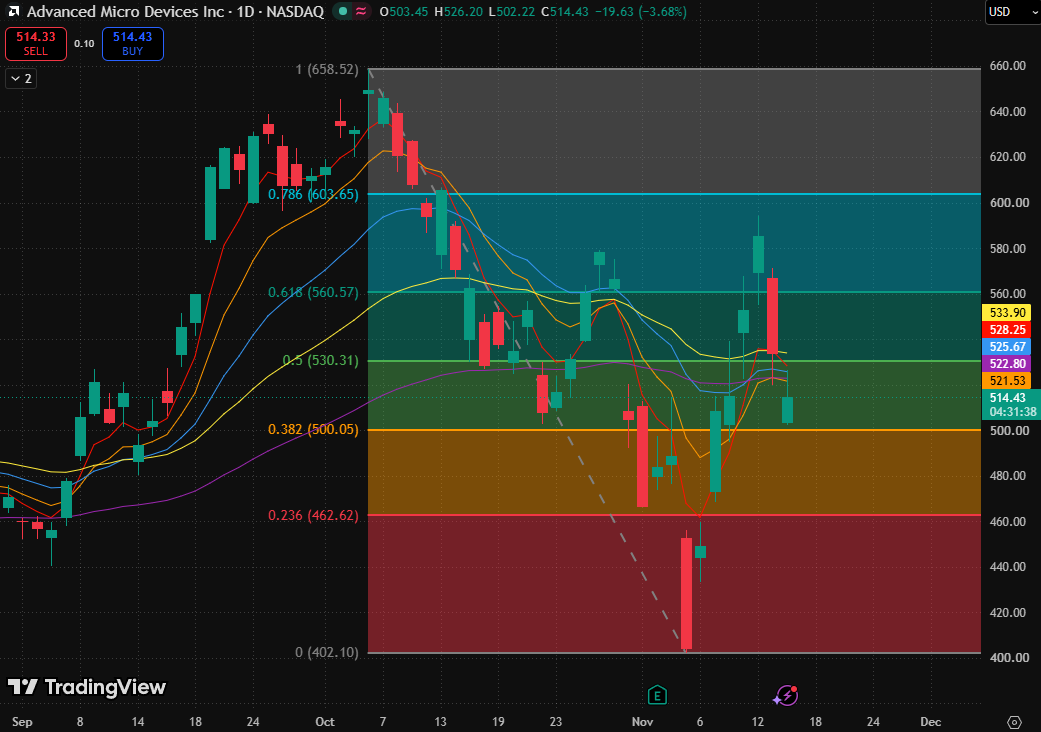
AMD 股價圖,來源:TradingView
均線方面,5 日指數移動平均線(528.25 美元)繼續回落,10 日指數移動平均線(521.53 美元)與 20 日指數移動平均線(525.67 美元)的上行修復也被打斷。80 日指數移動平均線(533.90 美元)與 160 日指數移動平均線(522.80 美元)同樣位於現價上方。五條均線集中在 521.53—533.90 美元,週期次序仍交錯;價格低於全部五條均線說明承接轉弱,尚不能稱為完整空頭排列。
上行空間方面,重點觀察 521.53—528.25 美元均線區,若股價回測時獲得承接,反抽才可能轉為持續修復;上方最主要壓力帶為 0.5 費波那契回檔位與 80 日指數移動平均線構成的 530.31—533.90 美元區域;若股價成功突破該價位,或將升至 560 美元。
最大風險是 500 美元附近的承接被有效跌破,並在反抽中轉為壓力。屆時回檔將進入更低的比例區間,下方先觀察 462.62 美元附近的實際價格反應,本輪修復成果也會進一步回吐。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。