超微半导体股价预测 :伯恩斯坦料2027年服务器业务营收有望翻倍,股价或修复至560美元


AI播客


超微半导体AI业务迎来软件适配成本降低的利好信号,Anthropic应用验证有望削弱客户对英伟达的路径依赖。同时其服务器CPU业务在第三季度实现销售额份额与平均售价双升,伯恩斯坦预计2027年服务器业务营收将同比翻倍。技术面上,股价正处于均线支撑失守后的低开反抽阶段,需重点关注500.05美元斐波那契回撤位的承接力度及上方均线阻力,最大风险在于500美元附近支撑被有效跌穿。
TradingKey - 超微半导体(AMD)的AI业务迎来新的竞争力信号。Anthropic在IPO路演中表示,Claude Mythos Preview用约三天时间,让旗下一个模型的提示词处理环节在AMD MI355X GPU上达到可用性能水平,相关底层计算代码几乎全部由Claude移植或编写。
这意味着AI工具有望降低采用AMD芯片的软件适配成本,为公司争取更多计算任务提供支持。与此同时,伯恩斯坦预计其服务器业务营收2027年有望同比翻倍。软件迁移门槛下降与服务器需求增长,共同构成AMD抵御PC业务疲软的支撑。
Anthropic披露的“三天适配”有明确范围:它针对单个模型的提示词处理,即生成回答前读取和处理输入的环节,并不代表整个训练与推理系统已在三天内完成迁移。
这有望削弱客户因迁移成本而持续依赖英伟达(NVDA)的动力,让AMD更多依靠性能、供货能力和使用成本争取订单。
另一方面,与GPU的软件进展相比,服务器CPU业务已经体现出价格和份额改善。据伯恩斯坦,第三季度AMD在x86服务器CPU市场的销售额份额环比提升约1个百分点,达到45.6%;服务器CPU平均售价环比上涨约12%、同比上涨约34%。这表明,AMD正在通过更高的产品价值和销售份额分享服务器需求增长。
伯恩斯坦认为,AMD的供应链管理能力有助于其把握这一轮扩张机会,并预计公司2027年服务器业务营收很可能同比翻倍。
从技术面看,AMD目前处于均线支撑失守后的低开反抽阶段,当前承接枢轴是0.382斐波那契回撤位(500.05美元)。价格尚未跌破这一位置,因此仍应先按反弹回撤加深处理,能否保留本轮修复结构,需要观察下方承接。
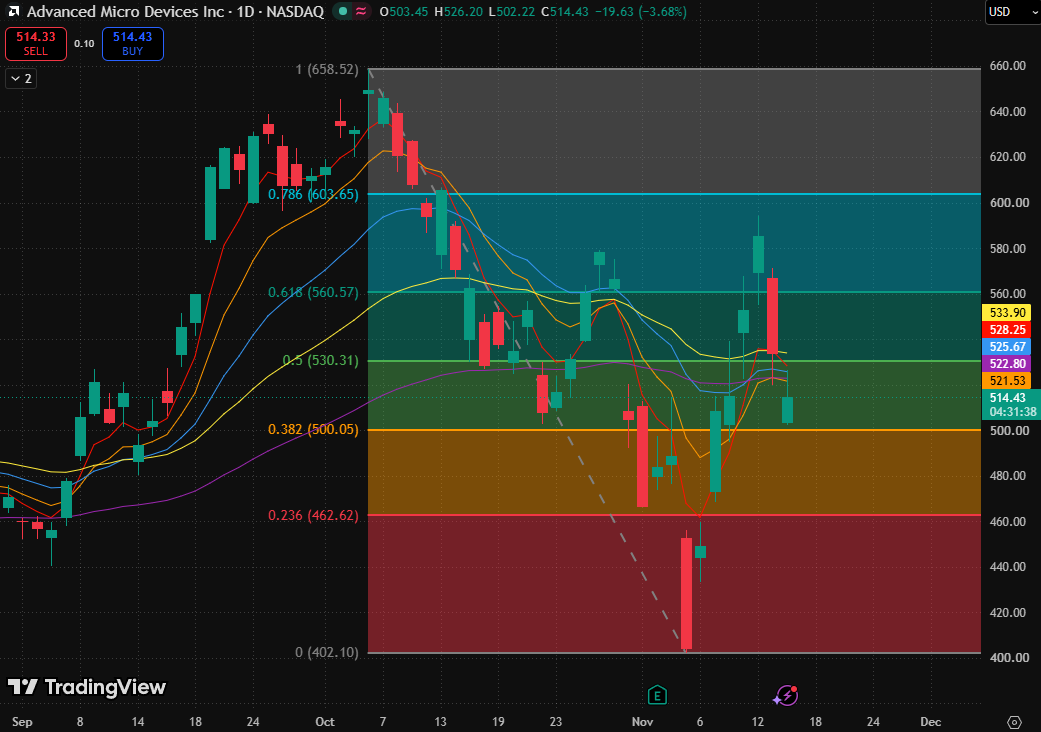
AMD股价图,来源:TradingView
均线方面,5日指数移动平均线(528.25美元)继续回落,10日指数移动平均线(521.53美元)与20日指数移动平均线(525.67美元)的上行修复也被打断。80日指数移动平均线(533.90美元)与160日指数移动平均线(522.80美元)同样位于现价上方。五条均线集中在521.53—533.90美元,周期次序仍交错;价格低于全部五条均线说明承接转弱,尚不能称为完整空头排列。
上行空间方面,重点观察521.53—528.25美元均线区,若股价回踩时获得承接,反抽才可能转为持续修复;上方最主要阻力带为0.5斐波那契回撤位与80日指数移动平均线构成的530.31—533.90美元区域;若股价成功突破该价,或将升至560美元。
最大风险是500美元附近的承接被有效跌穿,并在反抽中转为阻力。届时回撤将进入更低的比例区间,下方先观察462.62美元附近的实际价格反应,本轮修复成果也会进一步回吐。