納斯達克指數重返回調區間,2026年底有望再次衝刺27,000點


AI 播客


納斯達克指數二度跌入回調區間,預期2026年底前將於24,000至27,000點大箱體震盪。美股科技板塊受宏觀流動性收緊與AI基本面兌現的雙重拉鋸,高無風險利率壓抑估值,加上市場對AI投資回報率的擔憂,阻礙指數單邊突破。投資人宜密切關注10年期公債殖利率走向及輝達最新財報指引,以評估短線支撐與變現壓力。
TradingKey - 納斯達克指數二度跌入回調區間,2026 年底前可能將繼續陷入 24,000–27,000 點萬點大箱體拉鋸戰。
那斯達克綜合指數在歷經 11 月初的急跌洗禮後正式確認進入回調區間,目前該指數盤整於 25,100–25,200 點,暫報25,136.27點。預期進入2027年之前,納斯達克指數將繼續在 24,000–27,000 點的寬幅區間內進行高檔震盪與籌碼沉澱。
2026年5月底,納斯達克指數衝破27,000 點,隨後持續回調並於7月底跌至 24,000附點附近。在觸及階段性底部之後,該指數持續反彈走強,10月5日再次突破27,000點並刷新歷史記錄,隨後再次回落並於11月5日再次跌回24,000點附近。
納斯達克指數自今年5 月以來,之所以持續在 24,000–27,000 點的寬幅區間內反覆震盪、久久無法單邊突破,反映出美股科技板塊在宏觀流動性收緊與AI 基本面實質兌現兩大力量之間的長期拉鋸。
自今年夏季以來,受美國通膨黏性與就業數據強韌影響,聯準會(Fed)貨幣政策轉趨謹慎,甚至在秋季面臨升息預期重燃的考驗,美國 10 年期公債殖利率持續固守在 5.1%左右的高檔,而那斯達克高度集中於依賴未來遠期現金流的成長股與科技巨擘。當無風險利率長期維持在 5% 以上,市場對資產的貼現率要求大幅提高,直接對高本益比的科技股構成了常態性壓抑,使指數缺乏無條件向上狂飆的宏觀流動性基礎。
2026 年全球雲端與 AI 巨擘的總體資本支出規模續創新高,全年逼近 8,000 億美元。然而,市場的辯論焦點已從早期的算力需求是否足夠轉向這些龐大投資何時能轉化為實質且可持續的營業利潤。 每當大型科技公司財報透露出資本支出擴大、但短期變現速度面臨摩擦時,市場便會引發對AI 投資過熱的擔憂,直接引發晶片與算力核心股的修正,從而阻礙那斯達克向上突破 27,000 點壓力帶。
目前,市場聚焦聯準會聽證會及 12 月 FOMC 會議前瞻對AI 投資推升短期通膨及利率路徑的定調。唯有 10 年期公債殖利率自 5.1% 高檔回落,高估值成長股的估值倍數才能獲得喘息空間,但是現狀卻不容樂觀,限制其上漲高度。
此外,市場正緊盯輝達(NVDA)最新季報及對 2027 年第一季的營收指引,這將直接驗證雲端巨擘的算力採購需求是否出現邊際放緩。若數據優於預期,那斯達克有望在 25,000 點附近構築雙底並向上回測 26,500 點;反之若指引保守,大盤恐進一步向下測試 24,000–24,500 點支撐。
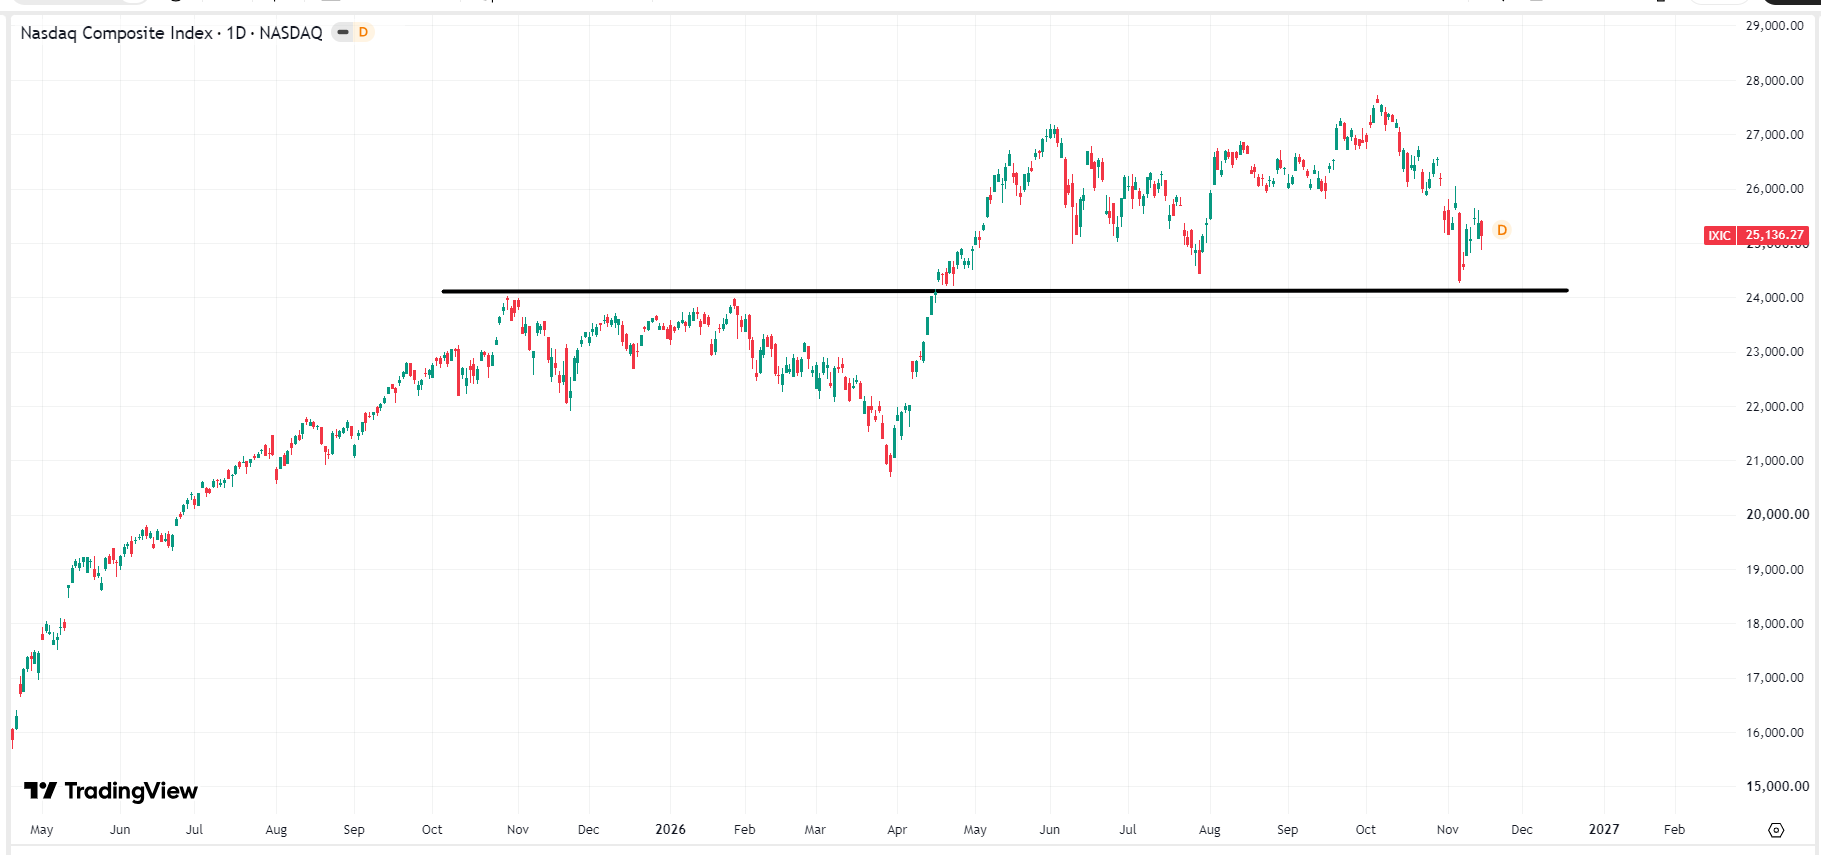 納斯達克指數走勢圖,來源:TradingView