輝達Q3財報前瞻:AI晶片交付與CEO交接成焦點,華爾街最高目標價515美元


AI 播客


輝達將於美東時間 11 月 17 日盤後公布 2027 財年第三季財報,市場預期營收達 1093 億美元。此為黃仁勳卸任後的首份財報,投資人高度關注 AI 晶片銷售、第四季財測、毛利率變化及管理層交接進展。近期機構對其目標價出現分歧,部分下調評等,但整體仍維持買進。後續財指引與管理層說明將成股價關鍵。

TradingKey - 輝達 (NVDA) 將於美東時間 11 月 17 日盤後公布 2027 財年第三季業績,並於下午 5 時召開財報電話會議。
黃仁勳離任引發市場對公司管理層穩定性的擔憂。輝達股價上週累計下跌約 12.75%,11 月 13 日收於 162.85 美元。
這是黃仁勳離任後的首份季度財報。除 AI 晶片銷售及後續財測外,投資人還將關注臨時執行長兼財務長 Colette Kress 對業務前景及管理層交接的說明。
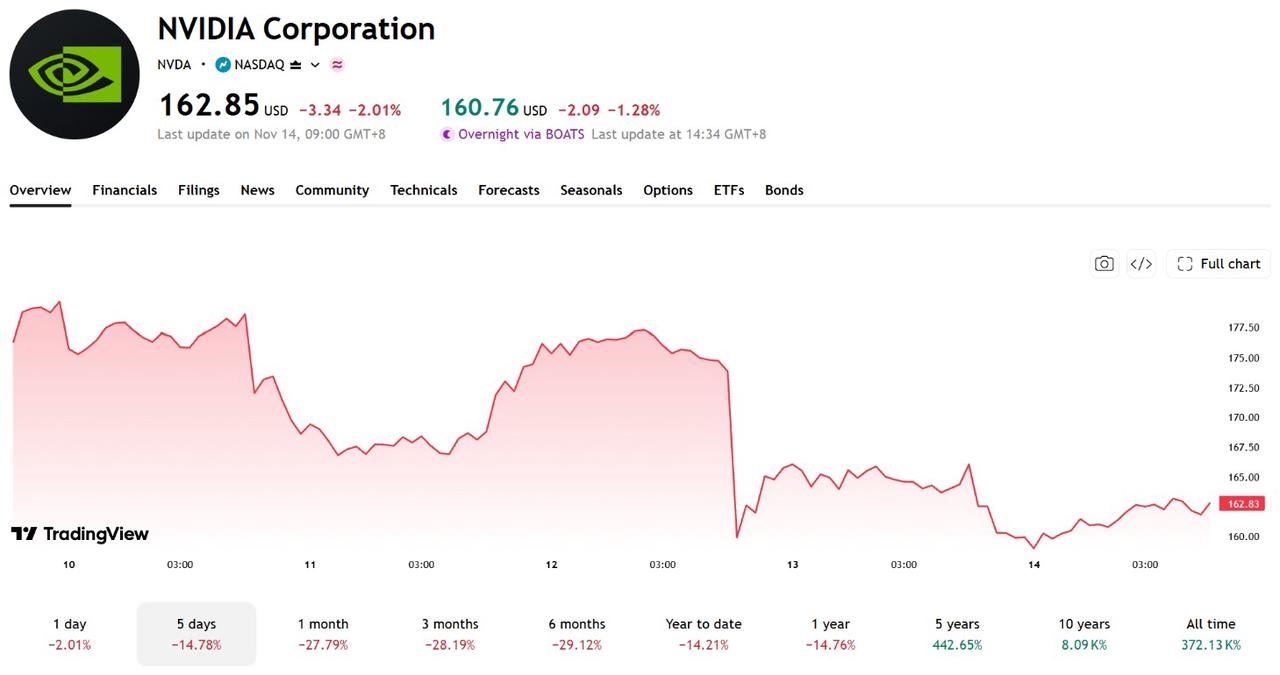
【來源:TradingView】
市場預期與第二季業績
根據 Visible Alpha 預測,輝達 2027 會計年度第三季營收預計達 1093 億美元,年增約 92%;其中,資料中心營收預計為 1018 億美元。
公司先前給出的營收財測為 1080 億美元,上下浮動 2%,市場預期較財測中位數高出 13 億美元。Non-GAAP 毛利率財測為 74%,上下浮動 0.5 個百分點。該業績財測未計入中國市場的資料中心運算業務營收。
回顧第二季,輝達營收 962 億美元,年增 106%;資料中心營收 890 億美元,年增 117%,Non-GAAP 毛利率為 75%。
第三季毛利率財測中位數較上季實際水準低 1 個百分點。市場將關注 AI 晶片銷售能否繼續超出預期,以及毛利率變化對獲利的影響。
財報核心看點:AI晶片出貨、Q4財測及管理層交接
資料中心業務仍是輝達營收成長的主要來源。市場將關注 Blackwell 晶片交付情況,以及 Vera Rubin 平台的出貨規模與客戶部署進展。公司先前預估,Vera Rubin 將貢獻第三季資料中心營收的約 20%。
第四季財測同樣重要。市場將關注 AI 晶片需求能否持續成長,以及記憶體等零組件成本上漲對毛利率的影響。若營收指引超出預期,但毛利率持續下滑,可能影響市場對未來獲利成長的判斷。
此外,美國對中晶片出口限制仍存在不確定性,相關政策變化及其對後續銷售的影響也值得關注。
管理層方面,黃仁勳已辭去執行長、總裁及董事職務,由財務長 Colette Kress 暫任 CEO,董事會正在物色正式繼任者。
據《金融時報》報導,黃仁勳曾與親近人士討論重返 CEO 職位的可能性,但董事會尚未宣布相關決定。市場將關注管理層交接對業務營運及客戶合作的潛在影響。
財務揭露方面,美國知名投資人、電影《大賣空》原型人物 Michael Burry 近日質疑輝達調整地區營收統計方式,尤其關注中國及新加坡相關營收的重新分類。
根據輝達向美國證券交易委員會提交的文件,公司自 2026 會計年度第三季起,將地區營收統計依據從客戶帳單地址改為直接客戶總部所在地,並重列歷史可比數據。這項調整不影響總營收,但改變了部分營收的地區歸屬。
Burry 認為,歷史數據重列客觀上提高了 2024 會計年度和 2025 會計年度的中國區營收,使出口管制實施前的營收不再呈現原先的下滑趨勢,同時令管制期間的營收降幅顯得更加明顯。
他還質疑先前計入新加坡的營收如何重新分類,以及客戶總部所在地能否反映晶片的實際使用地。
不過,統計口徑調整及相關質疑本身並不構成財務違規的認定。投資人仍需關注公司對地區營收劃分、晶片最終流向及出口管制影響的進一步說明。
黃仁勳離任後多家機構下調輝達目標價,最高仍看515美元
黃仁勳卸任後,多家華爾街機構調降輝達目標價。根據 StockAnalysis 彙整的 61 位分析師預測,輝達未來 12 個月平均目標價約 273 美元,較當前股價隱含 67.86% 的上漲空間,最高目標價為 515 美元。
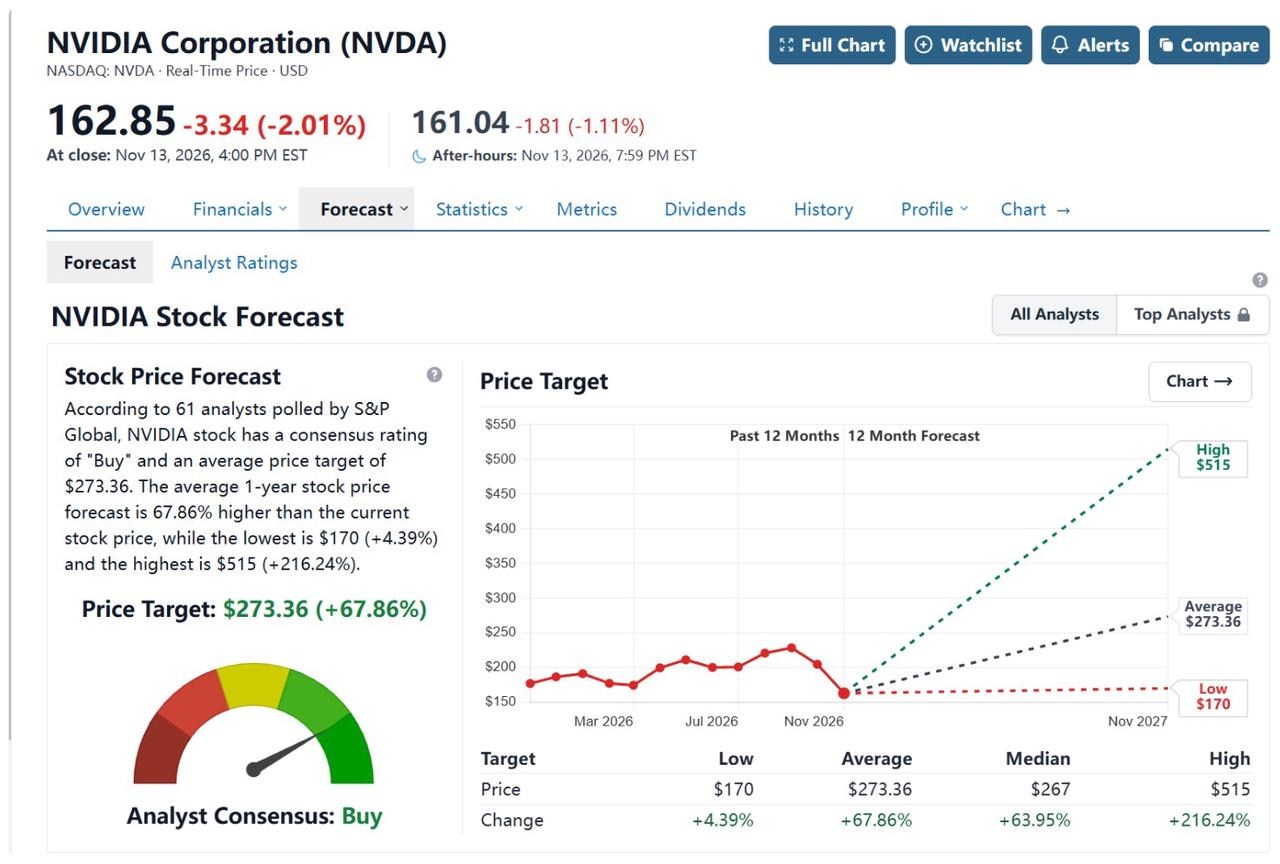
【來源:StockAnalysis】
Raymond James 於 8 月將輝達目標價調升至 515 美元,並於 11 月 12 日重申「強力買進」評等,維持原有目標價,認為近期管理層爭議對公司基本面的影響可能有限。
相較之下,多家機構調降了目標價。11 月 13 日,摩根士丹利將目標價從 300 美元降至 267 美元,主要擔憂黃仁勳卸任影響公司策略執行及客戶合作,但仍看好 AI 晶片業務的長期成長。巴克萊從 275 美元降至 210 美元,兩家均維持「加碼」評等;匯豐則將評等調降至「持有」,目標價為 170 美元,認為繼任安排不明朗及美國晶片出口限制可能影響未來獲利。
儘管機構對輝達的估值判斷出現分歧,市場整體仍維持「買進」評等。即將公布的第三季財報及第四季業績指引,將成為判斷公司成長前景的重要依據。
若資料中心營收超出預期、毛利率符合指引,且第四季展望強勁,可能緩解市場擔憂。但如果後續指引偏弱,或管理層繼任安排仍不明朗,即使季度業績達標,股價仍可能承壓。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。