CoreWeave財報後盤前飆升17%,營收超預期並上調全年指引



AI 播客


CoreWeave第三季營收優於預期且上調 2026 年指引,緩解市場對 AI 算力需求放緩的擔憂。強勁的訂單儲備與客戶預付款有助於支撐資料中心建設,但高額債務與資本支出帶來的財務槓桿風險仍需持續評估。
TradingKey - CoreWeave (CRWV) 股價週三盤前一度上漲約 17%,升至 57 美元附近,扭轉先前持續下跌的走勢。推動股價反彈的主要因素,是公司第三季營收超過市場預期,同時上調 2026 年全年營收與調整後營業利益指引,緩解了投資人對 AI 算力需求放緩的擔憂。
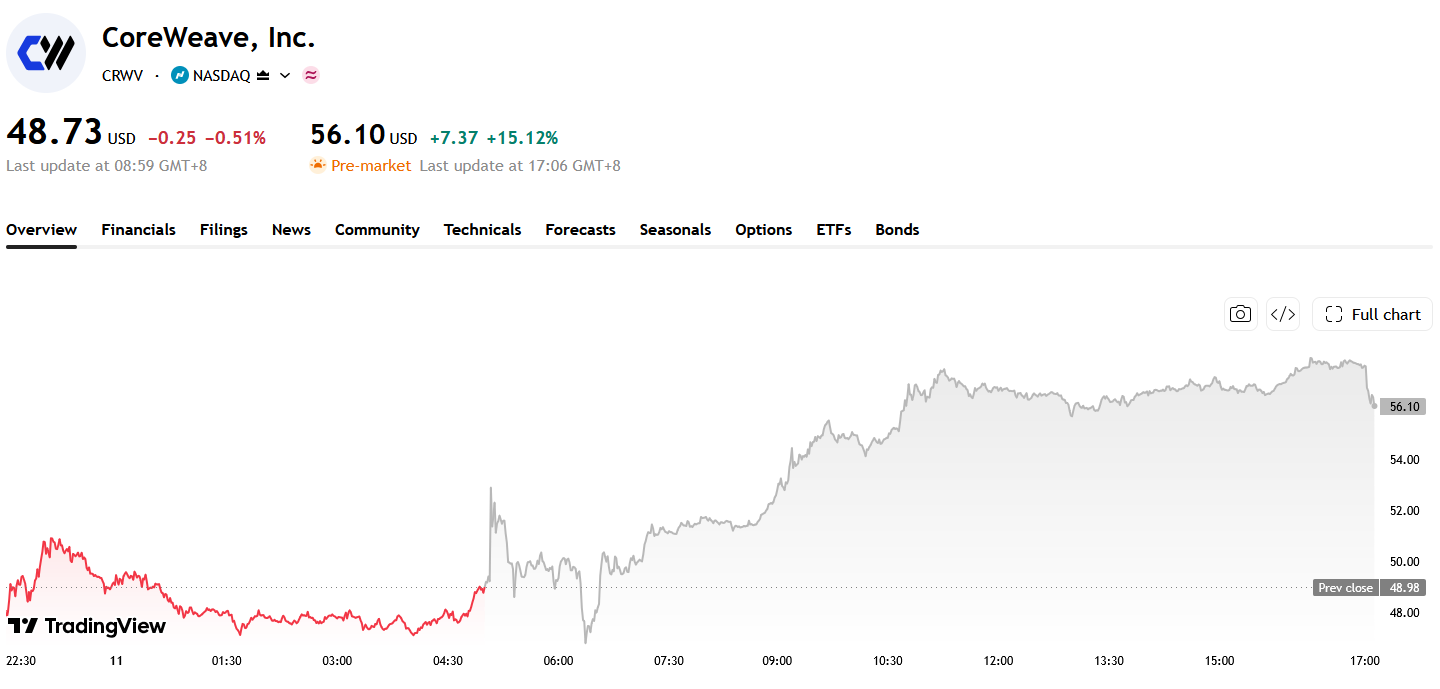
來源:TradingView
財報顯示,CoreWeave 第三季營收達到 36.61 億美元,較去年同期的 13.65 億美元成長 168%,高於市場預期的約 35.5 億美元,季增約 10 億美元。調整後營業利益為 3.79 億美元,對應約 10% 的利潤率。公司營收儲備進一步增至 1325 億美元,年增 138%,也高於第二季末的 1040 億美元,顯示大型科技企業對 GPU 雲端服務和 AI 基礎設施的需求依然強勁。
基於第三季表現與現有合約交付進度,CoreWeave 將 2026 年全年營收預期上調至 130 億至 133 億美元,高於先前 124 億至 132 億美元的指引。公司還將調整後營業利益目標提高至 12.75 億至 13.75 億美元,其中值較原預測上升約 26%。年底年化營收運行率預期同步上調至 200 億至 210 億美元。
訂單儲備與營收指引上升,說明 CoreWeave 在近期 AI 基礎設施類股遭到拋售後,仍具備較強的業務成長動能。公司表示,2027 年的客戶需求明顯超過現有可用容量,而新推出的 AI 開發平台 Forge 也在協助其獲得更多雲端運算客戶。隨著已簽合約逐步轉化為營收,市場先前對 AI 算力過剩的擔憂暫時有所緩解。
截至第三季末,CoreWeave 債務規模約為 469 億美元;若將租賃負債計算在內,債務及租賃義務合計達到 662 億美元,高於第二季末的 516 億美元。公司現金約為 41 億美元,另有 23 億美元受限現金。持續擴張的資料中心規模需要大量外部資金,而較高的槓桿水準仍是市場評估 CoreWeave 估值時的主要風險。
公司第三季資本支出達到 145 億美元,並將 2026 年全年資本支出區間調整至 370 億至 390 億美元,先前為 350 億至 390 億美元。管理層表示,提高區間下限主要是因為部分基礎設施有望提前交付客戶。公司仍預計年底投入營運的電力容量超過 1.85 吉瓦。
為了降低融資成本,CoreWeave 計劃減少對高收益無擔保債券的依賴,轉而使用由輝達晶片及其他運算設備擔保的資產擔保貸款。相關貸款預計規模達到數十億美元,融資利率約為 7% 至 7.5%,明顯低於部分無擔保債券超過 16% 的市場殖利率。公司還預計未來三個月從已簽客戶合約中獲得約 90 億美元預付款和保證金,用於支援資料中心建設。
這種融資方式在一定程度上緩解了投資人對資金鏈的擔憂。客戶預付款能夠減少 CoreWeave 提前投入的自有資金,而以 GPU 和其他設備作為抵押,也有助於降低新增借款成本。公司表示,截至 2027 年需要在母公司層面額外籌集的資金預計少於 50 億美元,並將根據市場環境與客戶需求靈活調整資本支出。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。