愛彼迎股價預測:財報前大漲近6%逼近180美元關卡,業績超預期或推動ABNB再漲10%



AI 播客


Airbnb將於11月5日美股盤後公布第三季業績,市場預期營收約47.5億美元,每股盈餘約2.85至2.89美元。資金提前押注推動股價上漲。財報核心焦點在於營收能否突破指引上限、全球旅遊需求韌性及獲利品質。儘管預訂量預期成長,但AI與行銷等持續投入可能壓縮利潤率。技術面上,股價面臨180美元壓力位,下方首要支撐位於176美元,若表現不如預期恐回測雙均線區域。
TradingKey - Airbnb (ABNB) 將於 11 月 5 日美股盤後公布 2026 年第三季業績。財報發布前,資金提前押注旅遊需求與平台預訂業務保持韌性,推動公司股價上漲 5.64% 至 176.37 美元。
市場預期,Airbnb 第三季營收約為 47.5 億美元,每股盈餘約為 2.85 至 2.89 美元。公司先前給出的營收指引為 46.9 億至 47.7 億美元,因此實際營收能否突破指引上限,以及第四季預訂趨勢是否保持穩定,將成為決定股價走勢的核心因素。
本季業績表現,很大程度上取決於全球旅遊消費是否持續保持活躍。Airbnb 預期,第三季預訂間夜數與體驗預訂量將實現低雙位數成長,平均每日房價也有望溫和上升。若預訂量與房價同步改善,平台交易總額將獲得支撐,並進一步轉化為營收成長。北美、歐洲、拉丁美洲與亞太地區的需求變化尤其值得關注,而印度、巴西等拓展市場的用戶成長,也可能為平台帶來新的預訂來源。
與傳統飯店業者不同,Airbnb 主要依靠平台連結房東與旅客,業務擴張並不完全依賴自有物業投入。隨著平台涵蓋範圍擴大,房源供給、用戶活躍度與預訂轉換率之間能夠形成相互促進的關係。不過,旅遊需求成長並不必然意味著獲利同步改善。公司在技術、行銷以及人工智慧領域持續投入,可能增加營運費用;如果新增營收無法抵銷成本上升,利潤率表現就可能弱於市場預期。
利潤率正是本次財報另一項容易影響股價的指標。第三季通常是 Airbnb 全年獲利能力較強的季度,因此市場會重點比較本季利潤率與去年同期的表現。公司先前已經提醒,投資支出的時間安排可能使第三季調整後 EBITDA 利潤率略低於上年同期。即使營收與預訂數據表現良好,如果利潤率下滑幅度超出預期,投資人仍可能重新評估公司的獲利品質。
與此同時,Airbnb 正嘗試利用人工智慧改善平台體驗,並尋找核心住宿業務以外的成長機會。AI 有望應用於用戶搜尋、行程規劃、客戶服務與動態定價等環節,幫助消費者更快找到合適房源,也讓房東更有效地管理價格與庫存。
來源:TradingView
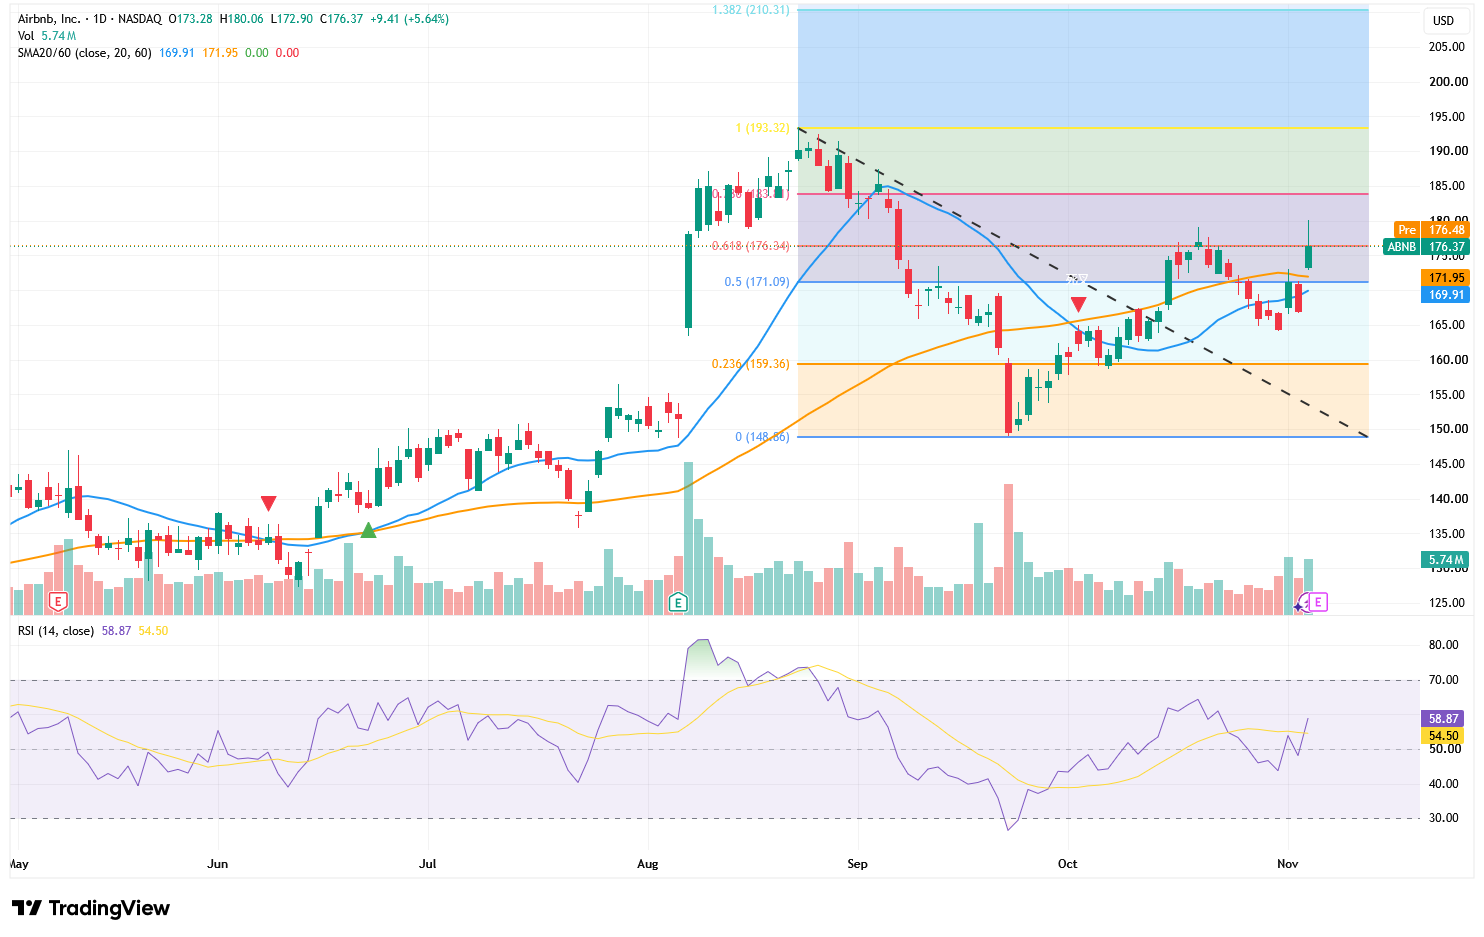
從技術走勢看,180 美元是 Airbnb 當前最直接的壓力位。若財報公布後股價能夠守住 176 美元並帶量突破 180 美元,上方首先關注 0.786 回檔位 183.71 美元,隨後將測試前波高點 193.32 美元,潛在空間接近 10%。
RSI 目前為 58.87,並重新升至訊號線 54.50 上方,同時尚未進入超買區,顯示多頭動能增強但仍有上行空間。下方首要支撐位於 176 美元;若財報不如預期並跌破該位置,股價可能回測 171—172 美元雙均線區域,進一步支撐則位於 169 美元及 159.36 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。