


美國10月非農前瞻:就業能否回溫?美股、美元及黃金迎關鍵考驗



AI 播客


美東時間11月6日將公布10月非農就業報告,市場預期新增就業將有所回升,失業率維持4.2%。此數據將直接影響聯準會12月升息預期,進而牽動美股、美元與黃金走勢。若非農優於預期且薪資加速增長,將強化升息預期,對美元有利並對黃金構成壓力;反之若數據疲軟,則可能壓抑美元並推升黃金反彈。

TradingKey - 美東時間週五(11 月 6 日),美國將公布 10 月非農就業報告,目前市場預期,美國 10 月新增非農就業約 6.5 萬人,高於 9 月的 2.9 萬人;失業率預期維持在 4.2%,平均時薪月增率則可能由 0.1% 回升至 0.3%。由於聯準會 10 月會議才剛暫停升息,而市場目前仍押注 12 月再次升息,本次非農能否證明美國就業市場仍具韌性,將成為影響利率預期以及近期美股、美元與黃金 (XAUUSD) 走勢的重要變數。
10月非農預計回升至6.5萬人
從近期先行指標來看,美國勞動市場較 9 月有所改善,但整體招募速度依然偏慢。
週三公布的 ADP 數據顯示,10 月美國民間部門新增就業 8.6 萬人,高於市場預期的 6.9 萬人,9 月數據則被修正至 8.6 萬人。雖然 ADP 與官方非農之間並不存在穩定的一對一對應關係,但最新結果顯示民間企業招聘尚未進一步惡化。
JOLTS 報告同樣釋放出一定韌性,9 月美國職缺增加 33.3 萬個至 752.3 萬個,職缺與失業人數之比由 1.02 升至 1.06;裁員人數降至 164.1 萬人,為 2025 年 3 月以來最低。與此同時,近期初領失業金人數仍維持在 20 萬人附近的歷史低位,顯示企業雖然招聘謹慎,但並未出現大規模裁員。
對於此次非農數據來說,如果新增就業在 5 萬至 7 萬人附近、失業率維持 4.2%,同時薪資月增 0.2%-0.3%,更符合當前「低招聘、低裁員」的就業格局。巴克萊預計 10 月新增就業約 5 萬人,失業率可能小幅回落至 4.1%,而部分機構預測則接近 10 萬人,顯示市場分歧仍然較大。
聯準會 10 月會議已將聯邦基金利率維持在 3.75%-4.00%,但仍強調通膨處於高位。9 月 PCE 年增 3.6%,核心 PCE 年增升至 3.1%,明顯高於 2% 的通膨目標。目前利率期貨顯示,市場預計 12 月升息 25 個基點的機率仍在 80% 左右。
在這種背景下,如果非農明顯超過 10 萬人,且薪資月增達到 0.3% 甚至更高,將進一步強化 12 月升息預期;如果新增就業低於 3 萬人甚至轉負,並伴隨失業率升至 4.3% 以上,市場則可能重新評估聯準會繼續緊縮政策的必要性。
10月非農數據將如何影響美股、美元及黃金?
對美股來說,就業「溫和回暖」可能是相對有利的結果。如果非農落在 5 萬至 7 萬人附近,既表明經濟沒有明顯惡化,又不會顯著增加薪資與通膨壓力,美債殖利率可能保持穩定,對那指、AI 與半導體等高估值類股相對有利。若就業大幅超過 10 萬人並伴隨薪資加速,12 月升息預期可能升溫,美債殖利率上行將重新壓制科技股估值;反之,如果非農明顯爆冷,美股短線可能受惠於升息預期降溫,但隨後需要面對消費與企業獲利放緩的擔憂。
對美元來說,若 10 月非農明顯強於 6.5 萬人的市場預期,尤其是失業率保持在 4.2% 或進一步下降,同時薪資月增 0.3% 以上,美元可能重新獲得支撐。強勁就業將強化美國經濟韌性以及聯準會 12 月升息預期。目前市場仍給予 12 月升息超過八成的機率,因此美元對就業數據可能較為敏感。若新增就業明顯低於預期、失業率升至 4.3% 以上,美債殖利率和升息預期可能同步回落,美元則存在進一步調整空間。
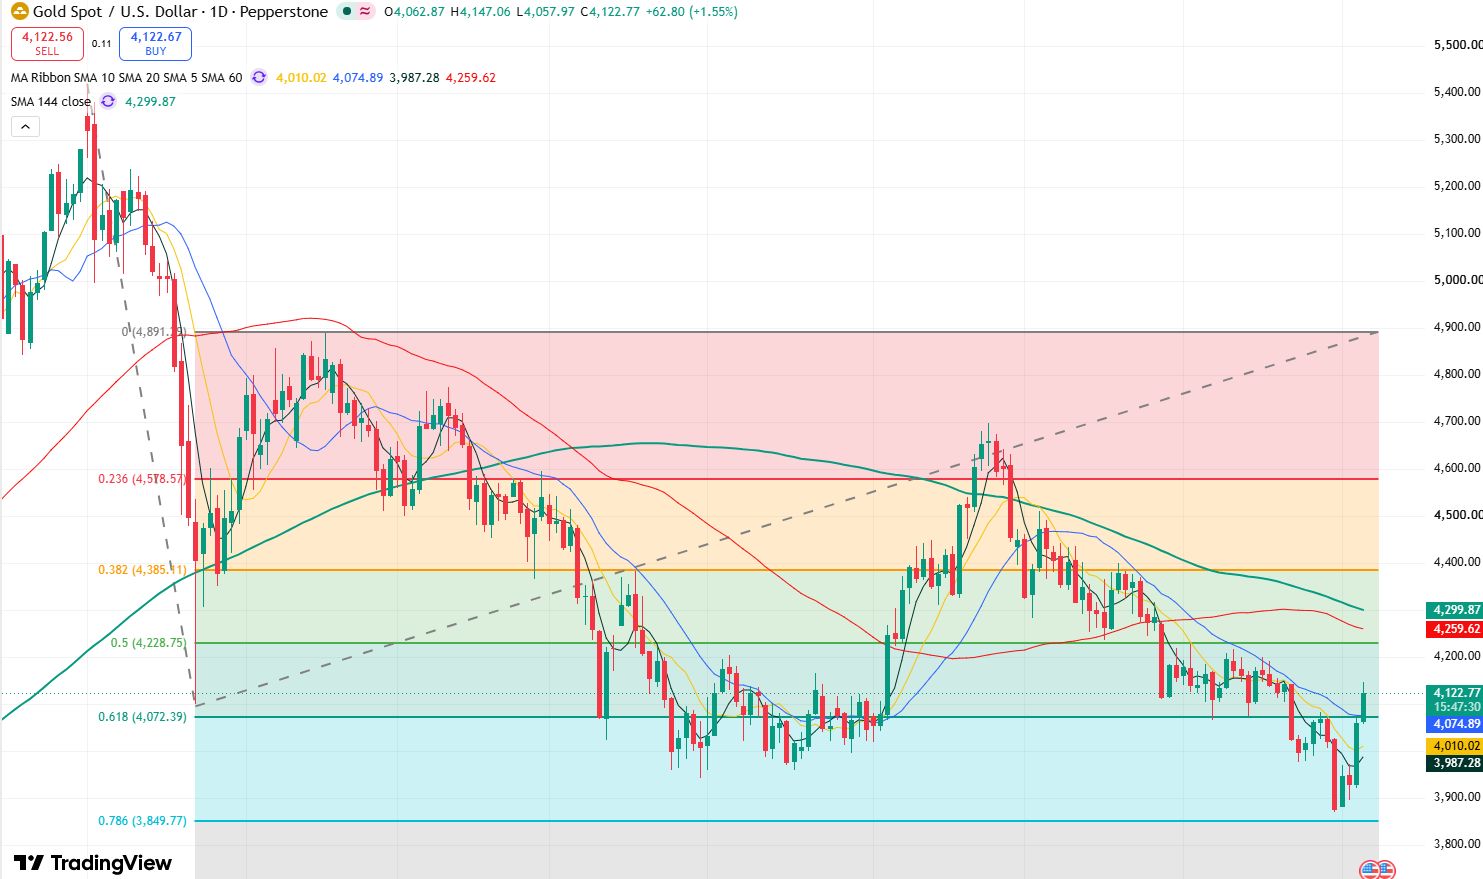
黃金價格日線圖,來源:TradingView
對黃金來說,若非農強於預期,尤其是薪資數據偏熱,聯準會 12 月升息預期上升可能推動美元和美債殖利率走高,對黃金形成壓力,可能將往下測試 4080 附近支撐位。若就業明顯低於預期,市場下調升息押注,則有利於美元和殖利率回落,金價可能獲得進一步反彈動能,有望繼續向上測試 4200 美元壓力位。不過,如果非農只是符合 6 萬至 7 萬人左右的預期,黃金走勢可能更多取決於平均時薪以及市場對 12 月政策路徑的重新定價。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











