SK海力士ADR股價預測:Q3營收創新高推動股價大漲12%,技術面顯示將上漲至173美元



AI 播客


美東時間 10 月 28 日,SK 海力士公布第三季財報,營收與營業利潤創紀錄且優於預期,推動股價大幅上漲 12%。強勁表現源於記憶體漲價與產品結構改善。同時,公司公布遠超預期的 2026 年股東回報方案,並透過長期協議提升需求可見度,獲多家機構調升目標價。技術面上,股價呈急跌後跳空修復態勢,短線明顯轉強,上方壓力先看 0.5 費波那契回檔位,最大下行風險則為關鍵均線未能轉為支撐使反彈失效。

TradingKey - 美東時間 10 月 28 日,SK 海力士 (SKHY) 在公布第三季財報後股價大幅上漲 12%。創紀錄的營收與營業利潤,加上超出市場預期的股東回報方案,推動投資人重新評估其獲利成長和現金回報能力。
公司第三季營收 104.62 兆韓元、營業利潤 83.33 兆韓元,季增分別達 32% 和 38%,營業利益率達 79.7%。據摩根大通,兩項指標分別較市場預期高出 7% 和 9%。
超預期主要來自記憶體漲價和產品結構改善。DRAM 均價季增接近 30%,NAND 上漲約 25%,均強於摩根大通預測。花旗指出,伺服器 DDR5 出貨季增超過 40%,NAND 則轉向高價值產品,支援獲利提升。
強勁經營表現也轉化為股東回報。摩根大通指出,公司 2026 年股東回報方案規模達 100 兆韓元,明顯高於市場預期的約 40 兆韓元,成為提振股價的另一項催化劑。
成長預期同樣對股價上漲給予支撐。公司與 14 家客戶簽訂的長期協議涵蓋 2027 年及 2028 年一半以上產能,提高了需求可見度。花旗將第四季營業利潤預測從 89.8 兆上調至 107 兆韓元;Wedbush 將目標價從 256 萬上調至 300 萬韓元,維持「優於大盤」評級。
不過,匯兌及投資估值損失使第三季淨利潤低於預期。這次市場的積極反應,更著眼於本業獲利超預期、長約支撐後續需求,以及更大規模的股東回報。
從技術面來看,SK 海力士在今日大幅上漲後,正向 165.32 美元附近的 0.5 費波那契回檔位靠近。目前屬於急跌後的跳空修復,短線明顯轉強。
從走勢看,股價在 9 月至 10 月初的高檔區域反覆上攻後,未能延續上漲,隨後出現連續下跌,直到 130.79 美元附近才開始修復。最近幾根 K 線低點逐步墊高,本次又以跳空開高擴大反彈,說明短線已從低位止跌嘗試,推進到對先前跌破區域的回補。
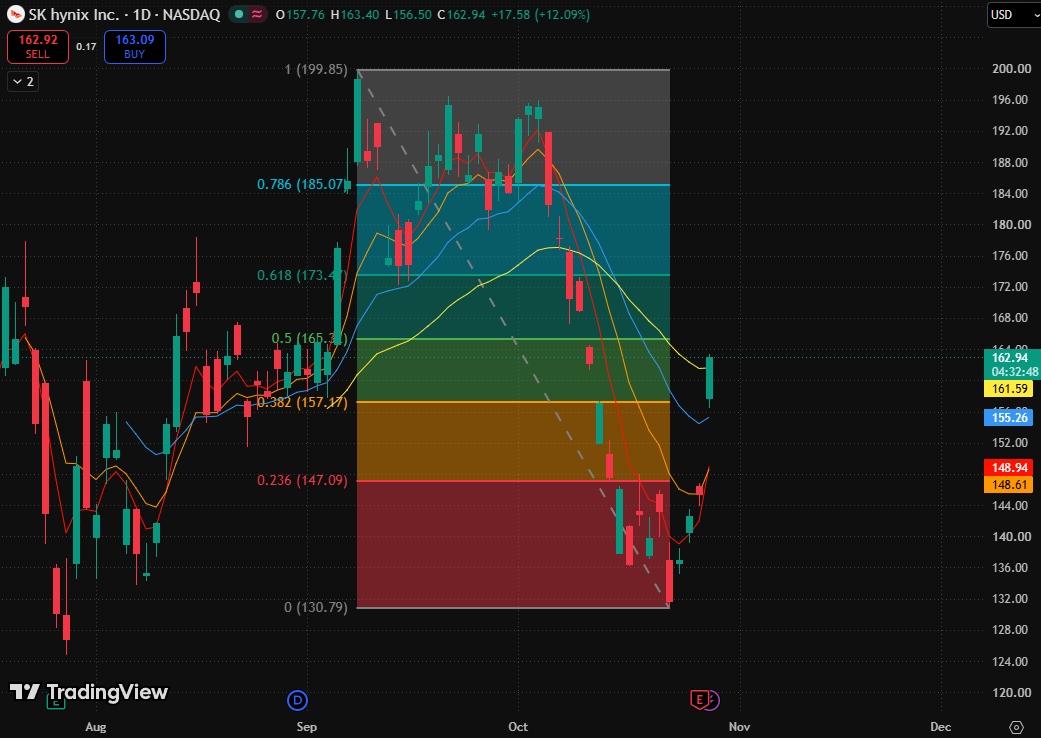
SK 海力士 ADR 日線圖,資料來源:TradingView
上行空間方面,上方壓力先看 0.5 費波那契回檔 (165 美元),若成功突破後再看 0.618 回檔位 (173 美元),更遠壓力為 0.786 費波那契回檔位 (185.07 美元)。
最大的下行風險是剛收復的关键均線無法轉化為支撐,隨後第一檔共振區 (0.382 費波那契回檔位與 20 日指數移動平均線區間),使這次強反彈退化為下跌過程中的短暫修復,價格重新指向第二檔均線密集區。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。