SpaceX 26Q3營收年增161%:AI業務扭虧為盈,商業化邏輯加速兌現



AI 播客


美東時間 10 月 20 日,SpaceX 公布 2026 年第三季財報,營收 145.75 億美元、年增 161%,淨利 44.04 億美元實現轉虧為盈。超級智慧部門與 Starlink 獲利雙雙增長,帶動盤後股價上漲逾 3%。然而,資本支出達 195.93 億美元,仍高於營運現金流,未來現金缺口與潛在融資成本將是影響後續股價與報酬的重要變數。

TradingKey - 美東時間 10 月 20 日,SpaceX (SPCX) 公布 2026 年第三季財報。期內營收達 145.75 億美元,年增 161%,較財報前 127.2 億美元的市場預期高出約 14.6%。公司實現淨利 44.04 億美元,較去年同期轉虧為盈,GAAP 稀釋後每股盈餘為 0.35 美元。
整體而言,這份財報為 AI 投入開始貢獻營收與利潤提供了證據。不過,資本支出仍明顯超過營運現金流,獲利改善能否持續,仍是判斷股價潛力的重要依據。
財報公布後,SPCX 股價盤後上漲逾 3%。
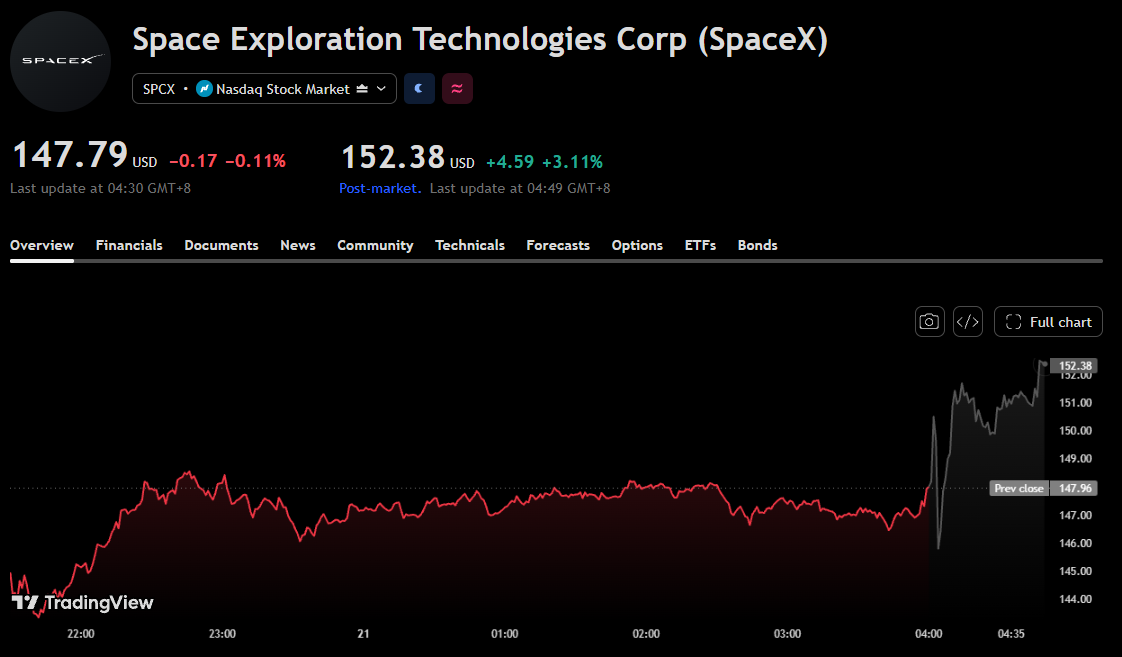
SPCX 股價盤後圖,來源:TradingView
AI營收超乎預期20%,營業利益轉虧為盈
本季,原 AI 部門更名為超級智慧(SI)部門,營收達 75.60 億美元,較 63 億美元的市場預期高出 20%;調整後 EBITDA 為 49.53 億美元,比 33.2 億美元的預期高出約 49.2%。
營收成長主要來自新雲端服務協議生效、Cursor 併表以及 Grok 使用量增加。其中,Cursor 自 8 月 14 日完成收購至季末貢獻了 6.08 億美元營收,因此不能把全部成長都歸因於算力出租。
此外,SI 部門營業利益達 4.31 億美元,扭轉了上一季 12.57 億美元的營業虧損。不過,其營業利益率約為 5.7%,與調整後 EBITDA 利益率仍有明顯差距,後者加回了折舊攤銷、股權激勵等費用。
對股價而言,這支撐了 SPCX 商業化正在改善的邏輯。
Starlink獲利成長,為獲利改善提供支撐
連接業務本季營收達到 52.48 億美元,營業利益為 23.67 億美元,年增 99%。Starlink 消費者用戶增至 1,360 萬,月均每用戶收入由上一季的 66 美元升至 69 美元,顯示用戶擴張與營收品質同步改善。
AI 業務扭虧為盈、Starlink 獲利成長,為上修獲利預期提供了依據。SpaceX 已經證明資本投入能夠帶來營收,接下來需要證明這些營收足以支撐持續擴張。
資本支出接近196億美元,獲利轉正後仍需填補現金缺口
值得特別注意的是,SpaceX 第三季資本支出達 195.93 億美元。放眼前三季,公司營運現金流為 130.97 億美元,低於同期 480.69 億美元的資本支出,說明擴張投入尚未由營運產生的現金完全覆蓋。
不過,截至 9 月底,公司仍持有約 898.55 億美元的現金、現金等價物及有價證券,能夠為後續投資提供緩衝。
因此,這份財報尚不足以說明公司迫切需要新增融資;更值得觀察的是,未來營運現金流能否加快成長,進而降低持續投資對現有資金儲備的消耗。
但如果這一缺口持續存在,融資成本和相關償付責任就會成為影響股東報酬的重要變數。據路透社報導,標普全球數位基礎設施業務負責人馬克·哈比卜提醒,部分複雜融資安排可能讓大型科技公司承擔尚未直接顯現在資產負債表上的專案債務:「可以肯定地說,還有更多(債務)是我們目前尚未察覺到的。」他同時表示,目前尚無需調整相關企業評級。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。