亞馬遜股價預測:摩根士丹利指市場尚未充分反映AWS的成長潛力及獲利能力,股價或開啟新一輪上漲



AI 播客


摩根士丹利將亞馬遜列為首選股,目標價上調至 350 美元,認為市場未充分反映 AWS 成長潛力及獲利能力。基於 GPU 部署預期提升,大摩上調 AWS 營收成長率與營業利潤率預測,並看好 Bedrock 在企業生成式 AI 採用中的推動作用。潛在風險在於算力投資支出先於營收回收,且自由現金流改善可能滯後。技術面上,股價日內上漲超 5% 展現強勢修復,均線呈多頭排列,短線正挑戰關鍵壓力位,若有效突破將進一步上探。
TradingKey - 摩根士丹利將亞馬遜(AMZN)列為「首選股」,目標價從 335 美元上調至 350 美元。該行認為,市場尚未充分反映 AWS 的成長潛力及獲利能力。
摩根士丹利依據更高的 GPU 部署預期,將 AWS 在 2027 年和 2028 年的營收成長率預測,由 41% 和 37% 上調至 47% 和 42%。新增算力有望幫助 AWS 承接更多客戶需求,為營收成長提供支援。
但對股價而言,擴張的價值還取決於營收能否涵蓋折舊和營運成本。大摩預計,AWS 在 2028 年的營業利潤率將達到 44%,較先前預測提高約 2 個百分點,並貢獻亞馬遜約 67% 的營業利潤。如果營收和利潤率同步改善,AWS 便可能推動集團獲利預期上修,也有助於緩解投資人對 AI 投入回報的擔憂。
摩根士丹利還認為,Bedrock 在企業採用生成式 AI 過程中的作用被低估。該平台提供多種模型及 AI 應用開發能力,幫助企業建置與運行應用。
如果企業客戶從試驗轉向持續部署,AWS 有望獲得更多付費呼叫和相關雲端服務需求。對投資人而言,這不僅關係到短期營收,也影響其對 AWS 成長持續性的判斷,進而可能提高願意給予亞馬遜的估值倍數。
風險在於,算力投資支出先於營收回收,獲利成長也未必同步轉化為自由現金流改善。若需求釋放慢於預期,或折舊壓力高於預期,估值提升就可能受限。
從技術面來看,亞馬遜股價日內上漲超 5%,已重新站上五條指數移動平均線,並越過 260.69 美元的關鍵位置。盤中大漲改善了短線結構,當前屬於區間內的強勢修復,正在再次挑戰 10 月反彈高點。
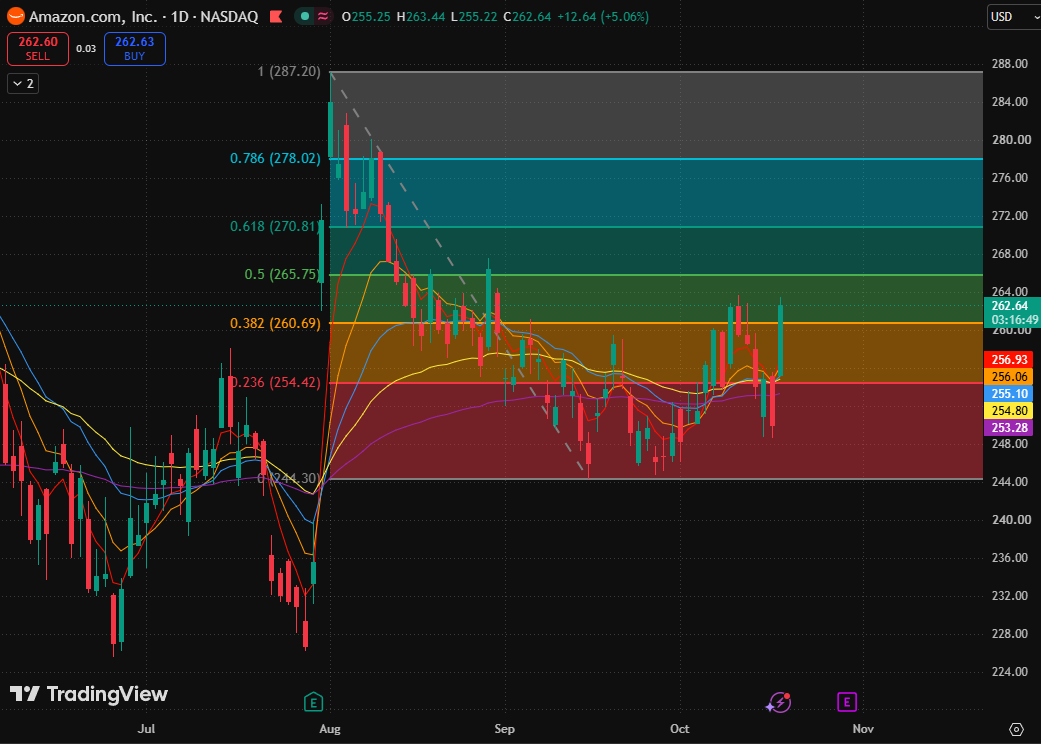
亞馬遜股價圖,來源:TradingView
均線方面,5 日、10 日和 20 日指數移動平均線分別位於 256.99、256.09 和 255.12 美元,80 日與 160 日指數移動平均線分別位於 254.80 和 253.28 美元,已呈多頭排列。不過,五條均線仍集中在較窄範圍,尚未充分向上發散,反映短線修復領先於中長期趨勢確認。
當前上方壓力集中在 263 至 265.75 美元,由近期反彈高點與 0.5 費波那契回檔位構成;若有效突破該價位,將進一步挑戰 0.618 費波那契回檔位(270.81 美元)。
下行風險方面,需要注意再次衝擊整理區上沿失敗,隨後跌回最新收複位下方,形成二次上攻受阻,並把回檔壓力重新傳向均線密集區。若該支撐帶也失守,當前「強勢修復」的判斷將明顯削弱,走勢可能重新轉向區間下部。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。