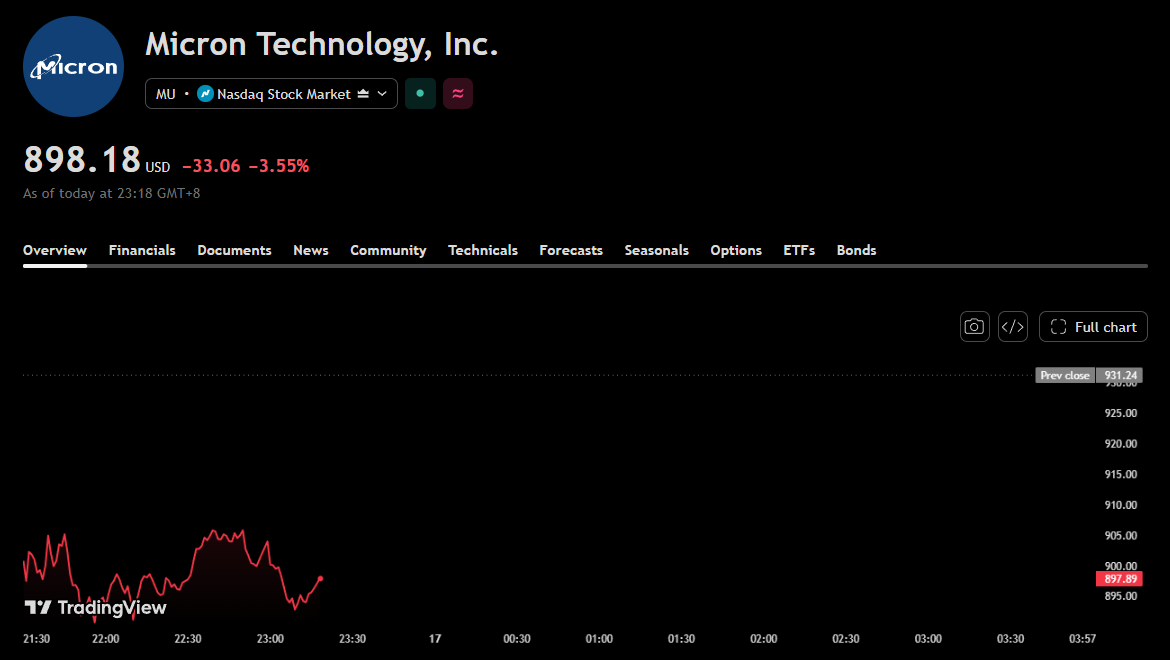
記憶體股週五再度受挫,美光跌超3%,惟高盛稱市場高估CXMT帶來的技術衝擊



AI 播客


記憶體股近期因長鑫存儲4F²架構進展及產能擴張預期而受挫。然而,資料中心需求推動HBM與DRAM漲價預期,供應商短期供給仍緊且長期協議增加。儘管長鑫產能成長帶來潛在風險,但其在先進製程與HBM技術仍存門檻,市場或過度悲觀。美光、晟碟與SK海力士受益環節各異,長遠供需變數仍需持續追蹤。

眼前供給仍緊,資料中心需求推高漲價預期
KeyBanc Capital Markets 分析師 John Vinh 在亞洲訪查後指出,供應商正將更多記憶體產能轉向資料中心。他預計,這將使 2027 年針對 PC 和智慧型手機的記憶體供應量減少 20% 至 30%。
基於 AI 需求和產能配置的變化,Vinh 預計,2026 年第四季 DRAM 價格將季增 15% 至 20%,NAND 上漲約 20%;2027 年第一季,HBM 價格可能季增 80% 至 100%。這些是尚待實現的預測,但解釋了市場為何仍關注記憶體晶片的漲價空間:資料中心消化更多產能,其他市場可獲得的供應隨之緊縮。
客戶也在提前鎖定貨源。惠普與戴爾已將供應協議延長至 2031 年,Google 正在洽談涵蓋至 2035 年的協議。長期協議的增加,使供應商對未來需求有了更明確的預期。
長鑫擴產是風險,HBM追趕仍有技術門檻
長鑫的產能成長不可忽視。高盛預測其 DRAM 晶圓月產能將從 2026 年底的 29 萬片增至 2028 年底的 51.3 萬片,增幅約 77%。高盛認為,市場擔憂這部分新增供給有其依據。
但高盛同時認為,市場高估了 4F² 架構進展帶來的技術衝擊。長鑫在先進製程 DRAM 和 HBM 方面仍與韓國廠商存在差距;HBM 競爭不僅取決於 DRAM 技術,也取決於封裝和先進基礎裸晶的製造能力。出口管制限制中國本土代工廠取得 EUV 曝光機,進一步增加了追趕難度。
產能擴張也不等於能夠填滿本土市場。高盛預計,到 2028 年,長鑫仍僅能滿足中國國內約 50% 的 DRAM 需求和 40% 的 HBM 需求。高盛據此認為,三星電子和 SK 海力士低於 1 倍的股價淨值比,已反映了對 2028 年下行週期過於悲觀的預期,其風險報酬比具有吸引力。
美光、晟碟與SK海力士,受益的環節各不相同
三家公司面對的是同一輪記憶體週期,受益環節卻各不相同。
美光處於 DRAM 和 HBM 需求主線。Vinh 認為,此次調研結果對美光最為正面;其戰略客戶協議數量也已從第二季的 16 份增至第三季的 26 份。
晟碟更直接對應 NAND 市場。除 NAND 漲價預期外,公司已與八家客戶簽訂長期協議,其中包括多家大型科技公司。
SK 海力士的焦點是 HBM 需求及長鑫帶來的長期競爭風險。公司已與主要客戶完成長期協議簽署。對其而言,眼前需要觀察的是 HBM 漲價預測能否兌現;更遠期的變數,則是長鑫擴產能以多快的速度轉化為有效供應。
因此,長鑫的進展值得追蹤,但不能把 2028 年的擴產預測直接等同於當前供需逆轉。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。