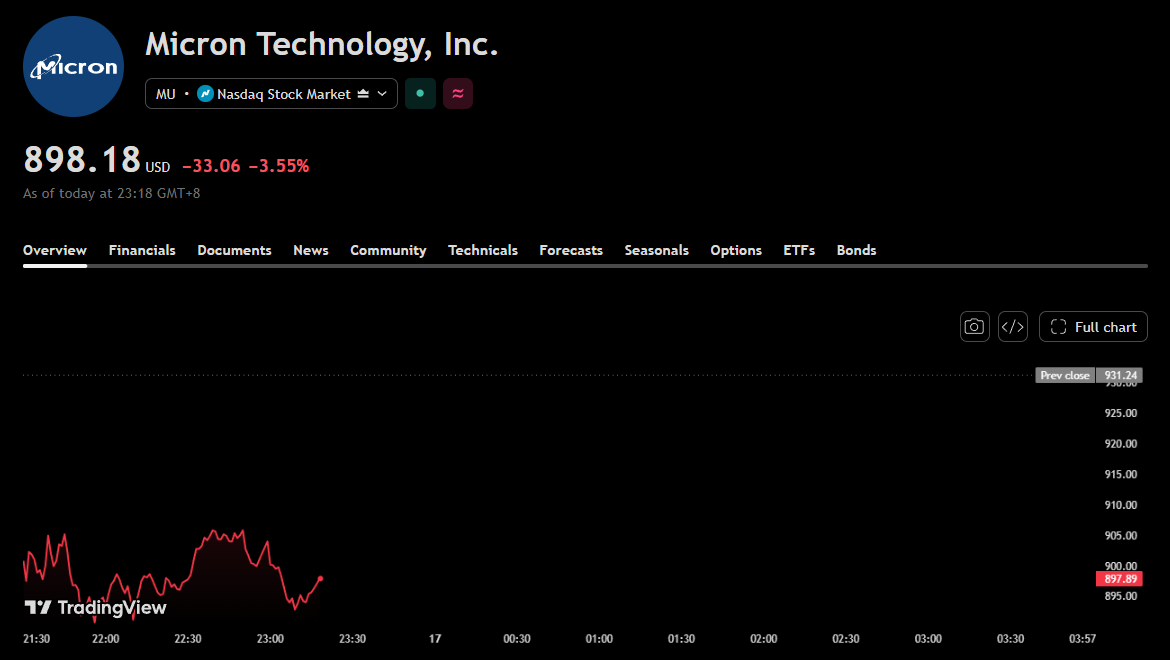
记忆体股周五再度受挫,美光跌超3%,惟高盛称市场高估CXMT带来的技术冲击



AI播客


10月16日,记忆体股因市场担忧长鑫存储4F²架构进展将缓解芯片紧缺而集体回调,SK海力士、闪迪、美光周跌幅显著。短期内,数据中心AI需求推高存储芯片涨价预期,主流厂商长协订单增加,供给仍显紧张。尽管长鑫未来产能扩张较快,但在先进制程、HBM封装及EUV设备限制下,技术追赶仍存门槛,且短期内难以完全满足本土需求。市场对远期下行周期的悲观预期或有过度,各存储厂商在不同环节受益,美光、闪迪与SK海力士风险回报比较具吸引力。

眼前供给仍紧,数据中心需求推高涨价预期
KeyBanc Capital Markets分析师John Vinh在亚洲调研后指出,供应商正把更多存储产能转向数据中心。他预计,这将使2027年面向PC和智能手机的存储供应量减少20%至30%。
基于AI需求和产能分配的变化,Vinh预计,2026年第四季度DRAM价格将环比上涨15%至20%,NAND上涨约20%;2027年第一季度,HBM价格可能环比上涨80%至100%。这些是尚待兑现的预测,但解释了市场为何仍关注存储芯片的涨价空间:数据中心吸收更多产能,其他市场可获得的供应随之收紧。
客户也在提前锁定货源。惠普和戴尔已将供应协议延长至2031年,谷歌正在洽谈覆盖至2035年的协议。长期协议的增加,使供应商对未来需求有了更明确的预期。
长鑫扩产是风险,HBM追赶仍有技术门槛
长鑫的产能增长不可忽视。高盛预测其DRAM晶圆月产能将从2026年底的29万片增至2028年底的51.3万片,增幅约77%。高盛认为,市场担忧这部分新增供给有其依据。
但高盛同时认为,市场高估了4F²架构进展带来的技术冲击。长鑫在先进制程DRAM和HBM方面仍与韩国厂商存在差距;HBM竞争不仅取决于DRAM技术,也取决于封装和先进基础裸片的制造能力。出口管制限制中国本土代工厂获取EUV光刻机,进一步增加了追赶难度。
产能扩张也不等于能够填满本土市场。高盛预计,到2028年,长鑫仍仅能满足中国国内约50%的DRAM需求和40%的HBM需求。高盛据此认为,三星电子和SK海力士低于1倍的市净率,已反映了对2028年下行周期过于悲观的预期,其风险回报比具有吸引力。
美光、闪迪与SK海力士,受益的环节各不相同
三家公司面对的是同一轮存储周期,受益环节却各不相同。
美光处于DRAM和HBM需求主线。Vinh认为,此次调研结果对美光最为正面;其战略客户协议数量也已从二季度的16份增至三季度的26份。
闪迪更直接对应NAND市场。除NAND涨价预期外,公司已与八家客户签订长期协议,其中包括多家大型科技公司。
SK海力士的焦点是HBM需求及长鑫带来的长期竞争风险。公司已与主要客户完成长期协议签署。对其而言,眼前需要观察的是HBM涨价预测能否兑现;更远期的变量,则是长鑫扩产能以多快的速度转化为有效供应。
因此,长鑫的进展值得跟踪,但不能把2028年的扩产预测直接等同于当前供需逆转。