Meta股價逼近歷史高位:AI變現預期撐估值,Q3財報與資本支出成關鍵檢驗



AI 播客


美東時間10月13日,Meta股價在歷史高點附近震盪。強勁的廣告業務與AI產品商業化進度支撐估值,第二季營收年增28%,但AI資本支出激增導致自由現金流大幅下滑。10月21日美股盤後公布的第三季業績將成為關鍵,若AI變現不及預期,恐加劇高檔回檔風險。
TradingKey - 美東時間 10 月 13 日,Meta Platforms(META)在 760 美元左右震盪,距離近期高點 779.8 美元僅有 2.54% 的漲幅距離,距離歷史高點也僅有 4.7% 的漲幅距離。
如果多頭能夠有效突破這一歷史壓力區,800 美元可能成為下一個心理關卡;但若股價再次在前高附近受阻,近期累積的獲利盤也可能集中回吐。
本輪股價上漲並非單純由技術反彈推動,背後仍有 Meta 持續強化 AI 產品與商業化能力的預期。Meta 宣布,Muse Wonder 已透過 Meta Model API 與 Muse Code 向開發者與使用者開放,Muse Wonder Full 則率先提供給 Muse Code 訂閱者使用。市場將此解讀為 Meta 正加快把 AI 能力產品化,並試圖在個人代理、企業應用與訂閱服務中建立新的收入來源。
Meta 現有廣告業務也為這輪估值修復提供了基本面支撐。公司第二季營收達到 608.01 億美元,年增 28%;截至 6 月,旗下應用家族每日活躍人數達到 36 億,年增 3%。不過,AI 基礎建設投入同步推高成本,第二季營業利潤率由去年同期的 43% 降至 31%,資本支出達到 310.8 億美元。
而真正的風險在於,Meta 能否讓 AI 投入開始轉化為更高的營收、利潤與現金流。公司第二季自由現金流降至約 7.84 億美元,較去年同期的 85.5 億美元大幅下降;全年資本支出指引則達到 1300 億至 1450 億美元。換句話說,市場目前願意為 Meta 未來的 AI 變現能力提前定價,但如果支出持續成長、利潤率繼續承壓,股價在歷史高點附近的波動也會被明顯放大。
接下來,投資人將重點關注 Meta 在 10 月 21 日美股盤後公布的第三季業績,以及管理層是否進一步說明 AI 產品的商業化進度、廣告效率改善情況與資本支出回報週期。
從技術面來看,如果業績能夠證明 AI 投入正在提升廣告變現和新業務營收,股價突破約 787 美元並進一步挑戰 800 美元並非沒有可能;但若業績或指引低於預期,股價跌回 730 至 750 美元區域,短線升勢就可能轉為高檔震盪。
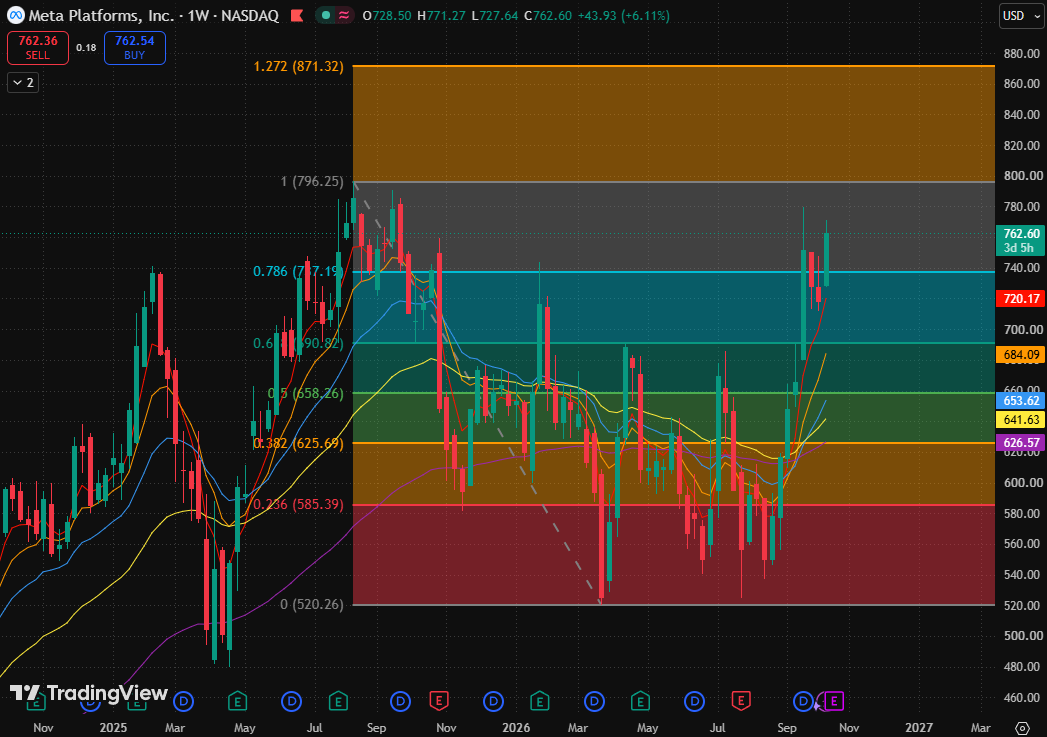
META 週線圖,來源:TradingView
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。