Meta股价逼近历史高位:AI变现预期撑估值,Q3财报与资本支出成关键检验



AI播客


美东时间10月13日,Meta股价在历史高位附近震荡。基本面受强劲广告业务支撑,Q2营收同比增长28%至608.01亿美元。然而,大规模AI基础设施投入推高成本,资本支出增加导致自由现金流大幅下降,利润率承压。投资者正密切关注美东时间10月21日盘后公布的Q3财报,以评估AI商业化进展及资本支出回报周期。
TradingKey - 美东时间10月13日,Meta Platforms(META)在760美元左右震荡,距离近期高点779.8美元仅有2.54%的涨幅距离,距离历史高位也仅有4.7%的涨幅距离。
如果多头能够有效突破这一历史压力区,800美元可能成为下一個心理关口;但若股价再次在前高附近受阻,近期累积的获利盘也可能集中回吐。
本轮股价上行并非单纯由技术反弹推动,背后仍有Meta持续强化AI产品与商业化能力的预期。Meta宣布,Muse Wonder 已通过Meta Model API与Muse Code向开发者和用户开放,Muse Wonder Full则率先提供给Muse Code订阅者使用。市场将此解读为Meta正加快把AI能力产品化,并试图在个人代理、企业应用与订阅服务中建立新的收入来源。
Meta现有广告业务也为这轮估值修复提供了基本面支撑。公司第二季度营收达到608.01亿美元,同比增长28%;截至6月,旗下应用家庭每日活跃人数达到36亿,同比增长3%。不过,AI基础设施投入同步推高成本,第二季度营业利润率由去年同期的43%降至31%,资本支出达到310.8亿美元。
而真正的风险在于,Meta能否让AI投入开始转化为更高的收入、利润与现金流。公司第二季度自由现金流降至约7.84亿美元,较去年同期的85.5亿美元大幅下降;全年资本支出指引则达到1300亿至1450亿美元。换句话说,市场目前愿意为Meta未来的AI变现能力提前定价,但如果支出持续增长、利润率继续承压,股价在历史高位附近的波动也会被明显放大。
接下来,投资者将重点关注Meta在10月21日美股盘后公布的第三季度业绩,以及管理层是否进一步说明AI产品的商业化进度、广告效率改善情况与资本支出回报周期。
从技术面来看,如果业绩能够证明AI投入正在提升广告变现和新业务收入,股价突破约787美元并进一步挑战800美元并非没有可能;但若业绩或指引低于预期,股价跌回730至750美元区域,短线升势就可能转为高位震荡。
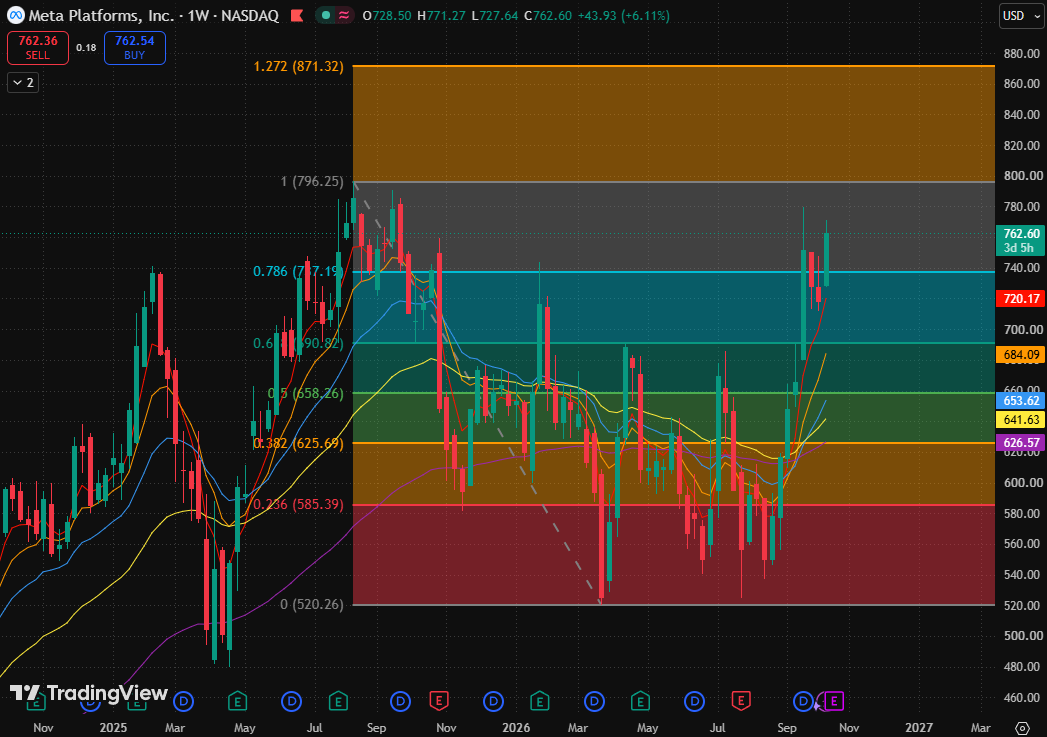
META周线图,来源:TradingView