AMD股價預測:Muse推動AI智能體CPU需求增長,股價有望再次突破新高嗎?



AI 播客


隨著 AI 代理人應用普及,市場預期伺服器 CPU 需求將大幅擴張。瑞穗與花旗分別上調 AMD 目標價至 705 美元與 800 美元,看好 AMD 受益於 Meta 等大客戶需求並有望反超英特爾。技術面上,AMD 股價處於上升趨勢中的高檔回檔,短線動能轉弱,20 日均線與費波那契回檔位將是關鍵支撐,若失守恐面臨更深調整。
TradingKey - 隨著 Meta Muse 等個人 AI 代理人應用推出,市場對伺服器 CPU 需求的預期持續升溫。瑞穗將 AMD 目標價由 580 美元上調至 705 美元,花旗則將目標價上調至 800 美元,認為 AMD (AMD) 有望成為新一輪 CPU 需求擴張的主要受惠者。
與等待使用者提問的聊天機器人相比,AI 代理人能夠持續執行任務、呼叫工具與執行程式碼。這種變化不僅增加 GPU 推論需求,也可能提高 CPU、記憶體與網路基礎設施的消耗。
AI Agent打開CPU增量市場
瑞穗分析師維傑·拉凱什 (Vijay Rakesh) 預計,到 2030 年,AI 代理專用 CPU 市場規模將達到 800 億美元,未來四年年複合成長率約 123%;頭節點 CPU 市場規模將達到 680 億美元,年複合成長率約 61%。相比之下,傳統 CPU 市場規模預計為 600 億美元,年複合成長率僅約 2%。
根據瑞穗的預測,整體伺服器 CPU 潛在市場規模到 2030 年將增至約 2090 億美元,年複合成長率約 32%,低於 AMD 預期的逾 2200 億美元。這意味著,新增需求將主要來自 AI 代理和相關系統架構,而非傳統伺服器業務的自然擴張。
花旗 10 月 6 日發布的報告則給出了更高的市場預期。該行預計,全球 CPU 總潛在市場規模將從 2025 年的 290 億美元擴張至 2030 年的 3000 億美元,年複合成長率約 60%。
兩組預測分別涉及伺服器 CPU 市場與全球 CPU 總市場。由於涵蓋範圍和測算假設未完全對齊,不能直接將兩者的差額理解為對同一市場的預測分歧,但它們都指向 AI 代理帶來的 CPU 增量需求。
AMD受益於Meta需求,競爭格局也將變化
花旗指出,Meta 是 AMD 伺服器業務的最大客戶之一,因此,Meta Muse 等 AI 代理應用擴大部署,有望帶動 AMD 伺服器 CPU 需求。這也是該行將 AMD 目標價上調至 800 美元的重要依據。
瑞穗預估,AMD 伺服器 CPU 營收將從去年的 120 億美元增至 2028 年的 440 億美元;同期,英特爾相關營收預估從 170 億美元增至 410 億美元。若預測實現,AMD 將進一步縮小與英特爾的營收差距,並在 2028 年實現反超。
AMD股票技術分析
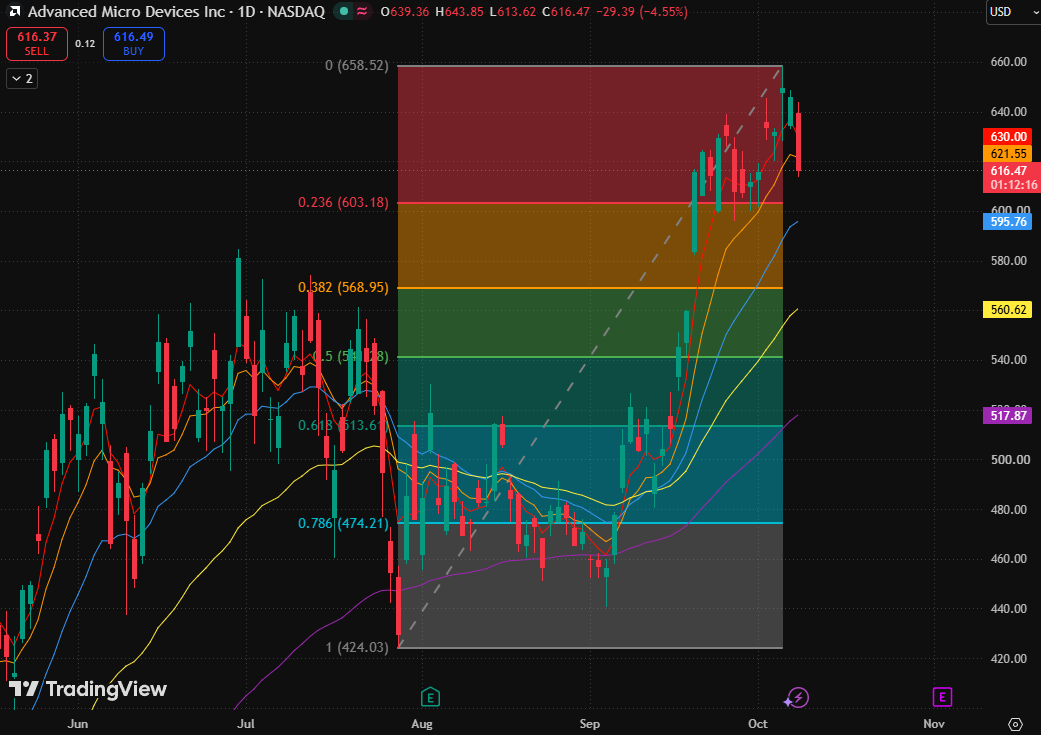
來源:TradingView
從 AMD 股票的日線圖來看,股價從 658.52 美元高點回落,目前仍在 0.236 費波那契回檔位(603.18 美元)上方。當前屬於上升趨勢中的高檔回檔,短線上攻節奏已經中斷,但尚未確認中期趨勢反轉。
均線仍保持完整多頭排列:5 日均線(630.10 美元)> 10 日均線(621.60 美元)> 20 日均線(595.79 美元)> 80 日均線(560.64 美元)> 160 日均線(517.88 美元)。不過,現價已經跌至 5 日、10 日均線下方,說明短期動能先於中期趨勢轉弱,20 日均線將成為下一層承接參考。
上行空間方面,若股價重新站穩 5 日均線(630.10 美元),才有條件恢復向前高(658.52 美元)推進;在短期均線收復前,單根反彈陽線不足以確認調整結束。
下行空間方面,若股價失守費波那契 0.236 回檔位,則調整將向 20 日均線擴大。最大風險是核心樞軸失守後,20 日均線也無法承接。屆時「高檔淺回檔」的判斷失效,價格可能轉向第三檔共振區,而不再只是沿短期均線整理。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。