三星Q3營業利益成長近8倍創新高,美光、輝達及記憶體股後市怎麼看?



三星電子 10 月 8 日公布 2026 年第三季初步業績,營收與營業利潤均創季度新高,主要受惠於 AI 需求成長與記憶體晶片漲價。然而,股價反應有限,顯示利多已部分提前反映。美光等同業財報亦顯示產業獲利受支撐,但不同記憶體與硬碟產品因供需及擴產計劃出現走勢分化。後續投資人應持續關注記憶體價格漲跌的持續性、新增產能釋放對供應與售價的影響,以及輝達等大廠在關鍵零組件採購成本與系統交付上的進展。
TradingKey - 10 月 8 日,三星電子公布 2026 年第三季初步業績指引:合併營收約 195 兆韓元,年增 126.6%;營業利益約 107.4 兆韓元,年增 782.5%、季增約 20%。營收與營業利益均創單季新高,營業利益較 LSEG SmartEstimate 的 106.1 兆韓元預期高出約 1.2%。
截至發稿,三星電子股價下跌 0.93%,報 266,000 韓元,股價未能上漲,顯示創紀錄的業績已在很大程度上被市場提前反映。
三星與美光 (MU) 的最新業績顯示,AI 需求成長與記憶體晶片漲價仍在支撐產業獲利。後續需關注價格上漲能持續多久,以及新增產能釋放是否會緩解供應緊張。
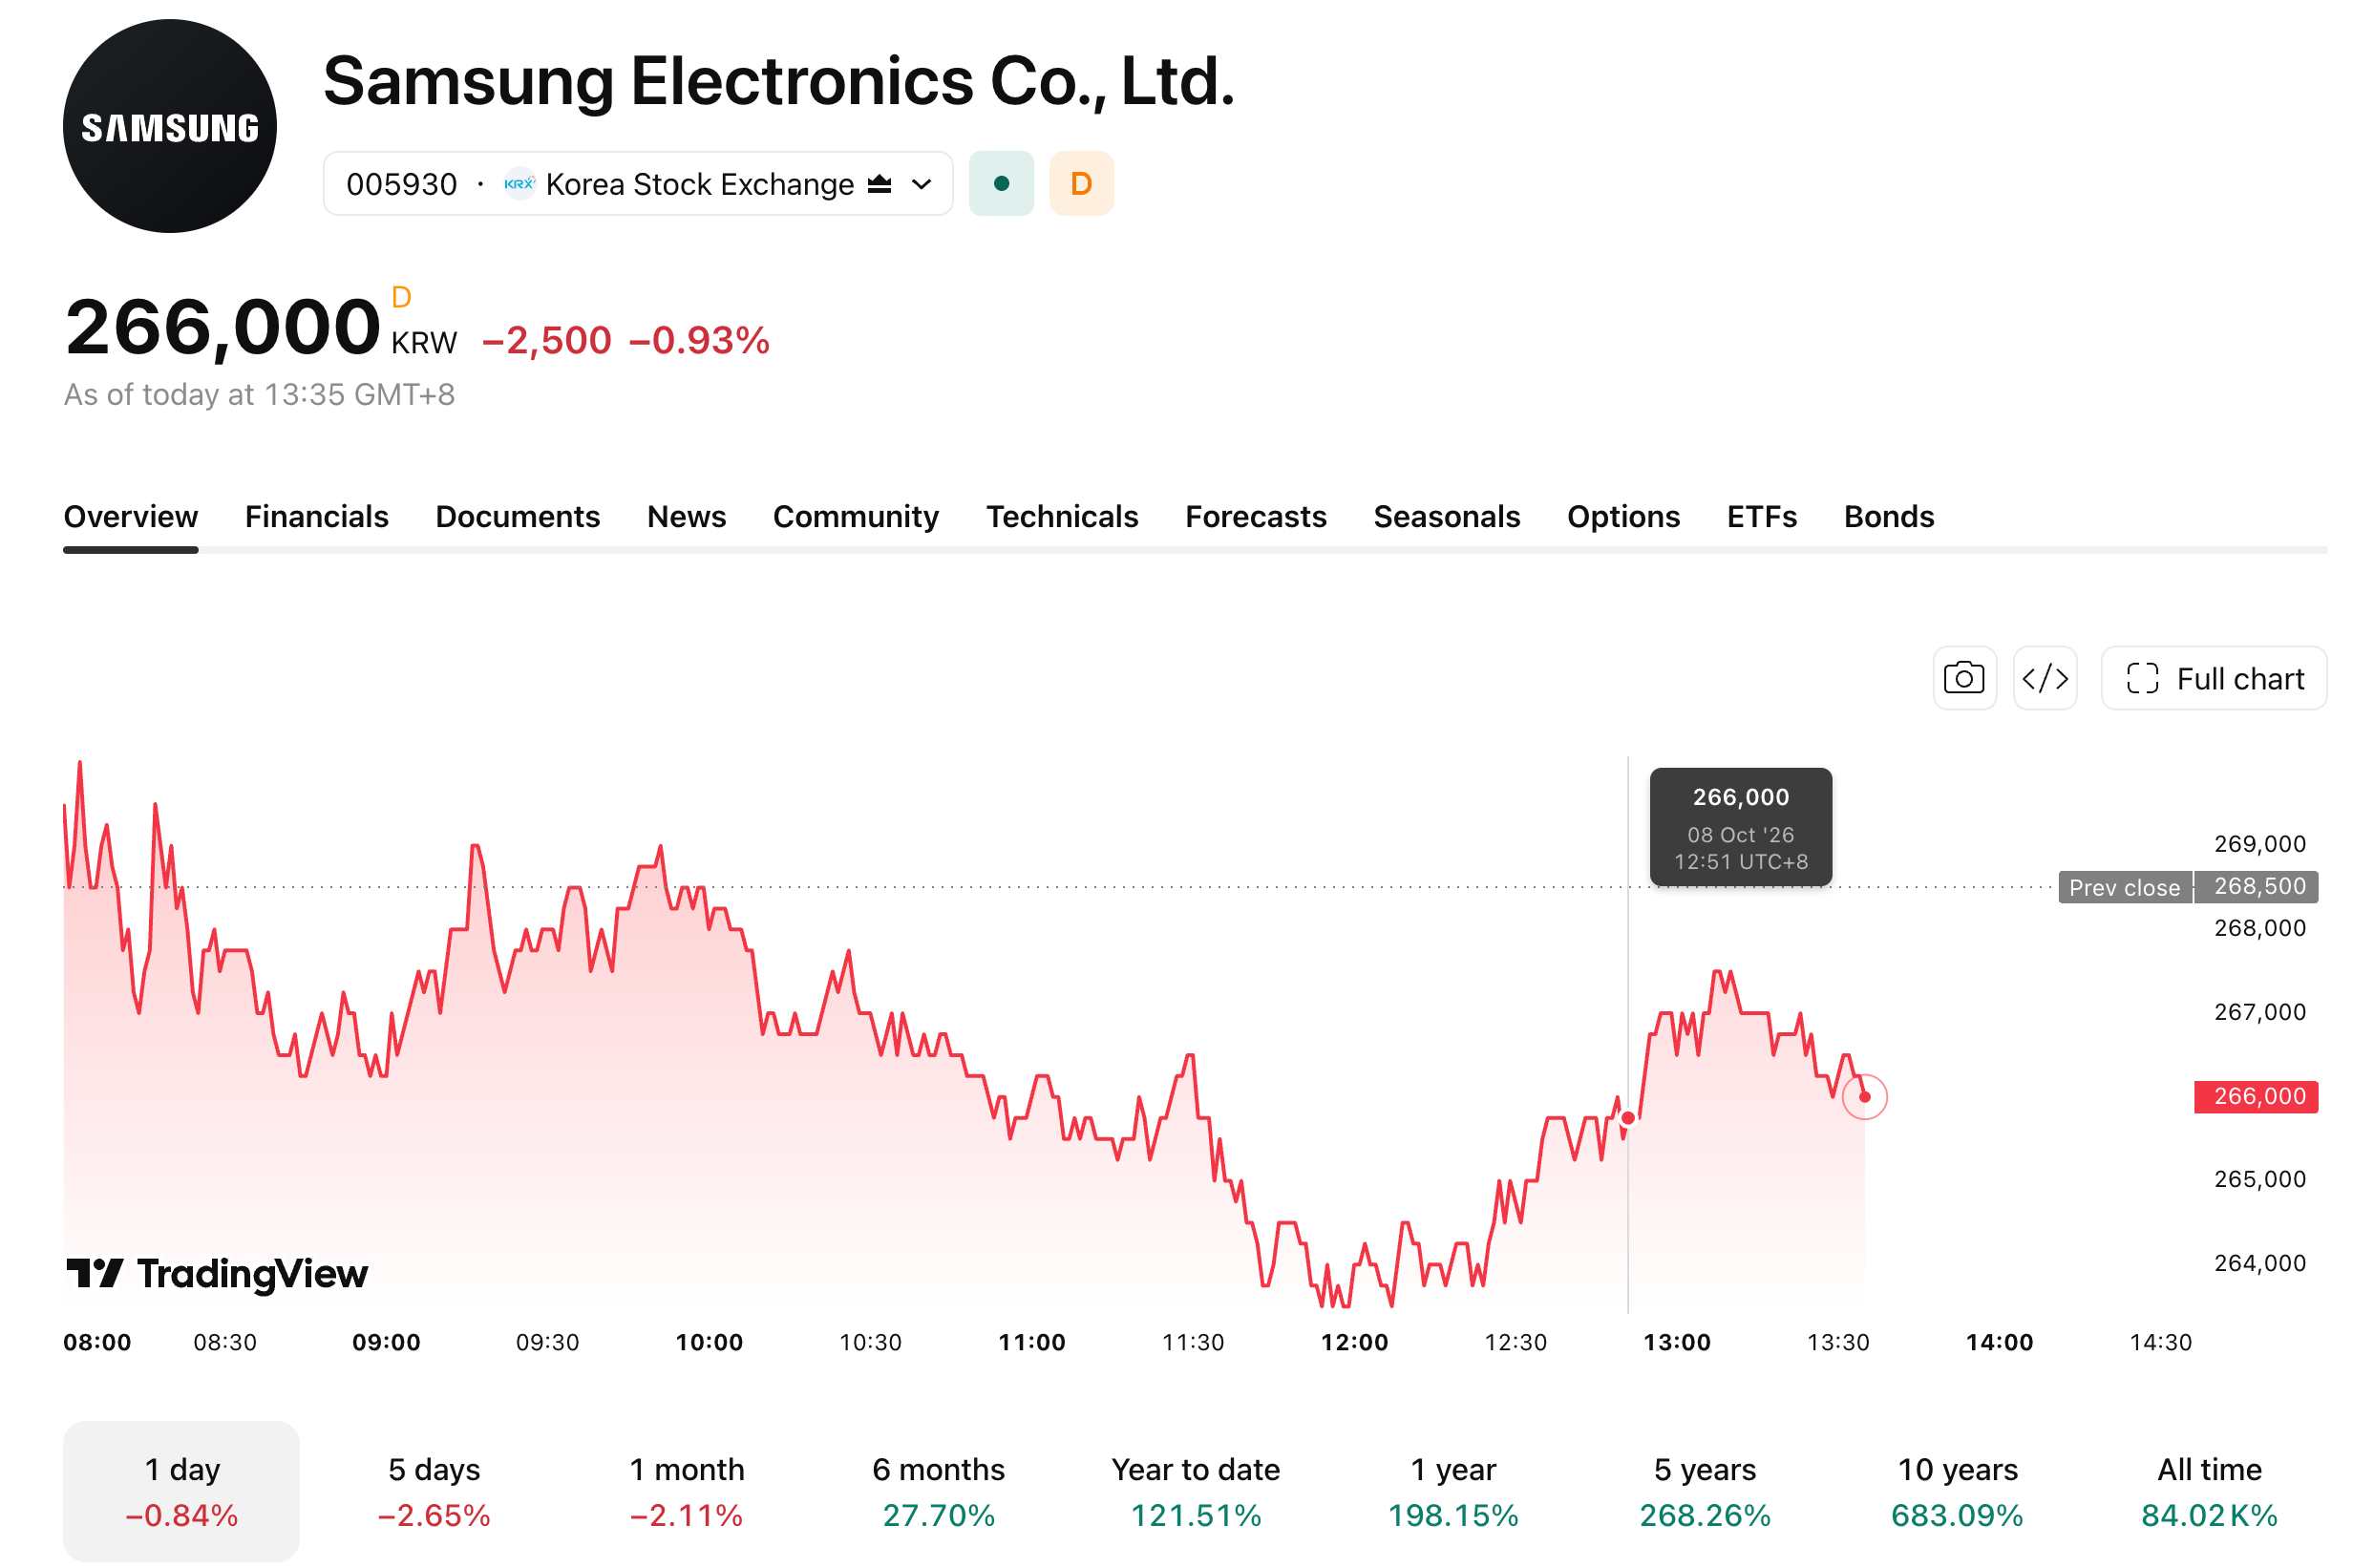
【來源:TradingView】
三星獲利創新高,記憶體漲價能持續多久?
據路透社報導,傳統 DRAM 與 NAND 供應緊張、HBM 需求成長,預計將使記憶體業務成為三星第三季獲利成長的主要來源。Douglas Research Advisory 分析師 Douglas Kim 估計,三星第三季 HBM 位元出貨量季增近 50%。
記憶體價格漲勢預計延續至第四季,但傳統 DRAM 漲幅有所放緩。TrendForce 預期,第四季傳統 DRAM 合約價季增 10% 至 15%,低於路透所述第二季約 60% 的漲幅;NAND Flash 合約價預計季增 15% 至 20%。後續獲利成長仍需觀察出貨量、產品結構及成本變化。
記憶體晶片漲價也增加了三星手機與消費電子業務的成本壓力。分析師預估,晶圓代工業務仍將因產能利用率偏低與固定成本負擔而虧損。三星計劃於 10 月 29 日公布詳細財報,屆時可進一步觀察記憶體業務的獲利貢獻、HBM 業務進展及其他業務表現。
美光業績大增,記憶體股為何分化?
美東時間 9 月 30 日,美光公布 2026 財年第四季業績,營收達 542.3 億美元,年增約 379%;非 GAAP 稀釋每股盈餘為 33.42 美元,非 GAAP 毛利率達到 87%,上年同期為 45.7%。
公司預計 2027 財年第一季營收為 600 億至 630 億美元,非 GAAP 稀釋每股盈餘為 37.15 至 39.15 美元。營收指引中值對應約 13.4% 的季增,非 GAAP 毛利率預計約 86.25%,季減 0.75 個百分點。管理階層預計,2027 年和 2028 年的記憶體供需狀況將較 2026 年更緊縮。
不過,不同記憶體產品面臨的供需變化並不相同。美光主要經營 DRAM、HBM 和 NAND 業務,晟碟(SNDK)主要經營 NAND 快閃記憶體及相關產品;威騰電子(WDC)和希捷(STX)則以傳統硬碟業務為主,其獲利前景更受硬碟供需和價格變化影響。
據 MarketWatch 援引《日經亞洲》報導,東芝計劃擴大面向 AI 資料中心的硬碟產能,引發市場對新增供應可能削弱硬碟廠商訂價能力的擔憂。10 月 2 日,威騰電子和希捷均收跌約 10.2%。擴產對兩家公司獲利的實際影響,仍取決於新增產能規模、投產進度及客戶需求成長。
此後,相關股票走勢繼續分化。美東時間 10 月 7 日,美光和晟碟分別收漲 4.06% 和 1.92%,威騰電子收跌 1.37%,希捷小幅收漲 0.24%。後續需分別關注記憶體晶片的漲價持續性,以及硬碟擴產對售價和利潤率的影響。
HBM4供貨與成本如何影響輝達?
輝達 (NVDA) Rubin GPU 採用 HBM4。美光表示,針對 Vera Rubin 平台的 36GB、12 層 HBM4 已於 2026 曆年第一季開始量產出貨。HBM4 供貨是 Rubin 系統生產與交付的重要條件。
對輝達而言,HBM4 供應增加有助於滿足生產需求;若採購價格上漲,則可能增加成本,具體影響取決於供貨合約與系統銷售定價。後續需關注 HBM4 交付能否配合 Rubin 的生產計畫,以及雲端廠商與 AI 企業的採購需求能否持續成長。
三星初步業績反映出記憶體需求與漲價對獲利的支撐。記憶體廠商後續需關注售價與新增供應,輝達則需關注關鍵零組件供貨、採購成本及系統訂單。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。