


Meta股價預測:Muse變現路徑成關鍵,小摩升目標價至920美元,股價能創歷史新高嗎?



AI 播客


美東時間9月24日,Meta股價創一年新高。摩根大通將目標價上調至920美元,主因Muse變現路徑清晰及AI前景樂觀。該行預期Meta營收增長,但大規模資本支出將使自由現金流持續為負。技術面上,Meta股價逼近前期高點,短期走勢轉強,須關注關鍵支撐位與假突破風險。

TradingKey - 美東時間 9 月 24 日,Meta Platforms(META)盤中股價達到 777.89 美元,創下近一年以來新高。
Meta Connect 大會後,摩根大通將公司目標價從 820 美元上調至 920 美元,維持加碼評級。核心原因在於 Muse 變現路徑逐漸清晰,該行對 Meta 廣告之外的成長空間更為樂觀。
祖克柏在大會上表示,Meta 未來將對透過 Muse 完成的交易收取小額手續費。目前,Muse 變現規模仍然有限,或僅涉及少量重度使用訂閱。交易抽成意味著,其收入來源有望從用戶付費擴展至平台促成的商業活動,但實際規模仍待兌現。
Muse Connector 是這一模式落地的關鍵。平台已收到超過 2000 份接入申請,新增沃爾瑪等合作夥伴,並向開發者開放 API。商家和服務的接入,為 Muse 促成交易提供了基礎,但接入申請並不等於實際交易收入。
摩根大通預計,未來更多商家可能在 Muse 上部署智慧體,透過智慧體之間的互動完成交易。Meta 既可按交易額抽成,也可能圍繞商家的經營目標定價。該行認為,這與現有廣告業務的底層邏輯相似,具備規模化複製的條件。
模型能力則關係到另一條收入來源。摩根大通預計,前沿模型 Watermelon 將在未來數周發布,既能增強 Muse 的產品表現,也將擴大 Meta Model API 的商業空間。若其以明顯低於競爭對手的價格提供服務,可能吸引開發者和企業增加呼叫。硬體承擔著拓展入口的作用。Meta 已將 Reality Labs 的重心轉向服務 Muse 與個人超級智慧的穿戴式裝置,並將眼鏡視為最大硬體機會。新款智慧眼鏡與掌上裝置 Muse Charm,為 AI 服務提供了更多觸及用戶的場景。
這些預期最終反映在估值上。摩根大通以 2028 年預期 GAAP 每股盈餘 35.44 美元為基礎,將估值倍數從 23 倍提高至約 26 倍。這意味著,該行願意為成長能見度和 AI 變現前景給予更高估值。
但擴張伴隨著資金壓力。該行預計,Meta 營收將從 2026 年的 2543 億美元增至 2028 年的 3544 億美元;受大規模資本支出影響,2026 年至 2028 年自由現金流將持續為負,2027 年至 2028 年資本支出佔營收比例預計升至 80% 左右。
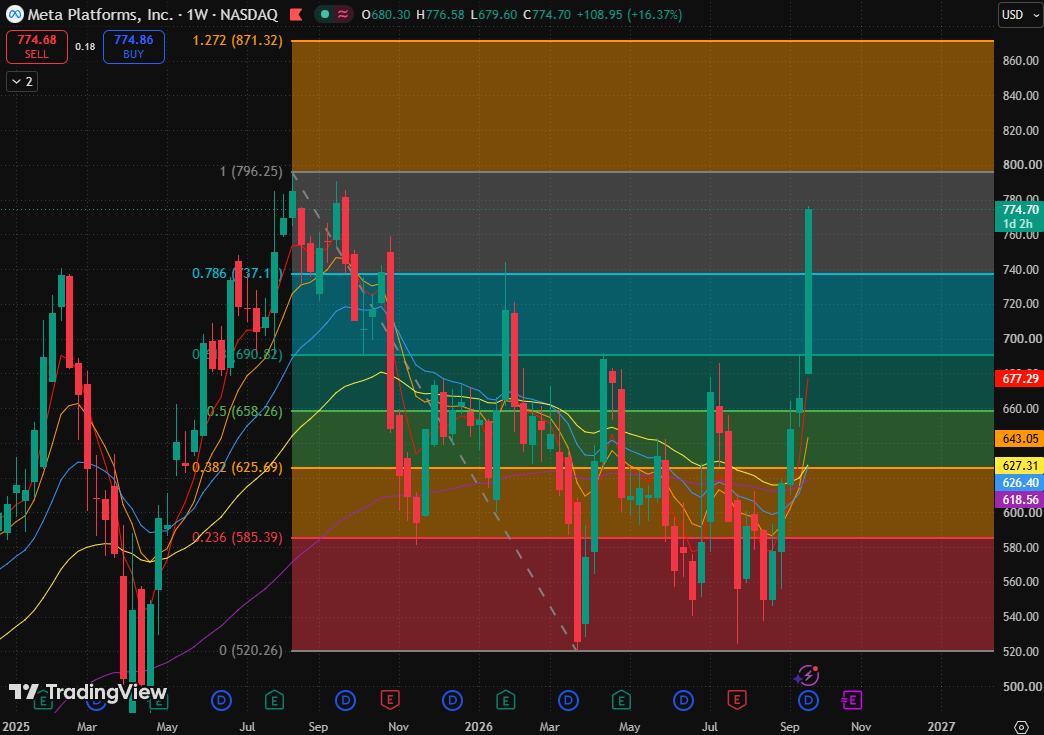
Meta 週線圖,來源:TradingView
從 Meta 股價圖來看,現價位於已收復 0.786 費波那契回檔位(737.19 美元),正在逼近 796.25 美元的前期高點,當前屬於前高附近的再度上攻,買方已取得短期主動。
技術面上,近期週線上升節奏加快,價格逐級收復費波那契回檔層級,並脫離此前的均線密集區。5 日、10 日均線上彎,20 日均線仍略低於 80 日均線,短期走勢轉強,中期均線尚未形成完整的多頭排列。當週價格接近週內高點,確認目前仍處於突破後的高位,但站穩與否須由週線收盤驗證。週線收盤守住 0.786 回檔位則上攻結構延續,失守則轉弱。
關鍵支撐由近及遠分為三檔:0.618 費波那契回檔位(690.82 美元)與此前反彈高點區域相鄰;0.5 費波那契回檔位(658.26 美元)與前期多次整理的平台區域重疊;0.382 費波那契回檔位(625.69 美元)緊鄰 20 日均線(626.40 美元)和 80 日均線(627.31 美元),構成下方較集中的技術支撐。
上方首要壓力仍是前高,突破並站穩後,再觀察 1.272 費波那契擴展位(871.32 美元)。
核心風險是週線收盤跌回 0.786 回檔位下方,且隨後無法重新收復,屆時下行風險將指向 0.618 回檔支撐,當前強勢上攻判斷需要撤回。次要風險是價格短暫突破前高後迅速回落,週線無法守住突破位置,形成假突破,使進一步向擴展位推進的預期失去依據。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










