美國股市下跌,納指跌1.13%;科技股跌幅居前,軟體股逆勢走強;SpaceX跌超4%



AI 播客


受十年期美債殖利率創多年新高及原油價格回升影響,美股三大指數收跌,科技股與消費股跌幅居前。宏觀方麵,美國九月綜合 PMI 創五年新高,OECD 上調全球通膨預期並預計聯準會年內將再升息一次。半導體與晶片領域持續推進技術迭代,英特爾表示 18A 已量產,高通則發表全新二奈米製程旗艦晶片。

TradingKey - 10 年期美債殖利率創 2007 年 7 月以來最高水準,同時原油價格回升亦打壓股市,美國股市下跌。科技股、消費股跌幅居前,軟體股逆勢走強
截至收盤,道瓊指數跌 0.68%,報 51511.59 點;那斯達克綜合指數跌 1.13%,報 26936.04 點;標普 500 指數跌 0.75%,報 7706.03 點。
科技股表現
SpaceX (SPCX) 跌 4.11%,報 148.36 美元。
SpaceX 總裁兼營運長葛溫·肖特維爾 (Gwynne Shotwell) 擬出售逾 5200 萬美元股票。監管文件顯示,肖特維爾擬出售 342,170 股,合計市值約 5196 萬美元,相關股份係透過現金執行股票選擇權方式取得。與此同時,另一份財務揭露顯示,以美國總統川普名義持有的投資帳戶曾於 7 月對 SpaceX 股票進行短線買賣操作,進一步引發外界對內線交易的關注。
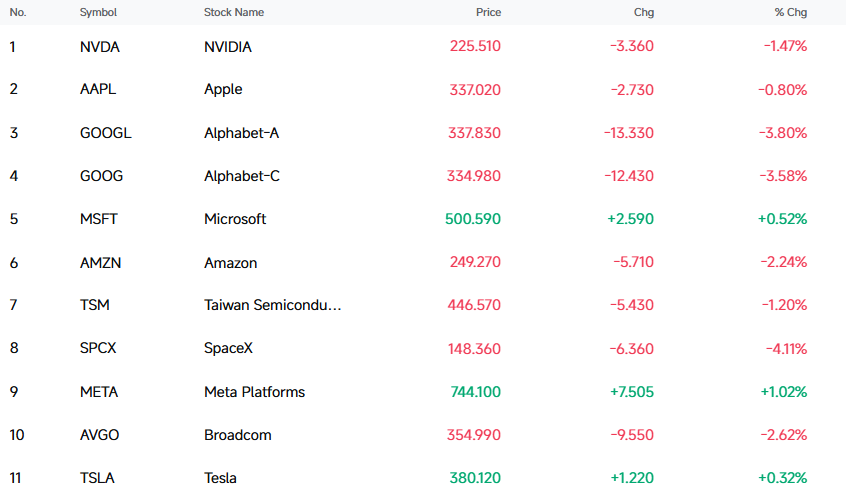
大型科技股中,Meta Platforms (META) 漲 1.02%,微軟 (MSFT) 漲 0.52%,特斯拉 (TSLA) 漲 0.32%;跌幅方面,SpaceX (SPCX) 跌 4.11%,Google (GOOGL) 跌 3.80%,Alphabet-C (GOOG) 跌 3.58%,博通 (AVGO) 跌 2.62%,亞馬遜 (AMZN) 跌 2.24%,輝達 (NVDA) 跌 1.47%,台積電 (TSM) 跌 1.20%。
【來源:FutuBull】
費城半導體指數跌 1.23%,報 12534.27 點。30 檔成分股中,4 檔上漲,26 檔下跌。
記憶體股中,晟碟 (SNDK) 跌 3.73%,SK 海力士 (SKHY) 跌 3.12%,美光科技 (MU) 跌 2.22%。
軟體股中,Palo Alto Networks (PANW) 漲 5.00%,CrowdStrike (CRWD) 漲 4.97%,Palantir (PLTR) 漲 3.68%,飛塔資訊 (FTNT) 漲 2.57%
公司消息
英特爾:智慧體時代 CPU 配置權重上升,18A 已量產、14A 計劃 2028 年放量
英特爾在技術創新與產業生態大會上表示,隨著 AI 負載由模型推論轉向複雜任務執行,資料中心 CPU 與 GPU 的配置比例預計逐步接近 1:1,部分複雜智慧體場景需要更高 CPU 密度。公司表示,Intel 18A 已進入量產,18A-P 進入風險試產;Intel 14A 面向內部產品的風險試產計劃於 2027 年下半年啟動,目標於 2028 年實現大規模量產爬坡。英特爾資料中心業務負責人陳葆立表示,CPU、GPU 與記憶體目前均面臨供應緊張,希望利用新增產能緩解供應問題。
高通驍龍雙旗艦亮相,聚焦裝置端 AI 與智慧體運算
高通在本次驍龍峰會上發表驍龍 8 Elite Extreme Gen 6 與驍龍 8 Elite Gen 6,兩款晶片均採用 2 奈米製程,Oryon CPU 時脈達到 5GHz。標準版較上一代 CPU、GPU 及 NPU 效能分別提升 10%、35% 和 14%;Extreme 版本 NPU 效能提升 35%,每瓦效能最高提升 33%。
產業&宏觀消息
美債拋售加劇,10 年期美債殖利率站上 5.1%
10 年期美債殖利率站上 5.1%、創 2007 年 7 月以來新高。長期美債殖利率也企穩多年高位。30 年期美債殖利率日內升約 10 個基點,逼近 5.4%,接近上週二剛刷新的 2007 年以來的高位。
美國 9 月綜合 PMI 創 5 年來新高
受新訂單大幅飆升的推動,美國 9 月商業活動實現超預期擴張,創下五年多來的最高水準。週三,標普全球公布的數據顯示,追蹤製造業和服務業的美國綜合 PMI 產出初值在本月升至 58.4,顯著高於 8 月份的 56.0,達到自 2021 年 7 月以來的最高點。PMI 讀數高於 50 的榮枯線即表明私營部門處於擴張狀態。
OECD 上調全球通膨預期,預計聯準會年內還將升息一次
OECD 發布最新《經濟展望》,將 G20 今年及明年通膨預測分別上調至 4.1% 和 3.6%,先前預測為 4.0% 和 3.1%。全球經濟今年成長預測由 2.8% 上調至 2.9%,明年則由 3.1% 下調至 3.0%。OECD 預計聯準會年內還將升息一次,歐元區、澳洲和南韓可能進一步小幅升息,日本繼續收緊政策。美國今明兩年成長預測分別為 2.2% 和 2.1%,均高於 6 月預測;AI 基礎設施投資抵銷了部分消費疲弱影響,能源成本則壓制明年成長。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。