美光股價預測:花旗指HBM、伺服器DDR5及eSSD需求將從2027年起爆發性成長,股價有望突破嗎?



AI 播客


美東時間 9 月 17 日,美光股價強勢上漲逾 5% 至 980 美元,受印度封裝測試工廠商業化生產以滿足 AI 晶片需求驅動。花旗報告指出,AI 邁入持續學習時代將推升高頻寬記憶體、伺服器 DDR5 等需求爆發,預計 2027 年全球記憶體資本支出將年增 46.5% 至 804 億美元,但擴產緩慢恐致供需缺口延伸至 2031 年。技術面上,美光短線於均線密集區反彈,能否突破 996.35 美元為關鍵壓力位,935.35 美元為重要支撐區。

TradingKey - 美東時間 9 月 17 日,在聯準會宣布升息的次日,美光 (MU) 強勢上漲逾 5%,股價重返 980 美元。
美光科技執行長桑傑·梅赫羅特拉(Sanjay Mehrotra)表示,該公司位於印度古吉拉特邦薩南德的半導體封裝與測試工廠已開始商業化生產,以滿足人工智慧 (AI) 推動的記憶體晶片需求成長。
薩南德工廠將來自美光科技全球製造網路的先進 DRAM 和 NAND 晶圓加工成成品記憶體和儲存產品。美光科技在一份聲明中表示,該工廠預計將在 2026 年將封裝和測試數千萬顆晶片,並在 2027 年將產能提升至數億顆。
花旗在最新研究報告中指出,隨著 AI 從單純的訓練與推理階段邁入「持續學習」時代,HBM、伺服器 DDR5 及企業級固態硬碟 (eSSD) 的需求將從 2027 年起同步爆發性成長。
在需求急速攀升的同時,供給端受制於 HBM 產能占用與技術遷移放緩,擴產步伐遠落後於需求。花旗據此預計,2027 年全球記憶體資本支出將年增 46.5% 至 804 億美元,但受制於產能建設的漫長交期,即便大規模投資也難以填補供需缺口。
同時花旗預測 2027 年全球記憶體資本支出 (DRAM+NAND) 將年增 46.5% 至 804 億美元,較 2026 年的 549 億美元顯著加速。DRAM 資本支出預計年增 51.6% 至 586 億美元,由三星電子 (206 億美元)、SK 海力士 (175 億美元) 和美光 (158 億美元) 領銜。但花旗強調,增量 DRAM 投資中相當大比例仍將流向 HBM 產能和先進 DRAM 製程,對通用 DRAM 供給的實際緩解效果有限。
花旗指出,儘管資本支出規模大幅躍升,但鑑於綠地投資產能擴建的漫長交期,更高的支出水準不足以彌合 2027 年的供需缺口。以此為基礎,花旗對全球記憶體供需失衡局面的判斷延伸至 2031 年,並認為持續學習與個人 AI / 實體 AI 的規模化落地將成為這一超長期結構性供給短缺的核心支撐。
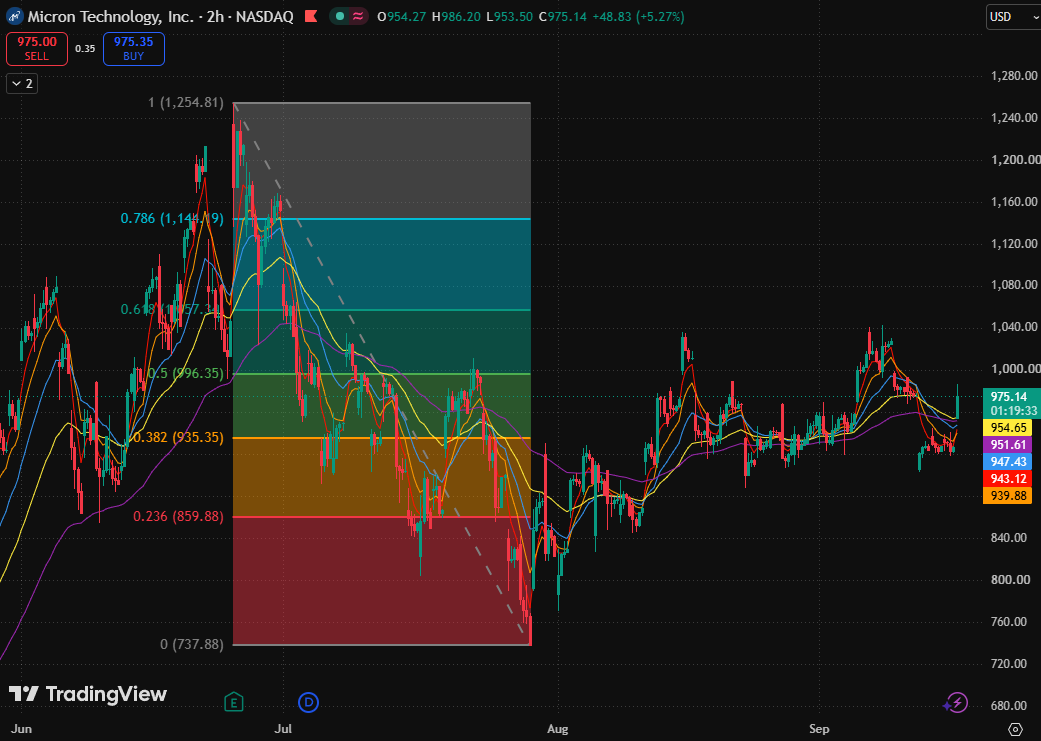
美光 2 小時 K 線圖,來源:TradingView
美光股價自階段低點 (737.88 美元) 附近止跌後震盪修復,9 月初一度上探至 1,040 美元附近,隨後回落到 940—955 美元均線密集區。最新價格突破短、中、長期均線:5 日均線 (944.38 美元)、10 日均線 (940.57 美元)、20 日均線 (947.79 美元)、80 日均線 (954.83 美元)、160 日均線 (951.71 美元)。
現價同時位於 0.382 費波那契回檔位 (935.35 美元) 上方,但仍低於 0.5 費波那契回檔位 (996.35 美元)。短線屬於急跌後的強勢反彈,尚未確認重新打開 1,057.35 美元上方空間。
均線方面,五條均線高度收斂在 940.57—954.83 美元,屬於壓縮後的方向選擇區,而不是已經打開的多頭發散。最新股價雖然重新站上全部均線,但 5 日均線和 10 日均線仍低於 80 日均線與 160 日均線,說明短線買盤剛剛奪回均線密集區,趨勢強度仍需關鍵位置確認。
當前最關鍵的上方確認位是 0.5 費波那契回檔位 (996.35 美元)。該位置在 9 月初被上破後得而復失,已經由支撐轉為壓力。若後續 2 小時 K 線能夠連續收於 996.35 美元上方,並在回測時守住,反彈才有條件重新指向 0.618 費波那契回檔位 (1,057.35 美元)。
支撐方面,80 日均線 (954.83 美元) 與 0.382 費波那契回檔位 (935.35 美元) 構成的共振區是當前的重點觀察區間。只要該區域能夠守住,本次回落更適合定義為強勢整理後的再啟動嘗試;若 935.35 美元失守,則短線反彈失敗的機率上升。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。