聯準會10月利率決議前瞻:暫停升息已成共識,美股、美元及黃金如何反應?



AI 播客


聯準會將於美東時間 10 月 28 日公布利率決議,市場普遍預期將暫停升息,維持利率於 3.75%-4.00%,但 12 月繼續升息機率仍高。通膨壓力偏高支持緊縮,但就業降溫與金融條件緊縮提供暫停理由。主席沃什對 12 月政策路徑的措辭將主導市場走向。若釋放鷹派訊號,將推升美債殖利率與美元,對美股科技股及黃金形成壓力;反之,若措辭偏鴿,則有利美股反彈與金價回升。

TradingKey - 聯準會將於美東時間 10 月 28 日 14:00 公布 10 月利率決議,聯準會主席沃什將在 14:30 召開記者會。市場目前普遍預期,聯準會將在 9 月升息 25 個基點後暫時按兵不動,將聯邦基金利率目標區間維持在 3.75%-4.00%。
聯準會10月或暫停升息,但12月繼續升息的可能性仍高
據路透最新調查顯示,幾乎所有受訪經濟學家均預計聯準會 10 月維持利率不變,但多數機構仍認為 12 月可能再次升息。9 月會議上,聯準會剛將利率上調 25 個基點至 3.75%-4.00%,而 9 月會議紀錄顯示,多數官員認為年底前再次升息可能是合適的選擇。
支持聯準會繼續緊縮政策的主要因素仍是通膨。9 月美國 CPI 年增 3.7%,明顯高於 2% 的通膨目標,核心 CPI 年增 2.6%;隨後公布的 9 月 PPI 月增 1.3%,年增升至 6.3%,創 4 年多來最大月度漲幅。能源價格是重要推動因素,但服務價格和部分核心項目同樣偏強,說明通膨壓力並不完全局限於汽油和能源。
不過,就業市場降溫為聯準會暫停升息提供了理由。9 月美國非農就業人口僅增加 2.9 萬人,明顯低於市場預期的 9 萬人,失業率由 4.1% 升至 4.2%,薪資成長也有所放緩。最新初領失業金人數雖然仍處於 19.4 萬人的歷史低檔附近,說明企業尚未出現大規模裁員,但招聘活動已經明顯放慢。
值得注意的是,影響升息的金融條件已經明顯緊縮。9 月升息後,美國公債殖利率持續上升,10 年期公債殖利率一度衝上 5.3% 上方。聯準會可能希望觀察高利率和債券殖利率上升對消費、房地產和企業投資的影響,而不是連續兩次會議升息。路透調查因此認為,10 月暫停、12 月再升息目前是更主流的政策路徑。
因此,本次會議最值得關注的是沃什對 12 月政策路徑的措辭。如果他繼續強調通膨風險,並表示進一步緊縮政策仍然合適,即使 10 月不升息,也可能被市場理解為一次「鷹派暫停」;如果沃什更加強調就業放緩、金融條件緊縮以及等待更多數據,則市場可能下調 12 月升息預期。
10月聯準會決議對美股、美元及黃金有什麼影響?
美股方面,如果聯準會維持利率在 3.75%-4.00% 不變,同時沃什沒有明顯強化 12 月升息預期,美股可能獲得階段性支撐。近期 10 年期美債殖利率仍接近 5%,高利率已經成為限制科技股估值的重要因素,因此任何偏鴿派訊號都可能推動美債殖利率回落,對那指、AI 與半導體等高估值類股相對有利。不過,如果聯準會雖然暫停升息,但明確暗示 12 月再次升息,市場可能將其視為「鷹派暫停」,美債殖利率重新上行,高估值科技股仍可能面臨壓力。
美元方面,美元的反應可能更多取決於沃什的記者會,而不是維持利率不變本身。目前暫停升息已被市場較充分反映,如果聯準會明確表示通膨仍過高、12 月可能繼續緊縮政策,美元可能在美國利率優勢和美債殖利率上升的推動下重新走強。相反,如果沃什強調就業風險並淡化進一步升息的緊迫性,市場可能下調 12 月升息預期,美元指數存在階段性回檔空間。目前美元仍處於近 18 個月相對高點附近,政策預期變化對其短線影響較大。
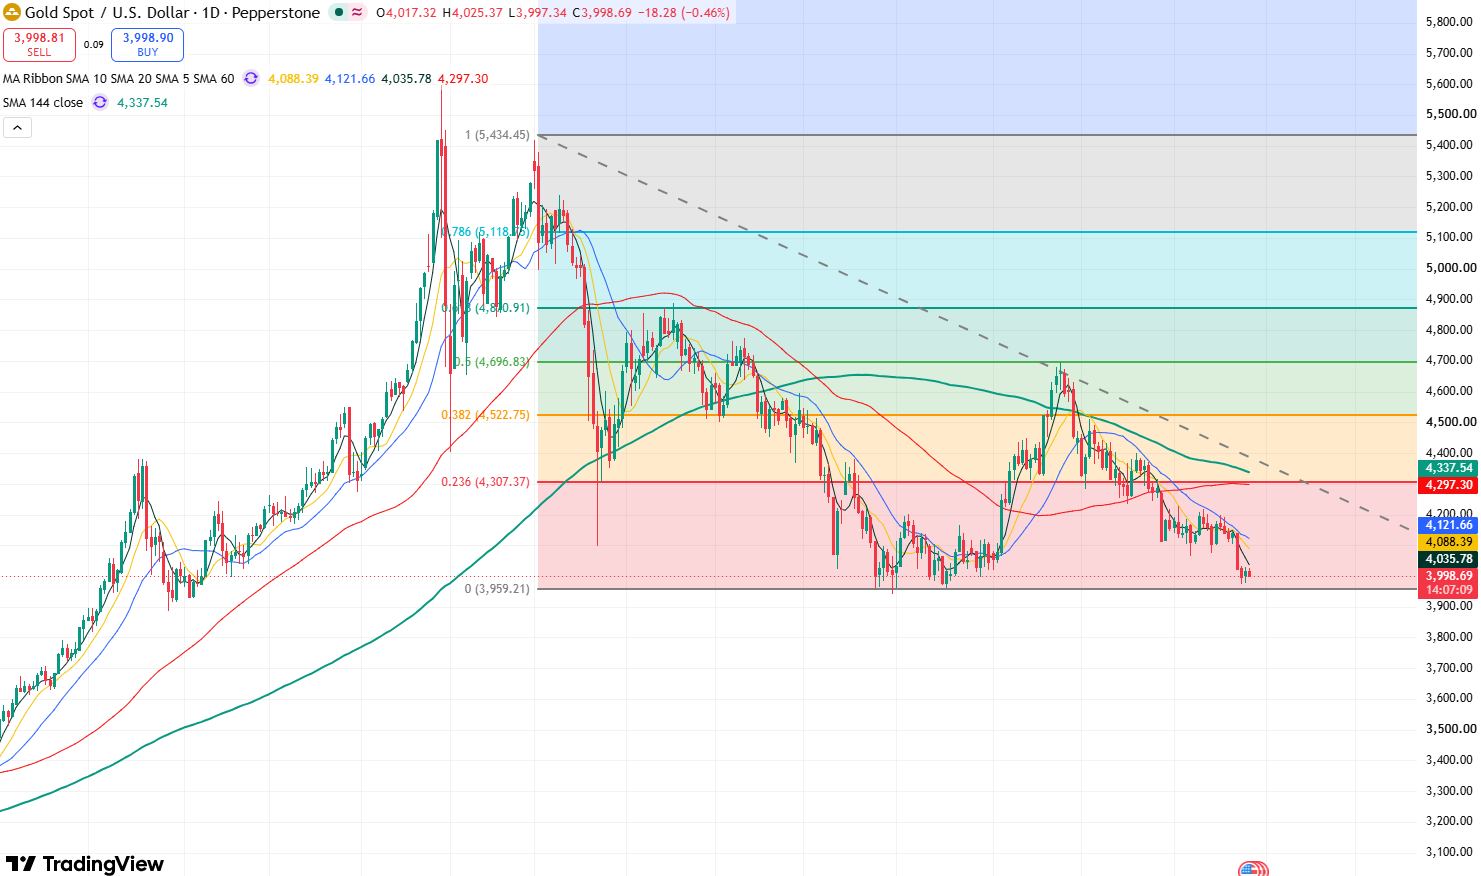
黃金價格日線圖,資料來源:TradingView
黃金方面,目前金價(XAUUSD)交投於 4000 美元附近,高利率和強勢美元仍限制金價反彈。如果聯準會釋放鷹派訊號,並強化 12 月升息可能性,美債殖利率和美元可能同步走強,黃金或再次面臨壓力,金價可能將跌破 4000 美元,並進一步向下測試 3940 美元附近低點;如果聯準會暫停升息的同時對後續政策保持謹慎,市場下調 12 月升息押注,則有利於黃金重新獲得支撐,金價有望向上反彈測試 4100 美元。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。