


Dell Technologies Inc(DELL)股票10月30日盘中下跌11.07%:背后推手曝光


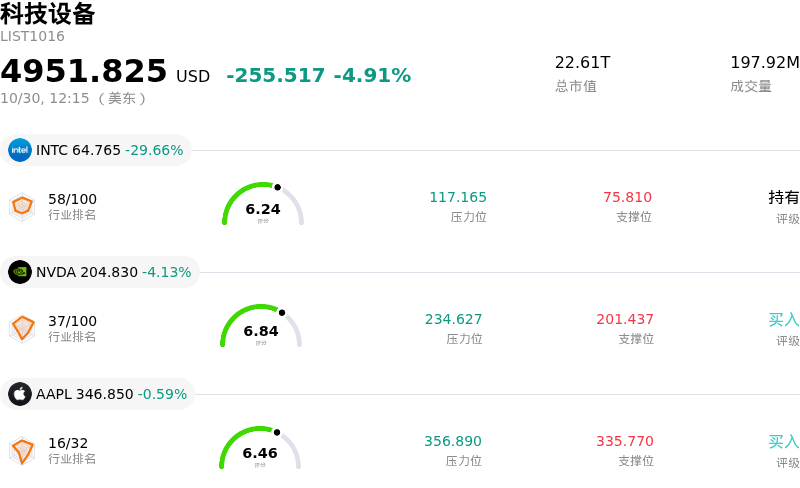
Dell Technologies Inc (DELL) 盘中下跌11.07%, 所属行业科技设备下跌4.91% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英特尔 (INTC) 下跌 29.90%;英伟达 (NVDA) 下跌 4.09%;苹果 (AAPL) 下跌 0.59%。
今日是什么导致了Dell Technologies Inc(DELL)股价下跌?
受行业利空因素交织以及科技板块逆风对硬件市场情绪压制的共同影响,戴尔科技(Dell Technologies)遭遇剧烈抛售压力。导致本轮下跌的核心催化因素是主要芯片制造商英特尔发出的警示性表态,英特尔警告称个人电脑(PC)需求正在加速萎缩。英特尔指出,存储芯片成本上升和供应链瓶颈是导致原始设备制造商(OEM)激进去库存并推迟硬件采购的主要因素。鉴于戴尔通过其客户端解决方案集团在商用和消费级 PC 市场拥有巨大的业务敞口,投资者迅速重新评估并下调了该公司短期内的设备出货量预期。
广义科技市场的剧烈波动,加上主要云计算与半导体同行令人失望的财报数据,进一步加剧了这一负面影响。市场参与者对企业资本开支效率和硬件部署进度的敏感度大幅提升。独立的行业数据证实全球 PC 出货量出现大幅同比下滑,这印证了市场对于零部件成本通胀将限制出货量增长、并挤压客户端硬件业务部门近期营业利润率的担忧。
这些行业普遍面临的挑战,与投资者对零部件价格转嫁能力及底层企业真实需求的持久怀疑交织在一起。此前华尔街分析师的更新报告指出,近期服务器收入增长的一部分原因在于向下游转嫁了高昂的存储零部件成本,而非纯粹由出货量加速驱动。尽管戴尔的人工智能(AI)服务器积压订单和企业数据中心项目储备依然雄厚,但对自由现金流转化效率及客户端业务周期性的担忧,已促使机构投资者在该公司即将发布季度财报前削减头寸。
总而言之,日内股价的大幅下挫反映了在关键供应链伙伴给出暗淡的 PC 行业指引、以及广义科技板块利润率承压的背景下,市场避险情绪升温并积极去风险。在存储零部件价格恢复稳定、且客户端设备换机周期与自由现金流生成能力进一步明朗之前,计算机硬件制造商预计将持续面临更为严格的估值审视。
Dell Technologies Inc(DELL)技术分析
Dell Technologies Inc (DELL) 技术面来看,MACD(12,26,9)数值-11.352,处于卖出状态,RSI数值35.542处于中性状态,Williams%R数值94.534处于超卖状态,注意关注。
Dell Technologies Inc(DELL)媒体舆情
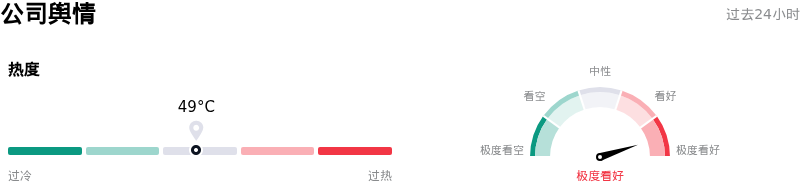
Dell Technologies Inc (DELL) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Dell Technologies Inc(DELL)基本面分析
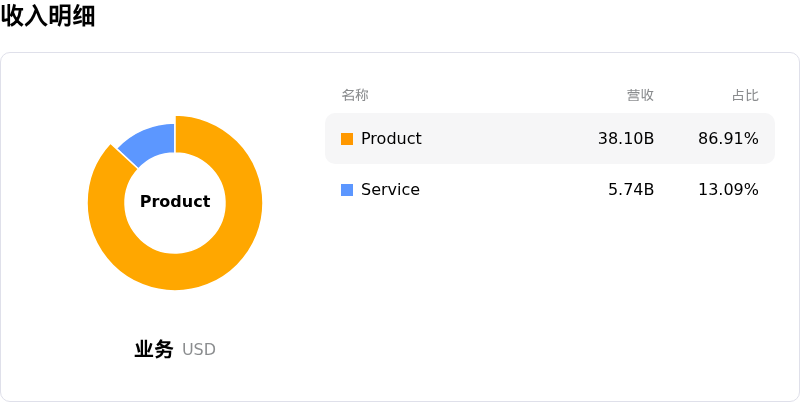
Dell Technologies Inc (DELL) 处于科技设备行业,最新年度营业收入$113.54B,处于行业2,净利润$5.94B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$587.28,最高价为$700.00,最低价为$499.80。
关于Dell Technologies Inc(DELL)的更多详情
公司特定风险:
- PC硬件需求萎缩: 供应商英特尔公开警告PC市场下行趋势加剧,预测今年全球PC出货量将下降12%,明年将再下降10%,直接威胁到戴尔核心客户端解决方案集团(Client Solutions Group)的营收,进而导致日内股价承压。
- 零部件成本通胀与毛利率挤压: 华尔街分析师指出,存储芯片价格暴涨和供应链摩擦正在挤压硬件毛利率,导致企业级服务器营收增长更多反映的是更高的零部件成本传导,而非单纯的出货量扩张,同时还抑制了自由现金流的产生。
- 内部人士股票变现与管理层变动: 估值处于历史高位附近时持续发生的内部人士套现减持,加之美国证券交易委员会(SEC)Form 8-K文件确认的高管变动(包括公司执行副总裁兼总法律顾问的计划退休),共同拖累了市场情绪。
- 新兴云服务商交易对手信用风险敞口: AI服务器订单的快速增长高度依赖通过债务融资的新兴云服务商(Neocloud)以及通过戴尔金融服务(Dell Financial Services)进行的内部客户融资,这增加了交易对手信用风险,并可能推迟戴尔创纪录的服务器积压订单转化为实际现金流。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。






