高通股价预测:财报后跳水创两个月新低,恐继续跌超20%



AI播客


高通2026财年第四季度财报显示手机芯片营收重挫,加上供应链成本暴增压制毛利率,导致盘后股价急挫。尽管车载与物联网业务增长,仍难弥补手机业务缺口。叠加美国政治变局引发的政策监管担忧,技术面正面临关键均线保卫战。若失守关键防线,恐面临约24%的二次下探风险。

TradingKey - 高通财报营收承压打压多头,股价急挫刷新近两个月低点,技术面防线破位恐有 20% 续跌风险。
美东时间11月4日美股盘后,高通公司(QCOM)公布 2026 财年第四季度(Q4)财报,虽然经调整后的营收与每股收益小幅击败华尔街预期,但核心手机芯片营收单季重挫 26%,加上管理层对晶圆代工与内存成本暴增的毛利预警,致使 QCOM 股价盘后急泻近9%,失守160美元关口,创近两个月低点。目前,市场高度戒备高通是否会重演半导体周期性杀估值行情,进一步向下寻求120美元的防线。
虽然高通的车载与 IoT合计增长 36%,仍无法填补手机营收收缩的巨额缺口。根据财报数据显示,高通Q4 芯片业务(QCT)营收同比下降 8%至90.15 亿美元,其中占比最大的手机芯片营收暴跌 26% 至 51.37 亿美元。
此外,上游供应链成本暴增,使得高通的毛利承压。其管理层坦言表示,晶圆代工、封装测试、先进封装及内存等投入成本普遍上涨。虽然高通正调整产品定价,但完整转嫁效益需等到 2027 财年下半年才能体现于毛利率,意味着未来 2–3 个季度将经历利润率挤压期。
更加致命的是,民主党在美国中期选举中大胜,夺回参众两院控制权。在民主党掌控美国国会的背景下,市场对芯片法案附加条款、反垄断监管以及国际贸易政策的疑虑升温,高通股价恐继续承压。
从技术走势与筹码结构来看,高通股价跌破50 日均线后,正面临关键的跳空缺口回补与 200 日均线保卫战,对应的价格在148.00 – 150.00 美元,这里汇聚了 200 日长线动态均线,也是 2026 年年中的强烈底部换手区。 若 QCOM 能在该位置展现强劲的现货逢低承接力,股价将有机会在 150 上方维持高位箱体震荡,避免进一步恶化。
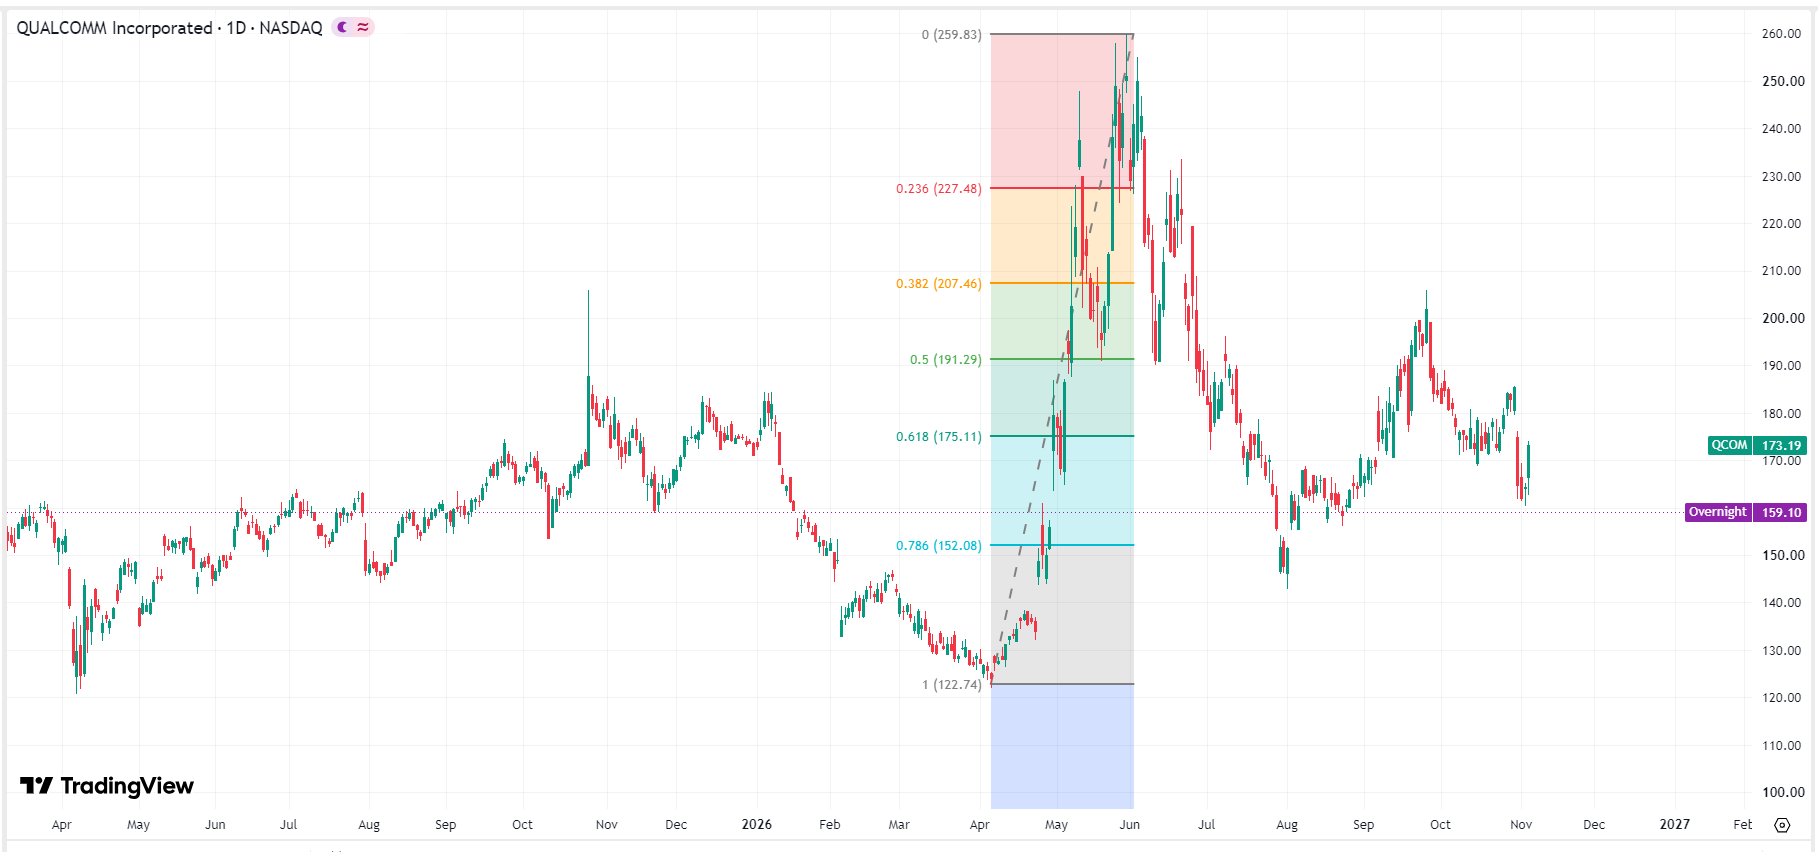 高通股价图表,来源:TradingView
如果美股大盘选后避险情绪居高不下,致使高通股价跌破 148 美元关键防线, 技术面将确立头肩顶破位,顺应波段 1:1 的向下等长测量目标,股价将面临约24%的二次下探,直指 120 美元,此区间的前瞻 P/E 将拉回至12x的历史价值底部。
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。