【美股盘前】三大期指集体反弹,SpaceX与特斯拉跌逾5%,黄金重返4000美元,ADP数据来袭



AI播客


美东时间11月4日,美股三大股指期货反弹,黄金受美元走弱及美债收益率下降推动上涨。AMD第三季度营收同比增长45%,第四季度业绩指引强劲。民主党赢得国会两院引发市场对AI监管与数据中心建设的政策担忧。甲骨文取消与腾讯约70亿美元AI芯片租赁协议,Meta完成150亿美元美元债发行并启动首次欧元债融资,Google计划投资150亿美元扩建马来西亚AI数据中心。

TradingKey - 美东时间11月4日,美股三大股指期货在隔夜下跌后反弹。民主党赢得国会两院控制权后,市场一度担忧AI监管趋严及数据中心建设受限,纳斯达克100指数期货盘中最大跌幅达到2.4%。随后,特朗普接受选举结果,市场对政治对抗加剧的担忧有所缓解。
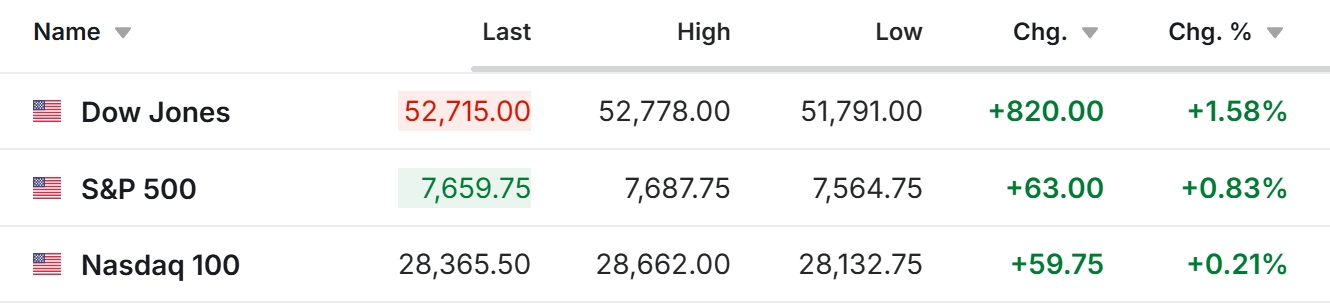
截至发稿,道指期货上涨1.58%,标普500指数期货上涨0.83%,纳斯达克100指数期货上涨0.21%。
 【来源:Investing】
大宗商品方面,美元走弱及美债收益率下降推动黄金(XAUUSD)上涨约3%,现升至4041美元/盎司附近。美国10年期国债收益率降至4.93%左右。布伦特原油(UKOIL)下跌约1.4%,报101.20美元/桶,WTI原油(USOIL)也有所回落,现报94.51美元/桶。比特币(BTCUSD)现报78590美元附近。
市场异动
特斯拉(TSLA)与SpaceX(SPCX)盘前均跌逾5%。
美国中期选举后,市场担忧国会可能加强对马斯克旗下企业政府合同的审查,得克萨斯州数据中心审批政策也可能发生变化。此外,Tesla与SpaceX潜在合并可能面临更严格的监管审查,两家公司股价盘前均下跌超5%。
AMD(AMD)盘前一度涨逾6%,第四季度营收指引达170亿美元。
AMD第三季度营收同比增长45%至133.77亿美元,非GAAP每股收益为2.09美元。数据中心业务收入达到85亿美元,同比增长97%。公司预计第四季度营收约170亿美元,上下浮动3%,并预计2027年整体收入增长约80%。强劲业绩及增长指引推动AMD盘后股价上涨。
Amdocs(DOX)盘后暴跌逾40%,T-Mobile合同争议拖累业绩展望。
Amdocs预计2027财年报告口径收入同比下降14.3%至17.9%;调整后固定汇率收入预计下降7%至11%,调整后每股收益预计下降26%至30%。双方均指称对方违反相关协议,并可能寻求终止合同或通过仲裁解决争议,市场担忧这将进一步影响公司收入及利润。
Skyworks Solutions(SWKS)盘后下跌逾15%,合并后业绩指引偏弱。
Skyworks第四财季收入达到10.46亿美元,非GAAP每股收益为1.28美元,略高于市场预期。不过,公司与Qorvo合并后的首个季度预计收入为18亿至19亿美元,每股收益中值为1.25美元。市场仍关注整合成本、融资费用及利润率改善情况。
Duolingo(DUOL)盘前上涨逾12%,日活跃用户增长29%。
Duolingo第三季度营收同比增长14%至3.09亿美元,日活跃用户达到6,490万,付费订阅用户达到1,310万。公司表示,第三季度主要财务指标均超过预期。不过,调整后EBITDA同比下降2%至7,870万美元,自由现金流下降3%至7,530万美元,后续仍需关注用户增长能否转化为更高利润。
Curis(CRIS)盘前大涨逾70%,反向拆股表决及临床数据预期受关注。
Curis盘前一度上涨约70.7%,股价达到1.22美元附近。公司计划于11月18日召开股东大会,审议1比5至1比25的反向拆股方案,以满足纳斯达克最低股价要求。此外,公司预计年底前公布候选药物emavusertib治疗慢性淋巴细胞白血病的初步临床数据。低流通股数量可能放大股价波动。
市场要闻
民主党赢得国会两院,AI数据中心建设及科技监管面临政策变化。
美国11月3日中期选举结果显示,民主党赢得众议院和参议院控制权。得克萨斯州州长选举中,民主党候选人Gina Hinojosa也击败共和党现任州长Greg Abbott。
市场关注新一届国会及州政府可能推动的科技监管、数据中心审批和能源政策变化。得克萨斯州是美国重要的数据中心建设区域,Hinojosa此前曾提出暂停新的数据中心项目。如果相关政策落实,可能影响当地数据中心扩建、电力供应及AI基础设施投资。
不过,州政府政策与联邦国会立法属于不同层级,选举结果并不意味着美国数据中心建设将立即受到全面限制。
据报甲骨文取消与腾讯约70亿美元AI芯片租赁协议,跨境算力合作受监管影响。
据《金融时报》11月4日报道,甲骨文(ORCL)已取消与腾讯此前达成的五年期AI芯片租赁协议,交易规模约70亿美元,原计划通过甲骨文在东南亚的数据中心向腾讯提供最多10万颗先进AI芯片。
据报道,美国官员曾向甲骨文表达安全方面的担忧,广东省有关部门也曾要求腾讯支持国产芯片。协议取消意味着甲骨文失去一项潜在的大型云计算业务机会,也反映出美国对先进AI芯片跨境使用的监管压力正在增加。
目前,甲骨文和腾讯尚未正式确认相关消息,路透社也尚未独立核实。
Meta完成150亿美元美元债发行,启动首次欧元债融资。
Meta(META)11月3日完成150亿美元美元债发行,投资者认购意向最高达580亿美元,约为发行规模的3.9倍。11月4日,公司进一步启动首次欧元债发行,计划分六个期限档次融资,期限从4年多至38年以上,预计募集50亿至100亿美元等值资金。
此次欧元债由花旗和摩根士丹利承销,预计于11月4日晚些时候定价。Meta持续通过债券融资支持AI数据中心及算力建设,但投资者要求的融资收益率有所上升,反映市场对大型科技公司债务增长和AI投资回报的关注。
Google计划投资150亿美元扩建马来西亚AI数据中心。
Alphabet旗下Google于11月4日宣布,计划在2027年至2028年向马来西亚投资150亿美元,用于建设新的数据中心园区、扩大云计算能力,并支持当地清洁能源、水资源保障及人才培训。
新园区计划设在雪兰莪州和森美兰州。Google预计,建设期间每年将为马来西亚GDP贡献约11亿美元,并支持超过3.7万个本地就业岗位;项目投入运营后,预计每年维持超过9,000个就业岗位。此外,公司计划为当地电网增加超过1吉瓦清洁能源容量,并在未来五年培训约80万名当地居民。
此次投资将扩大Google在东南亚的AI算力和云服务布局,也将加剧其与微软、亚马逊等企业在当地数据中心市场的竞争。