高通股價預測:績後跳水創兩個月新低,恐繼續跌超20%



AI 播客


高通2026財年Q4財報雖微幅超預期,但手機晶片營收大跌26%且供應鏈成本激增導致毛利承壓,盤後股價急挫失守160美元。疊加美國中期選舉後政策監管疑慮升溫,技術面若跌破148美元關鍵防線,恐將面臨進一步下探風險。

TradingKey - 高通財報營收承壓打壓多頭,股價急挫刷寫近兩個月低點,技術面防線破位恐有 20% 續跌風險。
美東時間11月4日美股盤後,高通公司(QCOM)公布 2026 財年第四季度(Q4)財報,雖然經調整後的營收與美股收益小幅擊敗華爾街預期,但核心手機晶片營收單季重措 26%,加上管理層對晶圓代工與記憶體成本暴增的毛利預警,致使 QCOM 股價盤後急瀉近9%,失守160美元關口,創近兩個月低點。目前,市場高度戒備高通是否會重演半導體週期性殺估值行情,進一步向下尋求120美元的防線。
雖然高通的車用與 IoT合計成長 36%,仍無法填補手機營收收縮的巨額缺口。根據財報數據顯示,高通Q4 晶片業務(QCT)營收年減 8%至90.15 億美元,其中占比最大的手機晶片營收暴跌 26% 至 51.37 億美元。
此外,上游供應鏈成本暴增,使得高通的毛利承壓。其管理層坦言表示,晶圓代工、封裝測試、先進封裝及記憶體等投入成本普遍上漲。雖然高通正調整產品定價,但完整轉嫁效益需等到 2027 財年下半年才能體現於毛利率,意味著未來 2–3 個季度將經歷利潤率擠壓期。
更加致命的是,民主黨在美國中期選舉中大勝,奪回參眾兩院控制權。在民主黨掌控美國國會的背景下,市場對晶片法案附加條款、反壟斷監管以及國際貿易政策的疑慮升溫,高通股價恐繼續承壓。
從技術線型與籌碼結構來看,高通股價跌破50 日均線後,正面臨關鍵的跳空缺口回補與 200 日均線保衛戰,對應的價格在148.00 – 150.00 美元,這裡匯聚了 200 日長線動態均線,也是 2026 年年中的強烈底部換手區。 若 QCOM 能在該位置展現強勁的現貨逢低承接力,股價將有機會在 150 上方維持高位箱體震盪,避免進一步惡化。
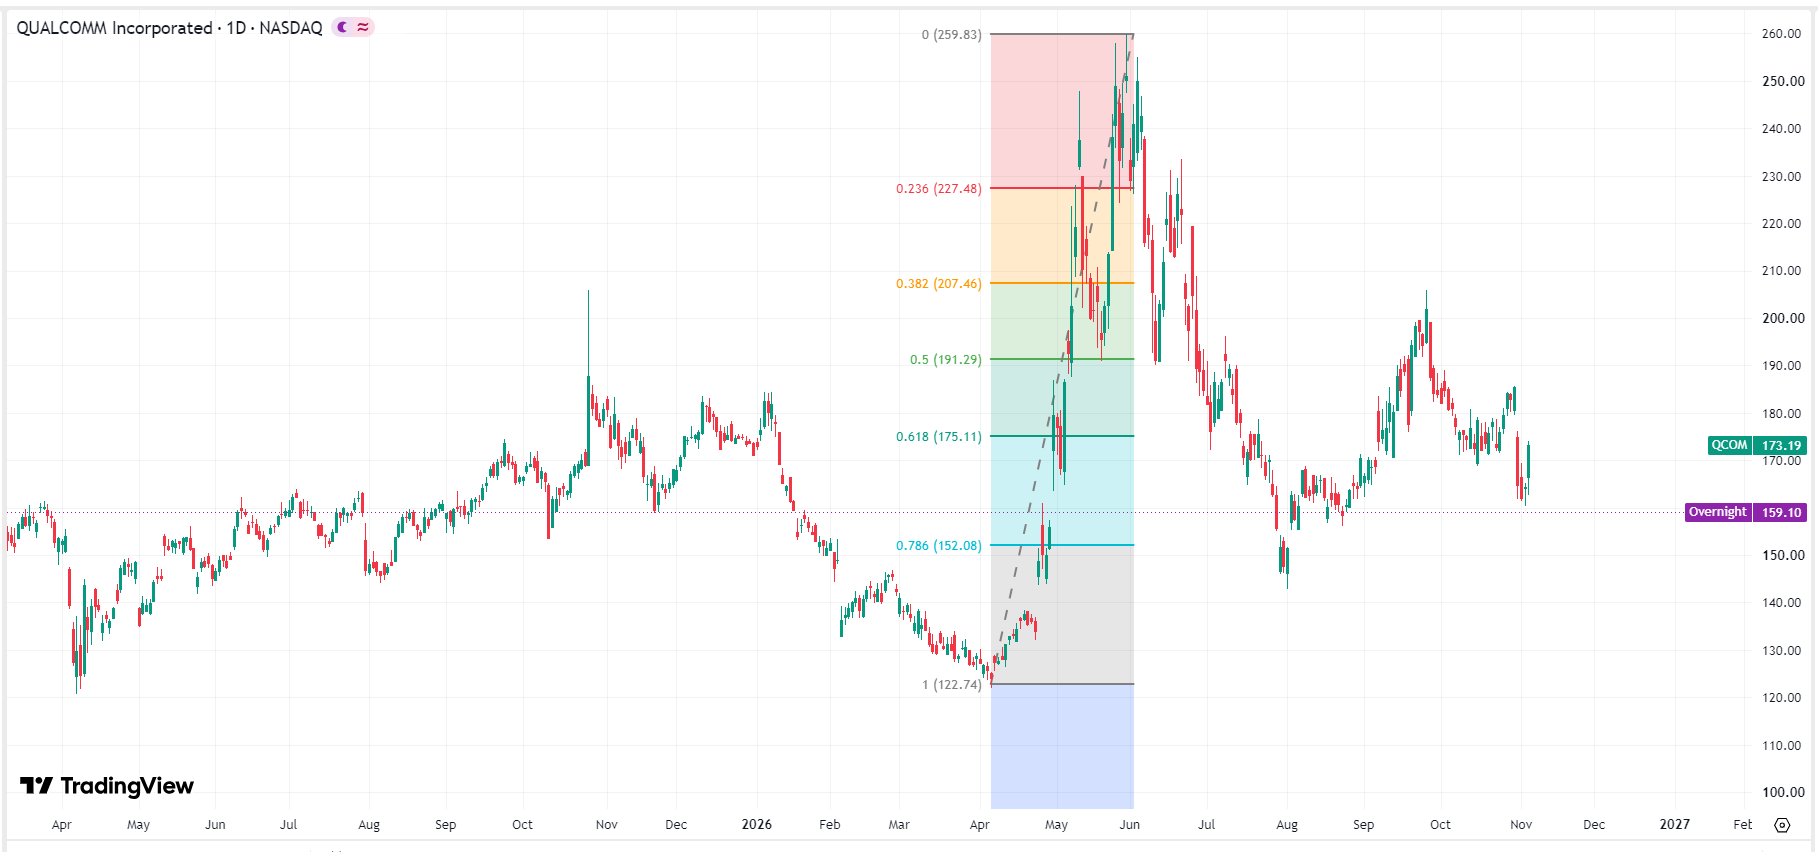 高通股價圖表,來源:TradingView
如果美股大盤選後避險情緒居高不下,致使高通股價跌破 148 美元關鍵防線, 技術面將確立頭肩頂破位,順應波段 1:1 的向下等長測量目標,股價將面臨約24%的二次下探,直指 120 美元,此區間的前瞻 P/E 將拉回至12x的歷史價值底部。