


Dự báo giá cổ phiếu Apple: Duy trì xu hướng tăng trước kỳ công bố kết quả kinh doanh, kết quả tốt hơn dự kiến có thể chạm mức kỷ lục 350 USD



Podcast AI


Apple sẽ công bố kết quả tài chính quý 4 năm tài chính 2026 vào ngày 2 tháng 11, với cổ phiếu giao dịch ở mức 344,63 USD. Thị trường kỳ vọng doanh thu đạt 113,4 tỷ USD và EPS đạt 1,99 USD. Doanh thu iPhone dự kiến đạt 56,6 tỷ USD, trong khi mảng Dịch vụ kỳ vọng đạt 31,7 tỷ USD với biên lợi nhuận gộp trên 75%. Rủi ro tiềm ẩn bao gồm hạn chế nguồn cung chip và chi phí chip nhớ gia tăng. Về kỹ thuật, cổ phiếu duy trì trên các đường trung bình động 20 ngày và 60 ngày, với ngưỡng kháng cự quan trọng tại 350 USD.

TradingKey - Apple (AAPL) sẽ công bố kết quả tài chính quý 4 năm tài chính 2026 sau khi thị trường Mỹ đóng cửa vào ngày 2 tháng 11. Trước thời điểm công bố báo cáo kết quả kinh doanh, cổ phiếu của công ty được giao dịch ở mức 344,63 USD, chỉ kém khoảng 1,6% so với mức đỉnh mọi thời đại là 350 USD. Dù trải qua biến động đáng chú ý trong phiên giao dịch gần nhất, cổ phiếu này vẫn nằm trên các đường trung bình động 20 ngày và 60 ngày, giúp xu hướng tăng trung hạn tiếp tục duy trì nguyên vẹn.
Thị trường kỳ vọng doanh thu quý 4 của Apple sẽ đạt khoảng 113,4 tỷ USD, tăng khoảng 10,7% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu (EPS) dự kiến đạt 1,99 USD, tăng 7,6% so với cùng kỳ. Công ty đã vượt kỳ vọng của thị trường về EPS trong cả 8 quý gần nhất. Do đó, các nhà đầu tư không chỉ tập trung vào việc liệu công ty có tiếp tục tạo nên một kỳ kết quả kinh doanh vượt kỳ vọng nữa hay không, mà còn chú ý đến việc liệu tăng trưởng doanh thu, nhu cầu sản phẩm và dự báo cho mùa mua sắm lễ hội có thể hỗ trợ mức định giá hiện tại hay không.
iPhone vẫn là mảng kinh doanh cốt lõi hỗ trợ kết quả lợi nhuận. Các nhà phân tích ước tính doanh thu iPhone quý 4 đạt khoảng 56,6 tỷ USD, tăng khoảng 15% so với cùng kỳ năm trước. Mặc dù sự tăng trưởng của thị trường điện thoại thông minh toàn cầu đã chậm lại, Apple vẫn duy trì thị phần ổn định ở phân khúc cao cấp, nhờ nhu cầu nâng cấp của người dùng tiếp tục hỗ trợ doanh số. Tuy nhiên, việc hoãn ra mắt mẫu iPhone 18 bản tiêu chuẩn đã dẫn đến lượng hàng xuất kho yếu hơn trong tháng 9, điều này có thể hạn chế dư địa tăng trưởng ngoài kỳ vọng của doanh thu mảng phần cứng.
Mảng Dịch vụ là nguồn tăng trưởng lợi nhuận quan trọng của Apple. Thị trường kỳ vọng doanh thu quý của mảng này sẽ đạt khoảng 31,7 tỷ USD, với biên lợi nhuận gộp vượt quá 75%, cao hơn đáng kể so với mảng phần cứng. Nếu App Store, dịch vụ đám mây, các gói đăng ký thuê bao và dịch vụ thanh toán tiếp tục duy trì mức tăng trưởng hai chữ số, điều này sẽ giúp giảm thiểu tác động từ sự biến động của doanh số phần cứng và hỗ trợ biên lợi nhuận tổng thể của công ty.
Giới đầu tư cũng sẽ theo dõi chặt chẽ áp lực từ chuỗi cung ứng và chi phí. Apple trước đó dự báo tổng doanh thu quý 4 tăng trưởng từ 9% đến 11%, nhưng cảnh báo rằng tình trạng hạn chế nguồn cung chip tiến trình tiên tiến có thể ảnh hưởng đến lượng hàng xuất kho của iPhone, Mac và iPad. Giá chip nhớ gia tăng là một rủi ro tiềm ẩn khác; nếu chi phí DRAM và NAND tiếp tục tăng, công ty có thể cần điều chỉnh cơ cấu sản phẩm hoặc tăng giá bán để duy trì biên lợi nhuận.
Nguồn: TradingView
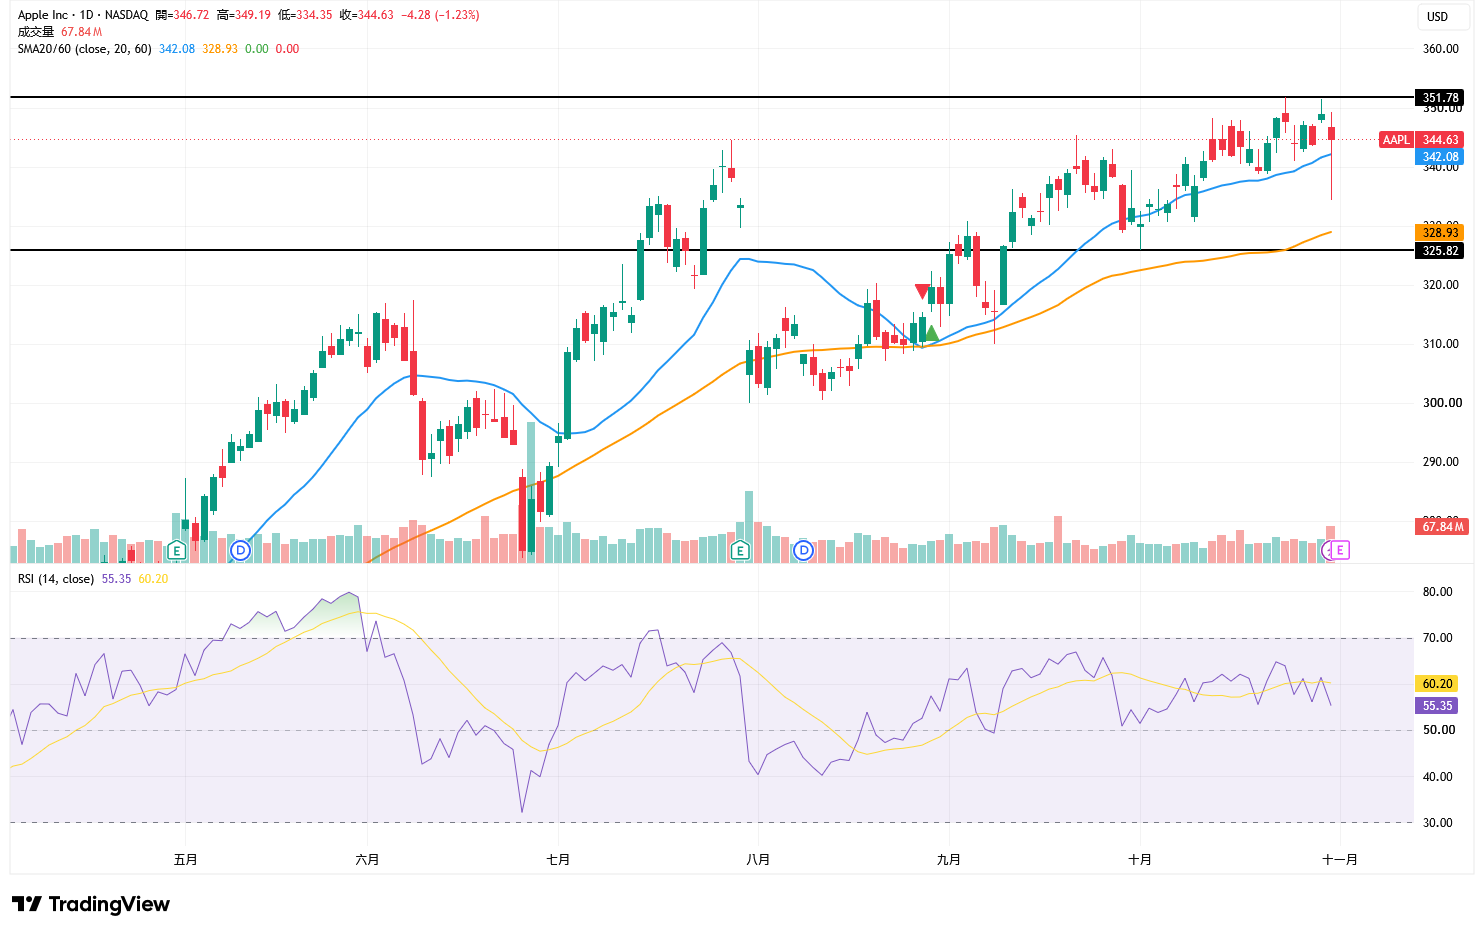
Dưới góc nhìn kỹ thuật, giá cổ phiếu của Apple hiện ở mức 344,63 USD, tiếp tục nằm trên đường trung bình động 20 ngày tại 342,08 USD và đường trung bình động 60 ngày tại 328,93 USD. Cả hai đường trung bình động đều tiếp tục xu hướng đi lên, cho thấy cấu trúc tăng giá trung hạn vẫn giữ nguyên vẹn. Đường trung bình động 20 ngày là ngưỡng hỗ trợ ngắn hạn quan trọng nhất trước kỳ báo cáo kết quả kinh doanh; miễn là cổ phiếu duy trì trên mức 342 USD, các điều kiện vẫn thuận lợi để thử thách lại mốc 350 USD.
Chỉ số RSI 14 ngày hiện ở mức khoảng 55,35, duy trì trong vùng trung tính đến tích cực, nhưng đã giảm xuống dưới đường tín hiệu làm mượt 60,20, cho thấy đà tăng ngắn hạn đang hạ nhiệt. Sau khi công bố kết quả kinh doanh, nếu cổ phiếu bứt phá qua mốc 350 USD với thanh khoản lớn và chốt phiên trên mức đó, đây sẽ là tín hiệu tiếp diễn xu hướng tăng và mở ra dư địa giá mới. Việc tăng từ 344,63 USD lên 350 USD chỉ cần mức tăng khoảng 1,6%, thấp hơn mức biến động khoảng 4,25% sau báo cáo BCTC được kỳ vọng bởi thị trường quyền chọn. Do đó, nếu cả kết quả kinh doanh lẫn dự báo đều vượt kỳ vọng, việc đạt các mức đỉnh kỷ lục mới là hoàn toàn khả thi.
Ngược lại, nếu kết quả kinh doanh không đạt kỳ vọng cao hoặc nếu dự báo cho quý nghỉ lễ yếu kém, giá cổ phiếu của Apple có thể giảm xuống dưới mức 342 USD trước tiên và kiểm tra lại vùng quanh 335 USD. Chỉ khi áp lực bán khiến giá phá vỡ xuống dưới đường trung bình động 60 ngày tại 328,93 USD thì cấu trúc tăng giá trung hạn mới bị suy yếu đáng kể.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.