


คาดการณ์แนวโน้มหุ้น Broadcom: ร่วงลงกว่า 30% ตั้งแต่เดือนมิถุนายน หุ้นจะสามารถฟื้นตัวจากจุดนี้ได้หรือไม่?



พอดแคสต์ AI


ราคาหุ้นบรอดคอม (AVGO) ปรับตัวลดลง 32% จากระดับสูงสุด เนื่องจากตลาดคาดหวังสูงเกินไปหลังการเติบโตของรายได้ AI พุ่งขึ้น 143% แม้ผลประกอบการและคำสั่งซื้อระยะยาวจะยังแข็งแกร่ง แต่การที่ผู้บริหารคงเป้าหมายรายได้ปี 2027 ไว้ตามเดิมส่งผลให้ไม่มีการปรับเพิ่มคาดการณ์เชิงบวก ส่งผลให้อัตราส่วน P/E บีบตัวลดลงจาก 90 เหลือ 45 เท่า ทั้งนี้ บริษัทยังคงครองส่วนแบ่งตลาดชิป AI แบบคัสตอมในระดับสูง และมีสัญญา 5 ปีรองรับความแน่นอน ด้านเทคนิคราคากำลังรีบาวด์ระยะสั้นแต่ยังคงเผชิญแรงกดดันจากแนวต้านสำคัญ

TradingKey - บรอดคอม (AVGO) ร่วงลงแตะจุดต่ำสุดระหว่างวันล่าสุดที่ระดับ 335.80 ดอลลาร์ เมื่อวันที่ 16 กันยายน โดยลดลง 32% จากระดับสูงสุดตลอดกาลที่ 494.20 ดอลลาร์ และแทบจะลบล้างช่วงบวกนับตั้งแต่ต้นปีจนถึงปัจจุบันออกไปจนหมด
ทว่าเพียงไม่กี่เดือนก่อนหน้านี้ บรอดคอมยังคงได้รับการยกย่องจากตลาดว่าเป็นผู้ชนะที่แน่นอนที่สุดในด้านกำลังการคำนวณ AI แต่ในปัจจุบันกลับกลายเป็น "อุทาหรณ์จากความคาดหวังที่พลาดเป้า"
เรื่องราวทั้งหมดมีจุดเริ่มต้นมาจากรายงานทางการเงินประจำไตรมาส 2 ปีงบการเงิน 2026 ที่เปิดเผยเมื่อวันที่ 3 มิถุนายน โดยรายได้จากเซมิคอนดักเตอร์ AI สูงถึง 1.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 143% เมื่อเทียบรายปี ขณะที่ประมาณการไตรมาส 3 คาดการณ์การเติบโตเมื่อเทียบรายปีไว้มากกว่า 200% อย่างไรก็ตาม ฝ่ายบริหารทำเพียงยืนยันเป้าหมาย "รายได้จากชิป AI เกิน 1.00 แสนล้านดอลลาร์ภายในปีงบการเงิน 2027" ว่า "ยังคงเดิม" และปฏิเสธที่จะปรับเพิ่มเป้าหมาย ความคาดหวังของตลาด ซึ่งรับรู้ราคาที่อัตราส่วน P/E ราว 90 เท่า จึงขาดแรงขับเคลื่อนในการเติบโตต่อ ส่งผลให้ราคาหุ้นปรับตัวลดลงอย่างต่อเนื่องนับตั้งแต่นั้นมา
เมื่อราคาหุ้นปรับตัวลง มูลค่าหุ้นก็ได้รับการปรับฐานใหม่ให้สอดคล้องกับความเป็นจริง แล้วนี่อาจเป็นจุดเปลี่ยนสำหรับหุ้นตัวนี้ในตอนนี้หรือไม่
ผลประกอบการไตรมาส 2 ปีงบประมาณ 2026: รายได้จาก AI เพิ่มขึ้น 143%, เหตุใดจึงกลายเป็นจุดเปลี่ยน
หากพิจารณาจากผลประกอบการทางการเงินเพียงอย่างเดียว นี่ถือเป็นรายงานผลงานที่ไร้ที่ติ รายได้พุ่งสูงขึ้น การคาดการณ์ผลประกอบการถูกปรับเพิ่มขึ้น ขณะที่กระแสเงินสดและอัตรากำไรก็ประทับใจไม่แพ้กัน เมื่อมองจากมุมมองแบบดั้งเดิม นี่คือรายงานผลประกอบการที่แข็งแกร่งอย่างยิ่ง
ในช่วงดังกล่าว รายได้จากเซมิคอนดักเตอร์ AI แตะที่ระดับ 1.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 143% เมื่อเทียบรายปี และสูงกว่าที่ตลาดคาดการณ์ไว้อย่างมาก โดยมีเครื่องยนต์ขับเคลื่อนการเติบโตสองส่วน ได้แก่ ตัวเร่งความเร็ว AI แบบปรับแต่งเองและอุปกรณ์เครือข่าย AI ซึ่งอุปสงค์ของทั้งสองส่วนยังคงเพิ่มขึ้นอย่างต่อเนื่อง คำแถลงของประธานเจ้าหน้าที่บริหาร ฮ็อค ตัน นั้นแทบจะไร้ที่ติเช่นกัน: "โมเมนตัมการเติบโตนี้ยังคงดำเนินต่อไป และเราคาดว่ารายได้จากเซมิคอนดักเตอร์ AI ในไตรมาสที่สามจะเติบโตมากกว่า 200% เมื่อเทียบรายปี สู่ระดับ 1.6 หมื่นล้านดอลลาร์"
จุดเปลี่ยนเกิดขึ้นพร้อมกับตัวเลขอีกตัวหนึ่ง ในเดือนมีนาคม 2026 ฮ็อค ตัน ได้เสนอเป้าหมายระยะยาวว่า "รายได้จากชิป AI ในปีงบประมาณ 2027 จะทะลุ 1 แสนล้านดอลลาร์" ซึ่งกลายเป็นประเด็นหลักที่ผลักดันให้ราคาหุ้นพุ่งสูงขึ้นทันที เมื่อถึงเดือนมิถุนายน สิ่งที่ตลาดคาดหวังมากที่สุดมีเพียงอย่างเดียว นั่นคือ การอาศัยผลการดำเนินงานที่เติบโตอย่างก้าวกระโดดนี้ในการปรับเพิ่มเป้าหมายและขยายเรื่องราวการเติบโตให้ไกลยิ่งขึ้น
ทว่า ฮ็อค ตัน กลับเลือกที่จะย้ำว่าเป้าหมายดังกล่าวยังคง "ไม่เปลี่ยนแปลง" เขาเสริมว่าความชัดเจนของอุปสงค์ได้ "ขยายออกไปจนถึงปี 2028" โดยบริษัทจะจัดส่งชิป AI มากกว่า 10 กิกะวัตต์ (GW) ในปี 2027 และกำลังการประมวลผลที่จะส่งมอบในปี 2028 จะ "สูงขึ้นอย่างมีนัยสำคัญ" รวมถึงจะก้าวข้ามความคาดหวังที่ระดับ 1 แสนล้านดอลลาร์ได้อย่าง "ง่ายดายอย่างยิ่ง"
ตัวเลขเดียวกันทุกประการกลับถูกตีความว่าเป็นสัญญาณที่ตรงกันข้ามกันอย่างสิ้นเชิงภายในระยะเวลาเพียงสามเดือน เมื่อเป้าหมาย 1 แสนล้านดอลลาร์ถูกเสนอเป็นครั้งแรกในเดือนมีนาคม ตลาดได้ลงคะแนนด้วยเงินจริง และดันราคาหุ้นให้พุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ ทว่าเมื่อเป้าหมายเดียวกันนี้ปรากฏขึ้นอีกครั้งในเดือนมิถุนายน ตลาดกลับกลับทิศทาง เป้าหมายไม่ได้เปลี่ยนแปลง สิ่งที่เปลี่ยนไปคือตลาดได้ "สะท้อนราคา" ของตัวเลขนี้ไปล่วงหน้าหลายต่อหลายครั้งแล้ว ตลาดไม่ได้กำลังรอการส่งมอบผลงานอีกต่อไป แต่กำลังรอข้อเสนอราคาที่สูงกว่าเดิม
มุมมองนักวิเคราะห์: จังหวะไม่ได้ชะลอลง เพียงแค่ไม่ได้ปรับเพิ่มขึ้น
มุมมองของผู้สังเกตการณ์ระดับอาวุโส 2 รายแทบจะสรุปการถกเถียงทั้งหมดนี้ได้เป็นอย่างดี
เบน บาจาริน ซีอีโอของบริษัทที่ปรึกษาด้านเทคโนโลยี ครีเอทีฟ สแตรทิจีส์ ชี้ได้อย่างตรงจุดว่า "อัตราการเติบโตที่เคยคาดการณ์ไว้ก่อนหน้านี้ไม่ได้ชะลอตัวลง เพียงแต่พวกเขาไม่ได้ปรับเพิ่มขึ้นเท่านั้น" ขณะเดียวกัน สเตซี รัสกอน นักวิเคราะห์จากเบอร์นสไตน์ ชี้ให้เห็นโดยตรงว่าสิ่งที่ฉุดราคาหุ้นลงคือตัวเลขคาดการณ์ธุรกิจ AI สำหรับไตรมาส 3 ของปีงบการเงิน
เมื่อนำมุมมองของทั้งสองมารวมกันจะเห็นภาพได้อย่างชัดเจน กล่าวคือ บริษัททำผลงานได้ตามอัตราที่เคยคาดการณ์ไว้ก่อนหน้านี้ทุกประการ มีเพียงสิ่งเดียวที่ขาดไปคือ "การปรับเพิ่มคาดการณ์" และเมื่อราคาหุ้นสะท้อนอนาคตที่สมบูรณ์แบบไปแล้ว การ "คงเดิมไม่เปลี่ยนแปลง" จึงกลายเป็นสัญญาณเชิงลบโดยปริยาย
ดังนั้น สาระสำคัญของการเทขายในครั้งนี้สามารถสรุปได้ในประโยคเดียว นั่นคือ ไม่ใช่ว่าผลประกอบการของบริษัทถดถอย แต่เป็นเพราะความคาดหวังของตลาดสูงเกินไป แม้ผลงานยังคงเติบโตถึง 143% แต่ความคาดหวังได้วิ่งแซงหน้าเป้าหมายไปไกลแล้ว ผู้บริหารของบรอดคอมจึงเลือกที่จะไม่วิ่งไล่ตามความคาดหวังเหล่านั้น เพื่อปล่อยให้มูลค่าหุ้นค้นพบจุดสมดุลด้วยตัวเอง การปรับตัวลดลง 30% ในปัจจุบันส่วนใหญ่สะท้อนถึงการที่บริษัทลดความร้อนแรงของความคาดหวังในตลาดอย่างแข็งขัน เพื่อป้องกันไม่ให้เกิดภาวะฟองสบู่สะสมเพิ่มขึ้น
การปรับฐานมูลค่า: อัตราส่วน P/E ของบรอดคอมจาก 90 เท่าสู่ 45 เท่า
ผลกระทบโดยตรงที่สุดของการชะลอความคาดหวังคือผลกระทบต่อค่าทวีคูณการประเมินมูลค่า ในช่วงเวลากว่า 3 เดือนนับตั้งแต่การรายงานผลประกอบการ อัตราส่วน P/E ย้อนหลังของบรอดคอมได้ลดลงจากประมาณ 90 เท่าในช่วงต้นเดือนมิถุนายน เหลือประมาณ 45 เท่าในช่วงกลางเดือนกันยายน ซึ่งช่วยลดฟองสบู่การประเมินมูลค่าลงอย่างมีนัยสำคัญ ตัวเลข 45 เท่าหมายความว่าอย่างไร ในช่วงต้นเดือนมิถุนายน อัตราส่วน P/E เฉลี่ยของหุ้นกลุ่มเซมิคอนดักเตอร์คู่แข่งอยู่ที่ประมาณ 69 เท่า ขณะที่บรอดคอมนำหน้าไปไกลที่ 90 เท่า แต่วันนี้ ค่า P/E ของบรอดคอมที่ 45 เท่า ต่ำกว่าค่าเฉลี่ยของคู่แข่งในช่วงเวลานั้นมากกว่า 30%
การปรับฐานในรอบนี้สามารถแบ่งออกเป็นสองส่วน ส่วนแรกคือความคาดหวังที่ชะลอตัวลง การปฏิเสธที่จะปรับเพิ่มเป้าหมาย 1 แสนล้านดอลลาร์ได้ขจัดส่วนพรีเมียมที่ขับเคลื่อนด้วยเรื่องเล่าออกจากการประเมินมูลค่า ส่วนที่สองคือการกลับสู่ค่าเฉลี่ยของการประเมินมูลค่า เนื่องจากต้องใช้เวลาในการส่งมอบผลประกอบการทางการเงิน ตลาดจึงเลือกที่จะปล่อยให้ค่าทวีคูณลดลงก่อน
ที่น่าสังเกตคือ ปัจจัยพื้นฐานไม่ได้แย่ลงในช่วงเวลานี้ ผลประกอบการไตรมาส 2 ดีกว่าคาด คาดการณ์ผลประกอบการไตรมาส 3 บ่งชี้ถึงการเติบโตเท่าตัว และเป้าหมาย 1 แสนล้านดอลลาร์ได้เปลี่ยนจาก "เรื่องเล่าอันยิ่งใหญ่" มาเป็น "พันธสัญญาพื้นฐาน" การลดลงเกือบทั้งหมดเกิดจากการบีบตัวของค่าทวีคูณการประเมินมูลค่า มากกว่าการปรับลดคาดการณ์กำไรลง
ตรรกะระยะยาว: จุดเปลี่ยนสำคัญที่ชิปที่ออกแบบเองจะแซงหน้า GPUs
หลังจากปรับตัวลดลง 32% คำถามสำคัญที่แท้จริงคือ: สมมติฐานการลงทุนระยะยาวของบรอดคอมเปลี่ยนไปแล้วหรือไม่?
รายงานอัปเดตอุตสาหกรรมเซมิคอนดักเตอร์ประจำฤดูใบไม้ร่วงปี 2026 ของเจพีมอร์แกน ชี้ให้เห็นถึงแนวโน้มเชิงโครงสร้างที่ชัดเจนว่า ตลาดชิปเร่งความเร็ว AI (AI accelerator) กำลังเปลี่ยนผ่านจากการครองตลาดของ GPU ไปสู่การเติบโตควบคู่กันของ GPU และชิปคัสตอม (ASIC/XPU)
ในกลุ่มธุรกิจที่มีอัตราการขยายตัวอย่างรวดเร็วนี้ บรอดคอมครองสถานะเกือบผูกขาด โดยในตลาดชิป AI ASIC แบบคัสตอม ซึ่งคาดว่าจะมูลค่า 6 หมื่นล้านดอลลาร์ ถึง 7 หมื่นล้านดอลลาร์ในปี 2026 นั้น บรอดคอมและมาร์เวลล์ครองส่วนแบ่งรวมกันประมาณ 90% โดยบรอดคอมเพียงรายเดียวครองส่วนแบ่งถึง 80% ถึง 85% ซึ่งความกระจุกตัวในระดับนี้ถือเป็นเรื่องที่หาได้ยากในอุตสาหกรรมเซมิคอนดักเตอร์ทั้งหมด
เมื่อพิจารณาประเด็นที่ตลาดตั้งคำถามมากที่สุด นั่นคือคุณภาพของคำสั่งซื้อ เนื่องจากข้อมูลห่วงโซ่อุปทานของโครงการต่าง ๆ เช่น TPU ของกูเกิล มีความโปร่งใสน้อย ตลาดจึงมักจะกังขาเกี่ยวกับคุณภาพรายได้ด้าน AI ของบรอดคอม ซึ่งเจพีมอร์แกนได้ระบุไว้ในรายงานโดยตรงเพื่อตอบโต้ประเด็นนี้ว่า ความโปร่งใสที่ต่ำไม่ได้หมายความว่าอุปสงค์จะอ่อนแอ
หลักฐานพิสูจน์เรื่องนี้คือสัญญา โดยข้อตกลงการจัดหา TPU ระยะเวลา 5 ปีที่บรอดคอมเซ็นสัญญากับกูเกิล ครอบคลุมตั้งแต่ปี 2026 ถึง 2031 รวมถึงกระบวนการผลิตระดับ 3 นาโนเมตร, 2 นาโนเมตร และกระบวนการบรรจุภัณฑ์ขั้นสูง (advanced packaging) อีกทั้งยังมีข้อตกลงเรื่องรายได้จาก TPU ที่เพิ่มขึ้นเมื่อเทียบแบบปีต่อปี คุณค่าของข้อตกลงนี้ไม่ได้อยู่ที่ตัวเลขเพียงอย่างเดียว แต่อยู่ที่การเปลี่ยน "เรื่องเล่า" ให้กลายเป็น "สัญญา" ที่เกิดขึ้นจริง ซึ่งนับเป็นครั้งแรกที่รายได้จาก AI ในอีก 5 ปีข้างหน้ามีความชัดเจนเป็นลายลักษณ์อักษร
และนี่คือตรรกะเบื้องหลังในการเข้าซื้อหุ้นบรอดคอม: ไม่ว่าผู้ให้บริการคลาวด์รายใดจะชนะในการแข่งขันด้านโมเดล คำสั่งซื้อชิปคัสตอมก็ไม่สามารถมองข้ามบรอดคอมไปได้ ในฐานะ "ผู้ขายจอบและเสียม" สำหรับชิปคัสตอม บรอดคอมจึงอยู่ในจุดที่มีความแน่นอนสูงสุดของการเติบโตจากการขยายโครงสร้างพื้นฐาน AI
บทวิเคราะห์ทางเทคนิค Broadcom
ราคาหุ้นของบรอดคอมดีดตัวกลับขึ้นมาจากระดับใกล้จุดต่ำสุดที่ 335.83 ดอลลาร์ โดยสามารถกลับขึ้นไปยืนเหนือเส้นเฉลี่ยเคลื่อนที่ 5 วันและ 10 วันได้อีกครั้ง แต่ยังคงอยู่ต่ำกว่าเส้นเฉลี่ยเคลื่อนที่ 20 วัน, 80 วัน และ 160 วัน และยังไม่สามารถกลับขึ้นไปยืนเหนือระดับ Fibonacci retracement ที่ 0.236 (373.36 ดอลลาร์) ได้ การเคลื่อนไหวในปัจจุบันถือเป็นการรีบาวด์ทางเทคนิคจากระดับต่ำ มากกว่าจะเป็นการกลับตัวของแนวโน้มระยะกลาง
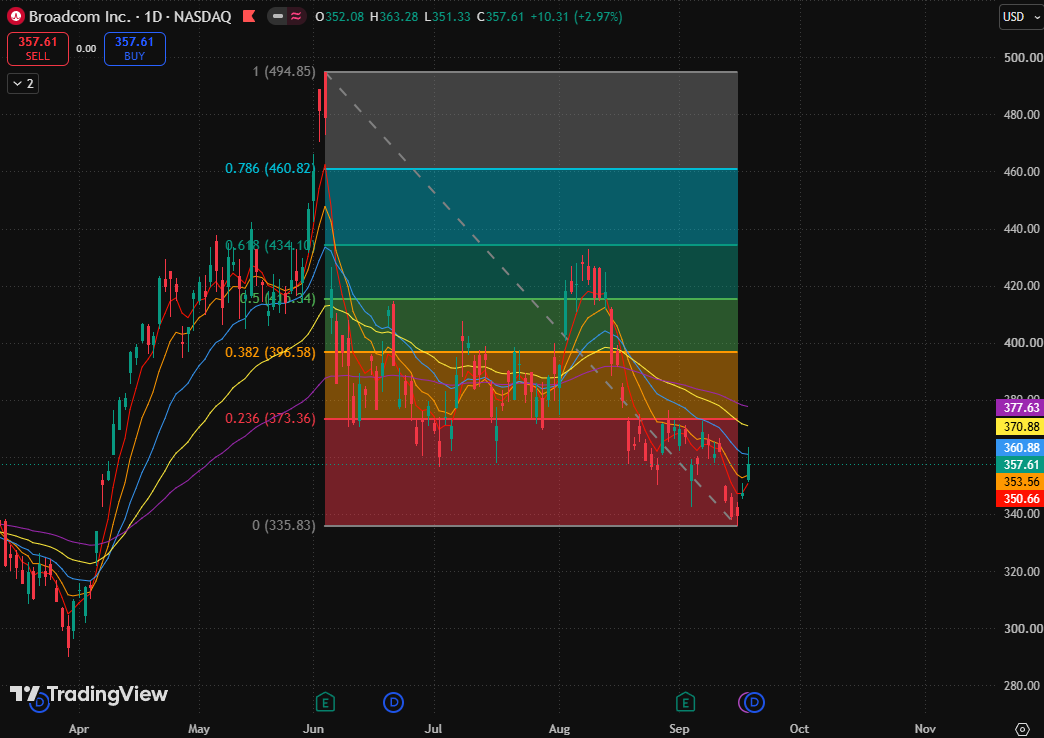
ขณะนี้ราคาหุ้นกำลังทดสอบแนวต้านระยะสั้นใกล้กับเส้นเฉลี่ยเคลื่อนที่ 20 วัน (360.88 ดอลลาร์) แม้ว่าการดีดตัวกลับอย่างต่อเนื่องจะช่วยปรับปรุงโมเมนตัมระยะสั้นให้ดีขึ้น แต่เส้นเฉลี่ยเคลื่อนที่ด้านบนยังคงสร้างแรงกดดันอย่างต่อเนื่อง และราคายังคงอยู่ห่างจากระดับ Fibonacci retracement ที่ 0.236 (373.36 ดอลลาร์) อยู่พอสมควร ซึ่งบ่งชี้ว่าการดีดตัวกลับยังไม่เสร็จสิ้นการฟื้นฟูเชิงโครงสร้าง
สำหรับโอกาสในการปรับตัวขึ้น แนวรับสำคัญอยู่ที่กรอบแนวรับระยะสั้นที่ก่อตัวขึ้นจากเส้นเฉลี่ยเคลื่อนที่ 5 วัน (350.66 ดอลลาร์) และเส้นเฉลี่ยเคลื่อนที่ 10 วัน (353.56 ดอลลาร์) หากราคาสามารถยืนเหนือบริเวณนี้ได้ โครงสร้างการรีบาวด์จะสามารถดำเนินต่อไป โดยมีโอกาสมุ่งเป้าหมายถัดไปที่เส้นเฉลี่ยเคลื่อนที่ 20 วัน (360.88 ดอลลาร์) และผลักดันไปสู่ระดับ Fibonacci retracement ที่ 0.236 (373.36 ดอลลาร์)
หากราคาหุ้นปรับตัวลดลงกลับมาอยู่ต่ำกว่าเส้นเฉลี่ยเคลื่อนที่ 10 วัน (353.56 ดอลลาร์) จะส่งสัญญาณว่าโมเมนตัมการรีบาวด์เริ่มอ่อนแรงลง และราคาหุ้นอาจปรับตัวลดลงสู่ระดับต่ำสุดของรอบที่ 335.83 ดอลลาร์ พร้อมทั้งค้นหาจุดต่ำสุดใหม่ในระดับที่ต่ำลงไปอีก
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ