


คาดการณ์ราคาหุ้นไมโครซอฟท์: Redburn ปรับเพิ่มราคาเป้าหมายเป็น 440 ดอลลาร์ ข้อถกเถียงเรื่องการลงทุนด้าน AI จะฉุดรั้ง MSFT หรือไม่?



พอดแคสต์ AI


Rothschild & Co Redburn ปรับเพิ่มราคาเป้าหมายไมโครซอฟท์เป็น 440 ดอลลาร์ คงเรตติ้ง Neutral สะท้อนการประเมินมูลค่า SaaS ที่ฟื้นตัวและการแข่งขันด้านคลาวด์ ขณะที่ Azure และ Copilot เป็นแรงขับเคลื่อนหลัก ธุรกิจ AI เติบโตต่อเนื่อง แต่เผชิญความท้าทายจากรอบการอัปเกรดฮาร์ดแวร์ ต้นทุนโครงสร้างพื้นฐาน ความเสี่ยงด้านความปลอดภัย และคดีลิขสิทธิ์ ด้านเทคนิคราคาหุ้นปิดที่ 501.61 ดอลลาร์ ยืนเหนือเส้นค่าเฉลี่ย 20 วัน แนวโน้มระยะกลางยังคงเป็นขาขึ้น โดยมีแนวรับหลัก 490–498 ดอลลาร์ และแนวต้าน 503–510 ดอลลาร์ โมเมนตัมระยะสั้นอยู่ในระดับกลาง

TradingKey - Rothschild & Co Redburn หลังจากปรับปรุงแบบจำลองการประเมินมูลค่า ได้ปรับเพิ่มราคาเป้าหมายของไมโครซอฟท์ (MSFT) จาก 400 ดอลลาร์ เป็น 440 ดอลลาร์ พร้อมยังคงคำแนะนำเรตติ้ง "Neutral"
การปรับเพิ่มราคาเป้าหมายดังกล่าวมีสาเหตุหลักมาจากการฟื้นตัวของการประเมินมูลค่าในกลุ่ม Software-as-a-Service (SaaS) มากกว่าการที่ Redburn ปรับเพิ่มคาดการณ์การเติบโตของกำไรของไมโครซอฟท์อย่างมีนัยสำคัญ ทั้งนี้ การปรับเพิ่มราคาเป้าหมายควบคู่ไปกับการคงคำแนะนำสะท้อนถึงการยอมรับของบริษัทต่อความสามารถในการแข่งขันของไมโครซอฟท์ในด้านคลาวด์คอมพิวติ้งและซอฟต์แวร์สำหรับองค์กร ขณะเดียวกันก็บ่งชี้ว่าการประเมินมูลค่าในปัจจุบันได้สะท้อนศักยภาพการเติบโตจากธุรกิจ AI ไปมากแล้ว
ธุรกิจ AI ยังคงขยายตัวอย่างต่อเนื่อง ขณะที่ผลตอบแทนต่อเงินทุนกลายเป็นปัจจัยหลักในการประเมินมูลค่า
ปัจจัยขับเคลื่อนการเติบโตหลักของไมโครซอฟท์ยังคงเป็น Azure, Copilot และธุรกิจปัญญาประดิษฐ์ (AI) ที่เกี่ยวข้องกับ OpenAI ความต้องการขององค์กรที่เพิ่มขึ้นสำหรับการประมวลผล AI (AI inference) การวิเคราะห์ข้อมูล และเอเจนต์ AI กำลังนำภาระงานคลาวด์คอมพิวติ้งมาสู่ Azure มากขึ้น ขณะเดียวกันก็ช่วยให้ไมโครซอฟท์สามารถฝังขีดความสามารถด้าน AI ลงในผลิตภัณฑ์ Office, GitHub และระบบความปลอดภัย
อย่างไรก็ตาม ในขณะที่ไมโครซอฟท์ยังคงขยายการลงทุนในดาต้าเซ็นเตอร์ ชิป ระบบไฟฟ้า และระบบทำความเย็น ตลาดกำลังหันมาให้ความสนใจกับระยะเวลาที่ต้องใช้ในการคืนทุนสำหรับค่าใช้จ่ายเหล่านี้
ไมเคิล เบอร์รี (Michael Burry) นักลงทุนชื่อดัง ได้ชี้ให้เห็นเมื่อเร็ว ๆ นี้ว่า ดาต้าเซ็นเตอร์มักใช้เวลาหลายปีนับตั้งแต่การวางแผนไปจนถึงการก่อสร้างแล้วเสร็จ พร้อมทั้งมีข้อผูกพันระยะยาวเกี่ยวกับพลังงาน ที่ดิน และสัญญาเช่า ในขณะที่รอบการอัปเกรดของฮาร์ดแวร์ AI เช่น GPU อาจอยู่ที่เพียง 2 ถึง 3 ปีเท่านั้น หากชิปรุ่นถัดไปเปลี่ยนไปใช้การออกแบบระบบจ่ายไฟ ระบบระบายความร้อน และชั้นวาง (rack) ที่แตกต่างออกไป โครงสร้างพื้นฐานบางส่วนที่ได้รับการปรับแต่งมาเป็นพิเศษอาจเผชิญกับความเสี่ยงจากอัตราการใช้งานที่ต่ำลง หรือต้องถูกปรับปรุงแก้ไขก่อนเวลาอันควร
มุมมองนี้ไม่ได้หมายความว่ากลยุทธ์ AI ของไมโครซอฟท์จะล้มเหลวอย่างแน่นอน แต่เป็นการเน้นย้ำถึงความสำคัญของผลตอบแทนต่อเงินทุน รอบการตัดค่าเสื่อมราคา และกระแสเงินสดอิสระ หากรายได้จาก Azure AI และจำนวนผู้ใช้ Copilot ที่ชำระเงินยังคงเติบโตต่อไป ระดับการลงทุนที่สูงในปัจจุบันก็จะช่วยสร้างคูเมืองทางธุรกิจจากขนาดการดำเนินงานที่แข็งแกร่งยิ่งขึ้น ในทางตรงกันข้าม หากอัตราการใช้ประโยชน์จากพลังการประมวลผลและความคืบหน้าในการสร้างรายได้เชิงพาณิชย์ล่าช้ากว่าที่คาดการณ์ไว้ ค่าเสื่อมราคาและต้นทุนการดำเนินงานก็อาจสร้างแรงกดดันต่ออัตรากำไรอย่างต่อเนื่อง
ดังนั้น ในช่วงไม่กี่ไตรมาสข้างหน้า ไมโครซอฟท์ไม่เพียงแต่ต้องรักษาการเติบโตของธุรกิจคลาวด์ไว้ให้ได้เท่านั้น แต่ยังต้องแสดงให้เห็นว่ารายได้ส่วนเพิ่มจาก AI มีมากพอที่จะครอบคลุมรายจ่ายลงทุนที่เพิ่มขึ้นอย่างรวดเร็ว
ความเสี่ยงด้านความปลอดภัยและลิขสิทธิ์จะไม่หยุดยั้งการขยายตัวของ AI
นอกจากผลตอบแทนของเงินทุนแล้ว ความปลอดภัยและการกำกับดูแลยังเป็นตัวแปรสำคัญที่ส่งผลต่อการประเมินมูลค่าธุรกิจ AI ของไมโครซอฟท์ โดยมุสตาฟา สุเลมาน หัวหน้าธุรกิจ AI ของไมโครซอฟท์ เปิดเผยเมื่อเร็ว ๆ นี้ว่า การแข่งขันระหว่างประเทศไม่ควรถูกนำมาใช้เป็นเหตุผลในการละทิ้งมาตรการป้องกันความปลอดภัยที่จำเป็น และระบบ AI ขั้นสูงควรอยู่ภายใต้การควบคุมของมนุษย์เสมอ รวมทั้งต้องผ่านการประเมินความเสี่ยงที่ชัดเจนและเป็นไปตามมาตรฐานอุตสาหกรรม
อย่างไรก็ตาม จุดยืนของไมโครซอฟท์ไม่ใช่การชะลอการวิจัยและพัฒนา AI แต่เป็นการยกระดับการกำกับดูแลควบคู่ไปกับการขยายการใช้งานเชิงพาณิชย์ สำหรับลูกค้าองค์กรและหน่วยงานรัฐ การคุ้มครองข้อมูล การจัดการอัตลักษณ์ และความน่าเชื่อถือของระบบ ต่างเป็นเกณฑ์สำคัญในการเลือกแพลตฟอร์ม AI หากไมโครซอฟท์สามารถบูรณาการศักยภาพด้านความปลอดภัยเข้ากับ Azure และ Copilot ได้อย่างสมบูรณ์ การลงทุนดังกล่าวก็อาจช่วยเพิ่มความผูกพันของลูกค้าและตอกย้ำความเป็นผู้นำในตลาด AI สำหรับองค์กรได้ในทางกลับกัน
การฟ้องร้องคดีลิขสิทธิ์สร้างความไม่แน่นอนเพิ่มขึ้นอีกระดับ โดยนิวยอร์กไทม์สได้กล่าวหาไมโครซอฟท์และโอเพนเอไอว่าใช้เนื้อหาที่มีลิขสิทธิ์เพื่อฝึกฝนโมเดลโดยไม่ได้รับอนุญาต โดยอ้างว่าผลลัพธ์บางส่วนที่สร้างขึ้นสามารถทดแทนการรายงานข่าวต้นฉบับได้
เมื่อเร็ว ๆ นี้ กระทรวงยุติธรรมสหรัฐฯ ได้ยื่น "แถลงการณ์ผู้มีส่วนได้เสีย" (statement of interest) โดยระบุว่าการฝึกฝนโมเดล AI มีลักษณะเป็นการเปลี่ยนแปลงสร้างสรรค์ใหม่สูง (transformative) และเตือนว่าระบบการอนุญาตให้ใช้สิทธิในข้อมูลฝึกฝนแบบครอบคลุมอาจเป็นการเพิ่มอุปสรรคในการเข้าสู่ตลาดของอุตสาหกรรม แม้จุดยืนนี้จะส่งผลดีต่อไมโครซอฟท์และโอเพนเอไอในภาพรวม แต่ก็ไม่ได้เทียบเท่ากับคำตัดสินของศาล
รายงานระบุว่า กระทรวงยุติธรรมไม่ได้ประสานงานกับสำนักงานสิทธิบัตรและเครื่องหมายการค้าแห่งสหรัฐฯ และสำนักงานลิขสิทธิ์แห่งสหรัฐฯ อย่างเต็มที่ก่อนที่จะยื่นเอกสารดังกล่าว ซึ่งชี้ให้เห็นถึงความเห็นขัดแย้งที่ยังคงมีอยู่ภายในรัฐบาลสหรัฐฯ เกี่ยวกับนโยบายลิขสิทธิ์ AI หากท้ายที่สุดศาลมีคำสั่งให้บริษัท AI ต้องจ่ายค่าธรรมเนียมใบอนุญาตใช้ข้อมูลในราคาที่สูงขึ้น ทั้งต้นทุนการฝึกฝนโมเดลและความรับผิดทางกฎหมายของไมโครซอฟท์ก็อาจเพิ่มสูงขึ้น
การวิเคราะห์ทางเทคนิคราคาหุ้น Microsoft
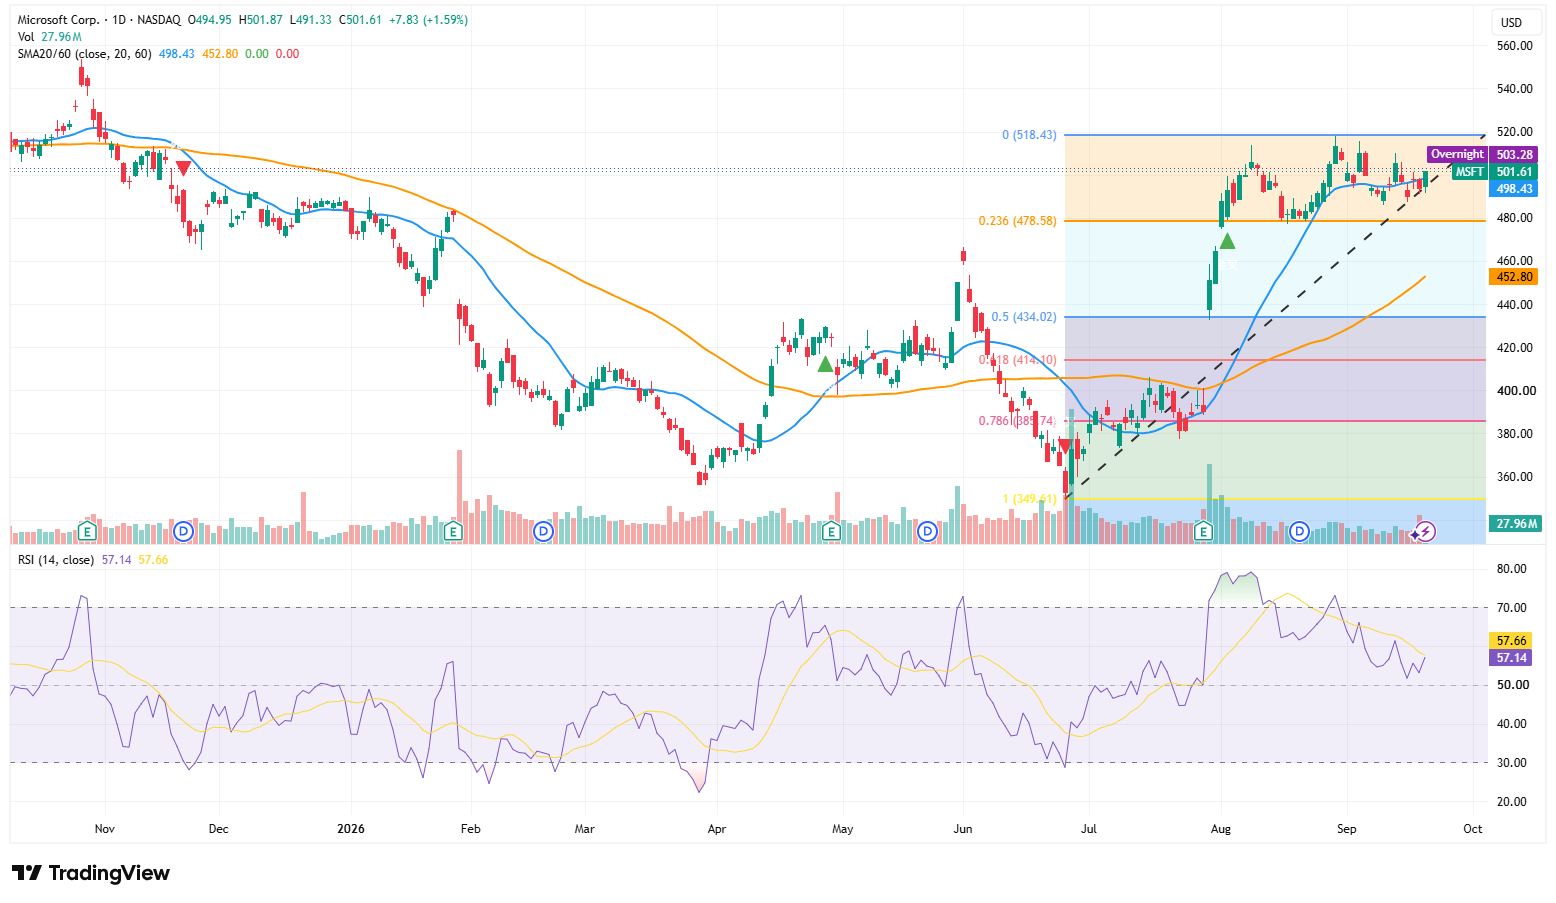
ที่มา: TradingView
หุ้นไมโครซอฟท์ปิดที่ระดับ 501.61 ดอลลาร์ในวันที่ 21 โดยกลับขึ้นมาอยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 20 วันที่ระดับ 498.43 ดอลลาร์ได้อีกครั้ง ทั้งนี้ การที่เส้นค่าเฉลี่ยเคลื่อนที่ 20 วันยังคงยืนเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 60 วันที่ระดับ 452.80 ดอลลาร์ ส่งผลให้แนวโน้มระยะกลางยังคงเป็นขาขึ้น โดยปัจจุบันราคาหุ้นกำลังแกว่งตัวสร้างฐานอยู่ในกรอบ 478.58–518.43 ดอลลาร์เป็นหลัก และเส้นแนวโน้มขาขึ้นยังคงไม่ถูกทำลาย
สำหรับแนวรับหลักอยู่ที่ช่วง 490–498 ดอลลาร์ ตามด้วยระดับย่อตัว 0.236 ที่ 478.58 ดอลลาร์ หากกราฟรายวันปรับตัวลดลงต่ำกว่าระดับนี้ อาจลงไปทดสอบแถว 454 ดอลลาร์ และ 434.02 ดอลลาร์ ต่อไป ขณะที่แนวต้านด้านบนกระจุกตัวอยู่ที่ช่วง 503–510 ดอลลาร์ และระดับสูงสุดเดิมที่ 518.43 ดอลลาร์ ทั้งนี้ การทะลุผ่านจุดสูงสุดเดิมด้วยปริมาณการซื้อขายที่หนาแน่นอาจส่งผลให้เป้าหมายถัดไปที่ 540 ดอลลาร์ และบริเวณ 564 ดอลลาร์ กลับมาอยู่ในความสนใจ
ค่า RSI อยู่ที่ระดับ 57.14 ซึ่งยังคงอยู่ในโซนเป็นกลางถึงขาขึ้น แต่ต่ำกว่าเส้นสัญญาณเล็กน้อย ชี้ให้เห็นว่าโมเมนตัมระยะสั้นยังไม่ได้แสดงการเร่งตัวขึ้นอย่างชัดเจน ดังนั้น แม้ว่าประเด็นถกเถียงเกี่ยวกับการลงทุนใน AI อาจเพิ่มความผันผวนขึ้น แต่ก็ยังไม่ได้เปลี่ยนแปลงโครงสร้างแนวโน้มขาขึ้นในระยะกลาง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ