


คาดการณ์หุ้นควอลคอมม์: QCOM จะแตะระดับ $200 ได้หรือไม่ หลังจับมือเป็นพันธมิตรด้านชิป AI กับอเมซอน?



พอดแคสต์ AI


ควอลคอมม์ร่วมมือกับ AWS พัฒนาชิปประมวลผลเชิงอนุมาน AI และเทคโนโลยีการเชื่อมต่อทางแสงความเร็วสูง พร้อมเป้าหมายรายได้ศูนย์ข้อมูล 1.5 หมื่นล้านดอลลาร์ภายในปี 2029 ความร่วมมือนี้ช่วยลดการพึ่งพาตลาดสมาร์ตโฟนและขยายสู่โครงสร้างพื้นฐานคลาวด์ ด้านมุมมองทางเทคนิค หุ้น QCOM มีแนวรับสำคัญที่ 170.52 ดอลลาร์ และแนวต้านหลักในกรอบ 175.89 ถึง 183.49 ดอลลาร์ หากทะลุผ่านได้สำเร็จมีโอกาสทดสอบระดับ 200 ดอลลาร์ โดยดัชนี RSI อยู่ที่ 58.92 สะท้อนแรงซื้อที่กำลังเพิ่มขึ้นแต่ยังไม่เข้าเขตซื้อมากเกินไป
TradingKey - ควอลคอมม์ (QCOM) กำลังเร่งก้าวเข้าสู่ตลาดศูนย์ข้อมูล AI และความร่วมมือครั้งล่าสุดกับแอมะซอน (AMZN) อาจถือเป็นก้าวสำคัญในการเปลี่ยนผ่านเชิงกลยุทธ์ครั้งนี้
เมื่อวันที่ 8 กันยายน ควอลคอมม์ได้ประกาศความร่วมมือด้านผลิตภัณฑ์ระยะยาวหลายปีและครอบคลุมหลายเจเนอเรชันกับแอมะซอน เว็บ เซอร์วิสเซส (AWS) โดยภายใต้ความร่วมมือนี้ ทั้งสองบริษัทจะร่วมกันพัฒนาชิปแบบกำหนดเองสำหรับศูนย์ข้อมูล AI ขนาดใหญ่ และผลักดันเทคโนโลยีการเชื่อมต่อทางแสงความเร็วสูงให้ก้าวหน้ายิ่งขึ้น
ประเด็นที่น่าจับตามองที่สุดของความร่วมมือครั้งนี้คือ แอมะซอนไม่ได้เป็นเพียงลูกค้าทั่วไปของควอลคอมม์เท่านั้น โดยรายงาน Form 8-K ที่ควอลคอมม์ยื่นต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ (SEC) ระบุว่า บริษัทในเครือของแอมะซอนได้รับใบสำคัญแสดงสิทธิในการซื้อหุ้นสามัญของควอลคอมม์จำนวนสูงสุด 25 ล้านหุ้น ที่ราคาใช้สิทธิ 161.26 ดอลลาร์ต่อหุ้น โดยมีวันหมดอายุในวันที่ 3 กันยายน 2036 ซึ่งหากมีการใช้สิทธิตามจำนวนเต็ม มูลค่ารวมจะอยู่ที่ประมาณ 4.03 พันล้านดอลลาร์
นี่ยังเป็นประเด็นสำคัญที่นักลงทุนควรให้ความสนใจ นั่นคือสิ่งที่ตลาดให้คุณค่าไม่ใช่ตัวใบสำคัญแสดงสิทธิเอง แต่เป็นความเต็มใจของแอมะซอนที่จะผูกแผนการจัดซื้อระยะยาวเข้ากับผลิตภัณฑ์ศูนย์ข้อมูลของควอลคอมม์
ควอลคอมม์จับมือแอมะซอน ขณะที่การอนุมาน AI กลายเป็นความก้าวหน้าครั้งใหญ่
ต่างจากเอ็นวิเดียที่พึ่งพา GPU เป็นหลักในการสร้างแพลตฟอร์มการคำนวณ AI ทางควอลคอมม์เลือกที่จะเข้าสู่ตลาดผ่านชิปที่ออกแบบตามความต้องการ โดยมุ่งเน้นที่การประมวลผลเชิงอนุมาน AI เป็นหลัก
การประมวลผลเชิงอนุมานหมายถึงกระบวนการที่โมเดล AI ประมวลผลคำขอของผู้ใช้และสร้างผลลัพธ์ในการใช้งานจริงหลังจากเสร็จสิ้นการฝึกฝนโมเดล และเมื่อเจเนอเรทีฟ AI ค่อย ๆ เปลี่ยนผ่านจากการฝึกฝนโมเดลไปสู่การปรับใช้เชิงพาณิชย์ขนาดใหญ่ ความสำคัญของภาระงานประมวลผลเชิงอนุมานจึงเพิ่มขึ้นอย่างรวดเร็ว ส่งผลให้ผู้ให้บริการคลาวด์ขนาดใหญ่ระดับ Hyperscale เร่งแสวงหาโซลูชันการคำนวณที่มีประสิทธิภาพและคุ้มค่าใช้จ่ายยิ่งขึ้น
ควอลคอมม์จะร่วมมือกับ AWS ในการพัฒนาชิปที่ออกแบบตามความต้องการหลายรุ่น เพื่อส่งมอบพลังการคำนวณให้กับโครงสร้างพื้นฐาน AI ของอเมซอน ขณะเดียวกัน ทั้งสองบริษัทจะร่วมมือกันในผลิตภัณฑ์เชื่อมต่อทางแสงสำหรับศูนย์ข้อมูลที่รองรับความเร็วสูงสุดถึง 1.6 Tbps เพื่อรองรับความต้องการรับส่งข้อมูลที่เพิ่มขึ้นระหว่างเซิร์ฟเวอร์ AI
สิ่งนี้หมายความว่าควอลคอมม์ไม่ได้เพียงแค่ขายชิปให้กับศูนย์ข้อมูลเท่านั้น แต่ตั้งเป้าที่จะก้าวเข้าสู่ทั้งเซกเมนต์การคำนวณและการเชื่อมต่อข้อมูลพร้อมกัน
สำหรับ AWS แล้ว ชิปที่ออกแบบตามความต้องการสามารถช่วยเพิ่มประสิทธิภาพให้เหมาะกับภาระงาน AI ของตนเองและลดการพึ่งพาชิปอเนกประสงค์ ส่วนควอลคอมม์ นี่ถือเป็นจุดเริ่มต้นเชิงพาณิชย์ที่เป็นรูปธรรมในการขยายธุรกิจจากชิปสมาร์ตโฟนไปสู่ตลาดศูนย์ข้อมูล
อากาช ปาลคิวาลา ประธานเจ้าหน้าที่บริหารฝ่ายการเงินของควอลคอมม์ ระบุว่า บริษัทคาดว่าจะเริ่มสร้างรายได้จากความร่วมมือนี้อย่างเร็วที่สุดในไตรมาสที่สิ้นสุดในเดือนธันวาคมนี้ ขณะเดียวกัน เขาย้ำว่าโครงการนี้เป็นองค์ประกอบสำคัญต่อเป้าหมายของควอลคอมม์ในการบรรลุรายได้จากศูนย์ข้อมูลที่ 1.5 หมื่นล้านดอลลาร์ภายในปีงบประมาณ 2029
ก่อนหน้านี้ ผู้บริหารของควอลคอมม์แสดงความมั่นใจอย่างมากว่าจะบรรลุเป้าหมายรายได้จากศูนย์ข้อมูลที่ 5 พันล้านดอลลาร์ภายในปีงบประมาณ 2027 และหากโครงการกับอเมซอนก้าวเข้าสู่การผลิตเชิงปริมาณได้อย่างราบรื่น โอกาสที่จะบรรลุเป้าหมายนี้ก็ยิ่งเพิ่มขึ้น
ควอลคอมม์ไม่ได้เดิมพันกับสมาร์ทโฟนเพียงอย่างเดียวอีกต่อไป
ควอลคอมม์ (Qualcomm) เป็นที่รู้จักดีที่สุดในฐานะผู้จัดหาโปรเซสเซอร์สำหรับสมาร์ตโฟน แต่บริษัทกำลังพยายามลดการพึ่งพาธุรกิจโทรศัพท์มือถือ
ในเดือนมิถุนายนของปีนี้ ควอลคอมม์ได้เปิดตัวซีพียูสำหรับศูนย์ข้อมูลซีรีส์ Dragonwing และประกาศว่าเมตา (Meta) มีแผนที่จะนำโซลูชันดังกล่าวไปใช้เมื่อผลิตภัณฑ์ที่เกี่ยวข้องเข้าสู่กระบวนการผลิต ขณะเดียวกัน บริษัทกำลังร่วมมือกับ ฮูเมน (Humain) ของซาอุดีอาระเบีย เพื่อพัฒนาตัวเร่งความเร็ว AI พร้อมทั้งเดินหน้าพัฒนาผลิตภัณฑ์ศูนย์ข้อมูลอื่น ๆ อย่างต่อเนื่อง
ในมุมมองด้านกลยุทธ์ผลิตภัณฑ์ ควอลคอมม์กำลังสร้างกลยุทธ์โครงสร้างพื้นฐาน AI ที่แตกต่างจากผู้ผลิตชิปแบบดั้งเดิม โดยด้านหนึ่งเป็นการพัฒนาซีพียูสำหรับเซิร์ฟเวอร์ อีกด้านหนึ่งเป็นการเจาะตลาดตัวเร่งความเร็ว AI และขยายพอร์ตโฟลิโอผลิตภัณฑ์ผ่านชิปสั่งทำพิเศษและเทคโนโลยีการเชื่อมต่อความเร็วสูง
สิ่งนี้ยังหมายความว่า ตลาดที่ควอลคอมม์จะเข้าไปแข่งขันในอนาคตจะไม่จำกัดอยู่เพียงแค่โทรศัพท์มือถือและยานยนต์อีกต่อไป แต่จะขยายไปยังตลาดคลาวด์คอมพิวติ้งและโครงสร้างพื้นฐาน AI ที่ใหญ่ที่สุดในโลก
ศักยภาพการเติบโตในตลาดนี้มีอยู่มหาศาล โดยแบงก์ออฟอเมริกา (Bank of America) คาดการณ์ว่า ขนาดตลาดซีพียูสำหรับศูนย์ข้อมูลทั่วโลกอาจขยายตัวจากประมาณ 2.7 หมื่นล้านดอลลาร์ในปี 2025 เป็นมากกว่า 6 หมื่นล้านดอลลาร์ภายในปี 2030 และเมื่อภาระงาน AI เติบโตอย่างต่อเนื่อง การแบ่งหน้าที่การทำงานระหว่างซีพียู จีพียู และตัวเร่งความเร็วแบบสั่งทำพิเศษก็กำลังได้รับการจัดสรรใหม่เช่นกัน
ขณะเดียวกัน บริษัทเทคโนโลยีรายใหญ่ เช่น เมตา และอะเมซอน (Amazon) ยังคงเพิ่มการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง โดยหนึ่งในนัยสำคัญที่สุดของการที่ควอลคอมม์คว้าข้อตกลงกับ AWS ในครั้งนี้ คือการพิสูจน์ว่าผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) ยินดีที่จะมอบหมายงานประมวลผล AI หลักให้แก่ผู้จัดจำหน่ายรายใหม่
สิ่งที่น่าจับตามองยิ่งกว่านั้นคือ CFO ของควอลคอมม์เปิดเผยว่า บริษัทมีพันธมิตรผู้ให้บริการคลาวด์รายใหญ่อีกรายที่ยังไม่ได้ประกาศอย่างเป็นทางการ โดยมีรูปแบบความร่วมมือคล้ายกับโครงการของอะเมซอน ซึ่งหากมีการเปิดเผยความร่วมมือนี้เพิ่มเติมในอนาคต ก็อาจช่วยเสริมสร้างความคาดหวังของตลาดต่อการเติบโตของธุรกิจศูนย์ข้อมูลของควอลคอมม์ได้มากยิ่งขึ้น
บทวิเคราะห์ทางเทคนิคหุ้น Qualcomm: QCOM จะสามารถแตะ $200 ได้หรือไม่?
ที่มา: TradingView
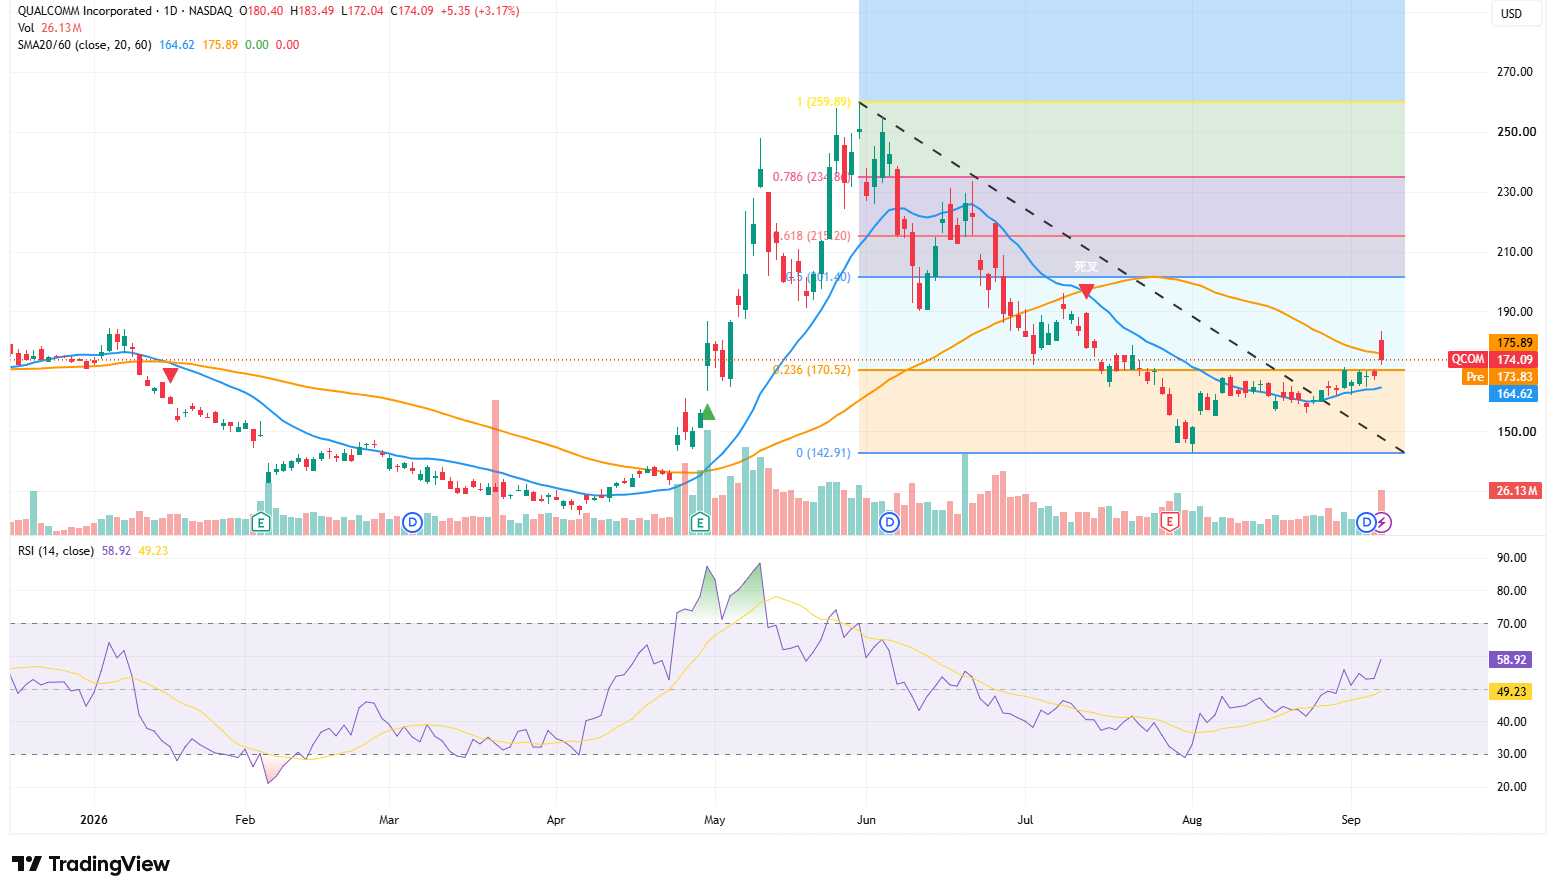
เมื่อวันที่ 8 ที่ผ่านมา หุ้น QCOM ปรับตัวขึ้น 3.17% ปิดที่ 174.09 ดอลลาร์ โดยมีปริมาณการซื้อขายเพิ่มขึ้นสู่ระดับประมาณ 26.13 ล้านหุ้น ราคาหุ้นทะลุเส้นแนวโน้มขาลงที่ลากยาวมาจากจุดสูงสุดที่ 259.89 ดอลลาร์ และไต่ขึ้นเหนือระดับฟีโบนักชี 0.236 ที่ 170.52 ดอลลาร์ ซึ่งบ่งชี้ว่าแนวโน้มขาลงที่ดำเนินมาตลอดช่วงหลายเดือนที่ผ่านมาเริ่มมีทิศทางดีขึ้น
อย่างไรก็ตาม หลังจากแตะจุดสูงสุดของวันที่ 183.49 ดอลลาร์ ราคาหุ้นได้ย่อตัวลงอย่างมากและปิดต่ำกว่าเส้นเฉลี่ยเคลื่อนที่ 60 วันที่ 175.89 ดอลลาร์ ก่อตัวเป็นรูปแบบปรับตัวลงหลังจากทำจุดสูงสุด ซึ่งสะท้อนถึงแรงขายที่แข็งแกร่งในช่วง 175 ถึง 183 ดอลลาร์ ขณะเดียวกัน เส้นเฉลี่ยเคลื่อนที่ 20 วันที่ 164.62 ดอลลาร์ยังคงอยู่ต่ำกว่าเส้นเฉลี่ยเคลื่อนที่ 60 วัน ส่งสัญญาณว่าแนวโน้มระยะกลางยังไม่ได้กลับตัวโดยสมบูรณ์
ในแง่ของโมเมนตัม ดัชนี RSI 14 วัน ปรับตัวขึ้นสู่ระดับ 58.92 เหนือกว่าเส้นสัญญาณที่ 49.23 และเส้นกึ่งกลางที่ระดับ 50 บ่งชี้ว่าแรงซื้อกำลังแข็งแกร่งขึ้น นอกจากนี้ ดัชนียังไม่ได้เข้าสู่เขตซื้อมากเกินไป จึงยังมีช่วงกว้างให้ปรับตัวขึ้นได้อีก
สำหรับทิศทางขาขึ้น อันดับแรกควรให้ความสนใจกับแนวต้านในช่วง 175.89 ถึง 183.49 ดอลลาร์ หาก QCOM สามารถปิดเหนือระดับ 183.50 ดอลลาร์ด้วยปริมาณการซื้อขายที่หนาแน่น เป้าหมายถัดไปอาจอยู่ที่ 190 ดอลลาร์ ตามด้วยระดับฟีโบนักชี 0.5 ที่ 201.40 ดอลลาร์ และต่อเมื่อทะลุช่วง 200 ถึง 201 ดอลลาร์ไปได้ จึงจะคาดหวังให้ราคาหุ้นขึ้นไปทดสอบระดับ 215.20 ดอลลาร์ต่อไป
สำหรับทิศทางขาลง แนวรับสำคัญอยู่ที่ 170.52 ดอลลาร์ ตราบใดที่ราคาหุ้นยังคงยืนเหนือระดับนี้ได้ โครงสร้างการฟื้นตัวหลังจากทะลุเส้นแนวโน้มขาลงก็ยังคงไม่เปลี่ยนแปลง แต่หากปรับตัวลงหลุดระดับ 170 ดอลลาร์ ราคาหุ้นอาจย่อตัวลงไปทดสอบเส้นเฉลี่ยเคลื่อนที่ 20 วันที่ 164.62 ดอลลาร์ และหากหลุดระดับ 164 ดอลลาร์ด้วยปริมาณการซื้อขายที่หนาแน่น ความเสี่ยงทางขาลงจะชี้กลับไปที่ระดับ 155 ดอลลาร์ และจุดต่ำสุดเดิมที่ 142.91 ดอลลาร์
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ