


พรีวิวผลประกอบการไตรมาส 2 ของเอสเคไฮนิกซ์: กำไรอาจแตะระดับสูงสุดเป็นประวัติการณ์ ขณะที่ซูเปอร์ไซเคิลหน่วยความจำ AI เผชิญการพิสูจน์ครั้งสำคัญ



พอดแคสต์ AI


เอสเคไฮนิกซ์เตรียมประกาศผลประกอบการไตรมาส 2 ปี 2026 ในวันที่ 29 กรกฎาคม โดยตลาดคาดการณ์กำไรและรายได้ทำสถิติสูงสุดใหม่ จากอุปสงค์ HBM และหน่วยความจำประสิทธิภาพสูงในกลุ่ม AI ที่แข็งแกร่ง ส่งผลให้อัตรากำไรจากการดำเนินงานอาจสูงถึง 77% อย่างไรก็ตาม ราคาหุ้นเผชิญแรงขายปรับฐานกว่า 30% ท่ามกลางความกังวลเรื่องมูลค่าที่สูงเกินไปและความเสี่ยงจากสัญญาจัดหาระยะยาว ทั้งนี้ ผลประกอบการและมุมมองของผู้บริหารจะเป็นตัวชี้วัดสำคัญว่าวัฏจักรการเติบโตจาก AI จะยังคงยั่งยืนหรือเข้าสู่ภาวะผันผวนจากการลงทุนเกินตัวในอนาคต

TradingKey - วัฏจักรขาขึ้นรอบใหม่ของธุรกิจหน่วยความจำที่ขับเคลื่อนด้วยปัญญาประดิษฐ์ยังคงดำเนินต่อไป และในฐานะผู้ผลิตหน่วยความจำแบนด์วิดท์สูง (HBM) ชั้นนำ เอสเคไฮนิกซ์ ( SKHY) กำลังก้าวเข้าสู่หนึ่งในไตรมาสที่ทำกำไรได้มากที่สุดในประวัติศาสตร์ของบริษัท
เอสเคไฮนิกซ์มีกำหนดที่จะประกาศรายงานผลประกอบการประจำไตรมาสที่ 2 ของปี 2026 ในวันที่ 29 กรกฎาคม ทั้งนี้ จากผลสำรวจความคิดเห็นของบริษัทหลักทรัพย์ 14 แห่งซึ่งรวบรวมโดยยอนฮัป อินโฟแมกซ์ (Yonhap Infomax) ผู้ให้บริการข้อมูลทางการเงินของเกาหลีใต้ คาดว่ารายได้ในไตรมาสที่ 2 ของบริษัทจะอยู่ที่ประมาณ 84.1 ล้านล้านวอน (ประมาณ 57.6 พันล้านดอลลาร์สหรัฐ) และคาดว่ากำไรจากการดำเนินงานจะสูงถึง 64.1 ล้านล้านวอน ซึ่งตัวเลขทั้งสองนี้จะทำสถิติสูงสุดเป็นประวัติการณ์
หากผลประกอบการขั้นสุดท้ายเป็นไปตามที่ตลาดคาดการณ์ไว้ กำไรจากการดำเนินงานที่เกิดขึ้นในไตรมาสที่ 2 เพียงไตรมาสเดียวก็จะแซงหน้าระดับตลอดทั้งปี 2025 ของบริษัทซึ่งอยู่ที่ 47.2 ล้านล้านวอน
อย่างไรก็ตาม หลังจากที่ราคาหุ้นของเอสเคไฮนิกซ์ปรับตัวขึ้นอย่างรวดเร็วก่อนหน้านี้ ล่าสุดราคาหุ้นได้เผชิญกับการปรับฐานครั้งใหญ่ โดยร่วงลงกว่า 30% ในช่วงเดือนที่ผ่านมา ขณะที่ตลาดกำลังเฝ้าจับตาอย่างใกล้ชิดว่ารายงานผลประกอบการนี้จะสามารถฟื้นฟูความเชื่อมั่นของตลาดได้หรือไม่
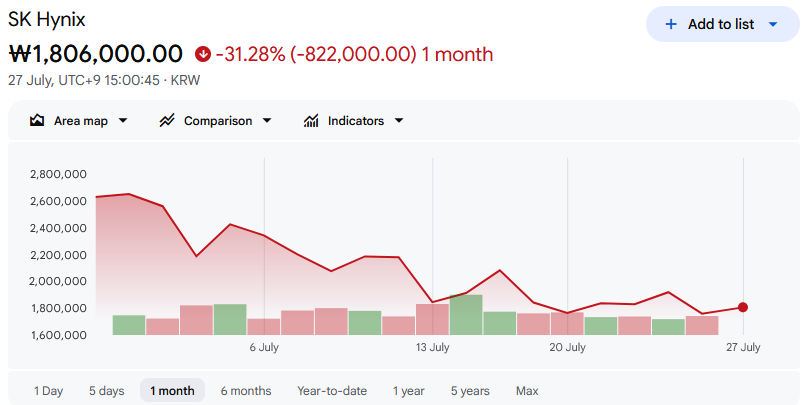
แหล่งที่มา: Google Finance
HBM ยังคงเป็นแกนหลักของการเติบโต ในขณะที่สัดส่วนรายได้จากลูกค้ากลุ่ม AI ยังคงเพิ่มขึ้นอย่างต่อเนื่อง
มุมมองของตลาดโดยทั่วไปชี้ว่า ปัจจัยขับเคลื่อนหลักของการเติบโตของผลประกอบการในรอบนี้ยังคงเป็นการลงทุนในโครงสร้างพื้นฐาน AI
การปรับตัวดีขึ้นอย่างต่อเนื่องของราคา DRAM แบบดั้งเดิม ควบคู่ไปกับความต้องการที่แข็งแกร่งสำหรับหน่วยความจำแบนด์วิดท์สูง (HBM) และ SSD สำหรับองค์กร กำลังกลายเป็นปัจจัยขับเคลื่อนหลักของการเติบโตของกำไร ขณะที่ผู้ให้บริการคลาวด์คอมพิวติติ้งระดับโลกยังคงขยายศูนย์ข้อมูล AI อย่างต่อเนื่อง และเพิ่มการจัดซื้อผลิตภัณฑ์หน่วยความจำประสิทธิภาพสูง ส่วนผสมผลิตภัณฑ์ของเอสเคไฮนิกซ์ก็กำลังเปลี่ยนผ่านไปยังหน่วยความจำ AI ที่มีอัตรากำไรสูงกว่าอย่างมั่นคงเช่นกัน
เคบี ซีคิวริตี้ส์ (KB Securities) บริษัทหลักทรัพย์ของเกาหลีใต้ คาดการณ์ว่าในไตรมาสที่สองของปีนี้ รายได้จากบริษัทเทคโนโลยีรายใหญ่ระดับโลกและผู้ให้บริการศูนย์ข้อมูล AI คาดว่าจะคิดเป็นสัดส่วนประมาณ 70% ของยอดขายทั้งหมดของเอสเคไฮนิกซ์ ซึ่งเพิ่มขึ้นอย่างมีนัยสำคัญจากปีก่อน ๆ
นักวิเคราะห์เชื่อว่า เมื่อกำลังการผลิต HBM เปิดใช้งานมากขึ้น อุปทานใหม่ของ DRAM แบบดั้งเดิมจะถูกจำกัดในระดับหนึ่ง ขณะเดียวกัน สัดส่วนข้อตกลงระยะยาว (LTA) ที่เพิ่มขึ้น ยังช่วยให้บริษัทสามารถคาดการณ์รายได้ในอนาคตได้ดีขึ้นอีกด้วย
เมื่อเปรียบเทียบกับการพึ่งพาความผันผวนของตลาดสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภคในอดีต ปัจจุบันเอสเคไฮนิกซ์พึ่งพาลูกค้าองค์กรขนาดใหญ่และคำสั่งซื้อโครงสร้างพื้นฐาน AI มากยิ่งขึ้น ซึ่งช่วยปรับปรุงเสถียรภาพของผลประกอบการในเชิงโครงสร้าง
การคาดการณ์ของอุตสาหกรรมชี้ว่าภายในประมาณปี 2027 สัดส่วนรายได้จากธุรกิจ B2B ของบริษัทคาดว่าจะเพิ่มขึ้นเป็นประมาณ 70% ซึ่งสูงกว่าระดับที่เห็นในช่วงวงจรหน่วยความจำรอบก่อนหน้าอย่างมาก สิ่งนี้บ่งชี้ว่าตรรกะการเติบโตของวงจรที่ขับเคลื่อนด้วย AI ในรอบนี้ แตกต่างอย่างมีนัยสำคัญจากวงจรหน่วยความจำแบบดั้งเดิมในอดีต
ความสามารถในการทำกำไรปรับตัวดีขึ้นอย่างต่อเนื่อง ขณะที่ข้อได้เปรียบด้านกระแสเงินสดขยายตัวเพิ่มขึ้น
ตามความเห็นพ้องของตลาด คาดว่าอัตรากำไรจากการดำเนินงานในไตรมาสที่สองของบริษัทจะสูงถึง 75% ถึง 77% ซึ่งสูงกว่าระดับในไตรมาสแรก และจะยังคงเป็นผู้นำเหนือผู้ผลิตเซมิคอนดักเตอร์ส่วนใหญ่ทั่วโลกต่อไป หากการคาดการณ์ดังกล่าวเป็นจริง จะหมายความว่าสำหรับทุก ๆ 100 วอนของผลิตภัณฑ์ที่ขายได้ จะถูกแปลงเป็นกำไรจากการดำเนินงานประมาณ 75 วอน ซึ่งเป็นกรณีที่เกิดขึ้นได้ยากอย่างยิ่งในอุตสาหกรรมการผลิต
ขณะเดียวกัน สถานะทางการเงินของบริษัทยังคงปรับตัวดีขึ้นอย่างต่อเนื่อง นับตั้งแต่กลับมามีสถานะเงินสดสุทธิเมื่อปีที่แล้ว เงินสดสำรองของเอสเคไฮนิกซ์ก็เพิ่มขึ้นอย่างมั่นคงมาโดยตลอด
ณ สิ้นไตรมาสแรกของปีนี้ ยอดเงินสดสุทธิของบริษัทแตะระดับประมาณ 35 ล้านล้านวอน โดยตลาดคาดว่ายอดดังกล่าวจะขยายตัวอย่างต่อเนื่องในไตรมาสที่สอง ซึ่งจะช่วยสนับสนุนเงินทุนที่เพียบพร้อมยิ่งขึ้นสำหรับการใช้จ่ายด้านทุนในระยะต่อไป การขยายกำลังการผลิต HBM และการวิจัยและพัฒนาผลิตภัณฑ์รุ่นถัดไป
เนื่องจากกำไรยังคงเติบโตอย่างต่อเนื่อง โบนัสผลการปฏิบัติงานของพนักงานจึงคาดว่าจะยังคงอยู่ในระดับสูงเช่นกัน ตามรายงานของสื่อเกาหลีใต้ เอสเคไฮนิกซ์วางแผนที่จะจ่ายโบนัสจูงใจในการเพิ่มผลผลิต (PI) สำหรับครึ่งปีแรกภายในสิ้นเดือนกรกฎาคม ซึ่งคาดว่าจะแตะเกณฑ์การจ่ายเงินสูงสุดตามที่กำหนดไว้ในระบบของบริษัท
ส่วนต่างราคา ADR พุ่งสูงกว่า 50% สร้างความกังวลแก่ตลาด ขณะโมเดลสัญญาแบบระยะยาวเผชิญความเสี่ยง
แม้ว่าคาดการณ์ผลประกอบการจะยังคงเดินหน้าทำสถิติสูงสุดเป็นประวัติการณ์อย่างต่อเนื่อง แต่บรรยากาศการลงทุนในตลาดก็ไม่ได้เป็นไปในเชิงบวกทั้งหมด โดยล่าสุด ราคาหุ้นของเอสเคไฮนิกซ์ได้ย่อตัวลงอย่างมีนัยสำคัญจากระดับสูงสุด ซึ่งในจุดหนึ่ง ใบแสดงสิทธิในหลักทรัพย์ต่างประเทศ (ADR) ของบริษัทมีการซื้อขายโดยมีส่วนต่างราคาสูงกว่าหุ้นสามัญในตลาดเกาหลีใต้ถึง 51% ส่งผลให้วอลล์สตรีทออกมาเตือนว่าการซื้อขายหุ้นกลุ่ม AI อาจร้อนแรงเกินไป
โดยทั่วไปแล้ว หากเกิดส่วนต่างราคากว้างอย่างมีนัยสำคัญระหว่างหุ้นของบริษัทที่จดทะเบียนในตลาดต่างกัน เงินทุนประเภทซื้อขายเพื่อทำกำไรจากส่วนต่างราคา (arbitrage) มักจะผลักดันให้ราคากลับมาปรับตัวเข้าหากันอีกครั้ง อย่างไรก็ตาม ส่วนต่างราคาที่อยู่ในระดับสูงอย่างต่อเนื่องเป็นเวลานานของ ADR ของเอสเคไฮนิกซ์ สะท้อนให้เห็นถึงความเต็มใจของนักลงทุนสหรัฐฯ ที่จะยอมจ่ายในราคาที่สูงกว่าเพื่อครอบครองหุ้นของผู้นำด้านหน่วยความจำสำหรับ AI รายนี้
อย่างไรก็ตาม ท่ามกลางความคาดหวังของตลาดที่เพิ่มสูงขึ้นอย่างต่อเนื่อง มูลค่าหุ้นที่อยู่ในระดับสูงก็อาจเพิ่มความผันผวนของราคาหุ้นให้รุนแรงยิ่งขึ้น หากผลประกอบการทางการเงินหรือคาดการณ์ผลการดำเนินงานจากผู้บริหารไม่เป็นไปตามที่นักลงทุนคาดหวัง
นอกจากนี้ ตลาดยังมีความกังวลเกี่ยวกับความยั่งยืนของสัญญาจัดหาระยะยาว (LTA) ในอุตสาหกรรมหน่วยความจำ โดยในรายงานเศรษฐกิจประจำปีฉบับล่าสุด ธนาคารเพื่อการชำระบัญชีระหว่างประเทศ (BIS) ได้เตือนว่า การขาดแคลนชั่วคราวในห่วงโซ่อุปทาน AI กำลังเพิ่มความเสี่ยงของการลงทุนเกินตัว และบริษัทต่าง ๆ ที่จองกำลังการผลิตในอนาคตผ่านสัญญาระยะยาวอาจเผชิญกับความเสี่ยงที่สูงขึ้นหากความต้องการเกิดการพลิกกลับ
มุมมองที่คล้ายกันนี้ยังกลายเป็นเหตุผลสำคัญที่ทำให้นักลงทุนบางส่วนเริ่มกังวลเกี่ยวกับมูลค่าหุ้นในห่วงโซ่อุตสาหกรรม AI ทั้งระบบในช่วงที่ผ่านมา ก่อนหน้านี้ หุ้นกลุ่มหน่วยความจำและเซมิคอนดักเตอร์ของสหรัฐฯ ได้ปรับฐานลงอย่างเห็นได้ชัด เนื่องจากตลาดเริ่มประเมินความยั่งยืนของการลงทุนในโครงสร้างพื้นฐาน AI ใหม่ รวมถึงตั้งคำถามว่าความเร็วในการก่อสร้างดาต้าเซ็นเตอร์จะชะลอตัวลงในอีกไม่กี่ปีข้างหน้าหรือไม่
อย่างไรก็ตาม สถาบันการลงทุนที่มีมุมมองเป็นบวกยังคงเชื่อว่า สภาวะอุปสงค์และอุปทานในปัจจุบันไม่ได้มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ
โจเซฟ มัวร์ นักวิเคราะห์จากมอร์แกน สแตนลีย์ ระบุเมื่อเร็ว ๆ นี้ว่า หลังจากได้พูดคุยกับหัวหน้าฝ่ายจัดซื้อของดาต้าเซ็นเตอร์หลายแห่ง พบว่าผลิตภัณฑ์ HBM และหน่วยความจำระดับไฮเอนด์ยังคงอยู่ในภาวะขาดแคลน โดยคาดว่าราคาหน่วยความจำจะปรับตัวสูงขึ้นอีกอย่างน้อย 25% ในไตรมาสที่ 3 เขาเชื่อว่าการปรับฐานของราคาหุ้นกลุ่มหน่วยความจำเมื่อเร็ว ๆ นี้ สะท้อนถึงบรรยากาศของตลาดมากกว่าปัจจัยพื้นฐานที่แย่ลง และภาวะอุปทานตึงตัวในอุตสาหกรรมนี้มีแนวโน้มที่จะลากยาวไปจนถึงปี 2028
ดังนั้น นอกเหนือจากการยืนยันผลประกอบการที่สูงเป็นประวัติการณ์ในไตรมาสที่ 2 แล้ว รายงานผลประกอบการของเอสเคไฮนิกซ์ที่จะเปิดเผยในสัปดาห์นี้ ยังมีความสำคัญอย่างยิ่งต่อการประเมินล่าสุดของผู้บริหารเกี่ยวกับอุปสงค์ของ HBM, คำสั่งซื้อระยะยาว, รายจ่ายฝ่ายทุน และแนวโน้มอุตสาหกรรมในช่วงครึ่งหลังของปี ข้อมูลเหล่านี้ไม่เพียงแต่จะส่งผลกระทบต่อทิศทางราคาหุ้นของเอสเคไฮนิกซ์หลังจากนี้เท่านั้น แต่ยังคาดว่าจะเป็นสัญญาณบ่งชี้สำคัญว่าวัฏจักรการเติบโตครั้งใหญ่ (Supercycle) ของหน่วยความจำ AI ทั่วโลกยังคงดำเนินต่อไปหรือไม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ