


Os gigantes das telecomunicações europeias buscam soberacia satelital sem uma frota



Em 19 de outubro de 2026, a Deutsche Telekom, a Orange, a Telefónica e a Vodafone assinaram uma carta de intenções para explorar uma possível licitação conjunta pelo espectro de satélite europeu. O objetivo é permitir que os telefones móveis convencionais se conectem a satélites sem a necessidade de um sistema proprietário e dedicado. Nenhuma licença foi emitida em relação a este projeto, e ainda não há um parceiro de satélite definido.
Um consórcio que quer o solo, não os satélites
As quatro empresas manteriam a infraestrutura terrestre, a coordenação da rede e a monitorização na Europa. No entanto, outro parceiro teria de fornecer as naves espaciais. Outros operadores móveis teriam acesso aberto e não discriminatório aos serviços direct-to-device (D2D).
As parcerias existentes não seriam alteradas, incluindo a com a Vodafone. Como resultado, não será necessário gastar fundos na construção de uma frota, mas a dependência da tecnologia e dos lançamentos fornecidos por um operador fora da Europa permanece.
O relógio na banda 2 GHz
Os direitos de espectro concedidos em 2009 e detidos pela Viasat e pela EchoStar expirarão em maio de 2027. Em 27 de maio de 2026, a Comissão Europeia propôs novas regras de licenciamento em toda a UE.
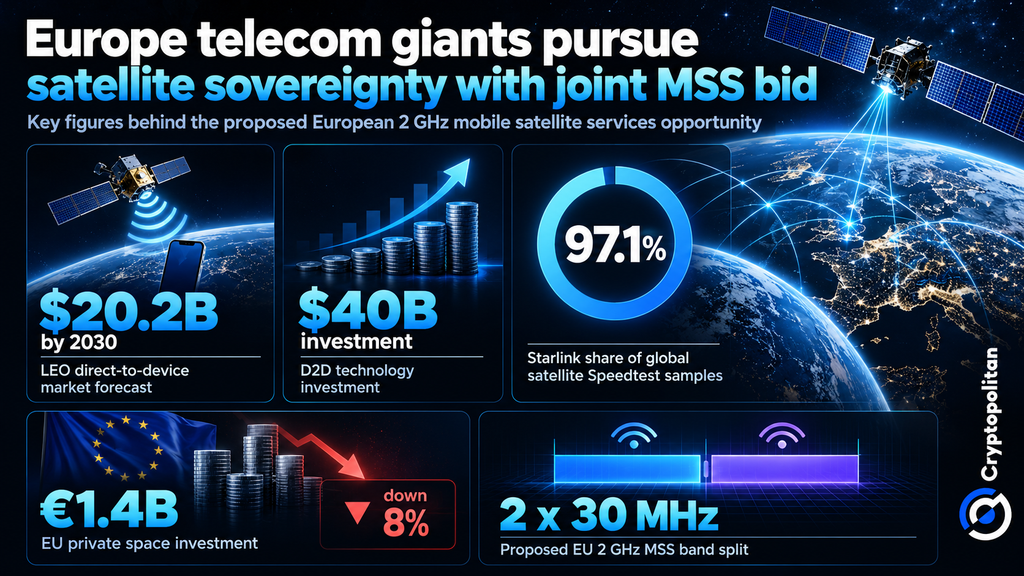
A sua banda de frequência de 2 × 30 MHz deve ser alocada como seis blocos acoplados de 5 MHz: o primeiro terço para comunicações governamentais controladas pela UE associadas ao IRIS²; o próximo terço para serviços comerciais reservados à UE; e o terço restante alocado tanto a operadores qualificados da UE quanto não pertencentes à UE. Os incumbentes podem obter uma prorrogação de dois anos.
“Mais do que nunca, a conectividade por satélite de alta capacidade e amplamente disponível é essencial para fortalecer a resiliência das redes de comunicação da UE.”
— Henna Virkkunen, vice-presidente executiva da Comissão Europeia, declaração de 27 de maio.
Por que o último regime estagnou
De acordo com um documento publicado pelo IDATE em junho de 2026, os países não implantaram equipamentos de rádio sob os sistemas de licenciamento de forma uniforme, e há poucos argumentos comerciais a favor desses sistemas. A adoção de regras a nível europeu poderia resolver esse problema, mas a reserva de faixas de frequência para uso por empresas europeias poderia levar a disputas com operadores estrangeiros.
Como se apresenta realmente a demanda D2D
De acordo com a previsão da Gartner, datada de 2 de setembro de 2026, o tamanho do mercado para D2D em órbita terrestre baixa (LEO) deve atingir US$ 20,2 bilhões em 2030, com mais de cem empresas pretendendo entrar no setor. A pesquisa da Ookla, publicada em agosto de 2026, indica que o investimento em sistemas D2C ultrapassou US$ 40 bilhões durante o ano anterior.
Por enquanto, o D2D trata mais de manter a conexão do que de fornecer conexões rápidas. Todos os testes nos EUA mostram que cerca de noventa por cento das mensagens de texto têm sucesso mesmo em veículos em movimento. A mesma tecnologia foi usada para manter a comunicação com as pessoas após os terremotos que ocorreram na Venezuela. No entanto, a adoção varia amplamente entre os mercados.
A Ookla também mediu a Starlink em 97,1% das amostras globais de Speedtest por satélite no terceiro trimestre de 2025. Isso mede testes de banda larga via satélite, não a participação de mercado D2D.
Soberania ou dependência contratual?
Os operadores europeus poderiam ter controle sobre licenças, operações terrestres e acesso ao cliente. No entanto, os satélites continuariam a ser de propriedade de um provedor externo.
O déficit de investimento ajuda a explicar o motivo. A ESA constatou que o investimento privado espacial europeu caiu 8%, para €1,4 bilhão em 2025, mesmo com o salto global de 60%. A Cryptopolitan informou anteriormente que a SpaceX lançou 26 satélites Starlink V3 em 28 de setembro de 2026. Isso mostra o quão difícil seria para os operadores europeus competirem na mesma escala.
Portanto, a questão agora é se as operadoras europeias conseguirão encontrar um parceiro de satélite confiável e obter aprovação regulatória sem se tornarem excessivamente dependentes do seu fornecedor externo.
Se você está lendo isso, já está à frente. Mantenha-se assim com nosso boletim informativo.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.