


Economistas do BIS constatam que alta de 1bp na taxa de depósitos reduz crescimento das stablecoins para 12%



Um aumento de 1 ponto-base nas taxas de depósito dos bancos dos EUA reduz o crescimento médio das stablecoins em 10 semanas de cerca de 15% para cerca de 12%, segundo um documento de trabalho do Banco de Compensações Internacionais.
Um segundo método, destinado a isolar causa e efeito, indica que o impacto é cerca de três vezes maior, deixando o crescimento em cerca de 6%.
A estimativa de base envolve uma queda de cerca de 3 pontos percentuais no ritmo de 10 semanas para cada ponto-base de reajuste das taxas de depósito. O crescimento desacelerou, mas permaneceu positivo.
USDC perde 4.8 pontos percentuais em relação ao USDT, que tem 1.9
O Working Paper 1382 foi escrito por Iñaki Aldasoro, economista do BIS, e Rashad Ahmed, do Andersen Institute for Finance and Economics, e foi publicado em 13 de outubro. Este artigo utiliza dados semanais dos EUA de janeiro de 2019 a junho de 2025, durante os quais o valor de mercado das stablecoins cresceu de menos de US$ 5 bilhões para mais de US$ 220 bilhões.
Para o USDC da Circle, a conexão foi mais forte do que para o USDT da Tether. O USDC perdeu cerca de 4,8 pontos percentuais de crescimento em 10 semanas por ponto-base, enquanto o USDT perdeu 1,9 pontos percentuais.
Os autores atribuem a lacuna aos laços mais estreitos do USDC com depositantes dos EUA. O efeito foi observado para stablecoins fornecidas a protocolos DeFi, mas não foi observado para ativos cripto fora da categoria de stablecoins.
Os bancos repassam muito pouco qualquer alteração de taxa aos poupadores se a taxa federal de fundos estiver abaixo de cerca de 3%. Acima disso, a precificação dos depósitos torna-se agressiva, e os autores usaram essa inflexão como um instrumento para identificar causalidade.
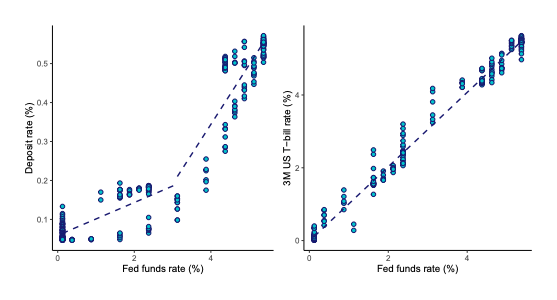
Quando as taxas de juros estão próximas de zero, os poupadores ganham aproximadamente o mesmo com um depósito bancário quanto com um token que não paga nada. À medida que as taxas sobem, o depósito começa a pagar mais enquanto o token ainda não paga nada, então a lacuna aumenta.
Stablecoins lastreadas em reservas são substitutos parciais para depósitos, afirma o artigo.
Os bancos "mantêm alguma influência sobre o ritmo dessa adoção por meio da precificação dos depósitos", escreveram os autores.
Aldasoro e Ahmed pedem aos reguladores que avaliem o rendimento emitido
O artigo oferece aos reguladores duas alavancas para atuar. Uma é se os emissores podem pagar rendimento aos detentores.
A outra é um requisito de que os emissores mantenham parte das reservas como depósitos bancários, o que os autores disseram ter prós e contras.
A regra já está sob fogo cruzado na Europa. O BCE e os 27 bancos centrais nacionais da UE exortaram Bruxelas a eliminar a exigência de que os emitentes mantenham pelo menos 30% das reservas em depósitos bancários ou 60% para tokens significativos, conforme o MiCA, conforme reportado pela Cryptopolitan em 22 de setembro.
Lobbistas bancários dos EUA querem que o rendimento de stablecoins seja excluído das regras, e a Lei GENIUS entra em vigor em janeiro. O artigo identifica o ponto de pressão: as stablecoins dos EUA não pagam nenhum juros aos detentores.
A Circle, com uma oferta de USDC de cerca de US$ 72,5 bilhões, defendeu sua divisão de receita em 16 de outubro, conforme reportado pela Cryptopolitan. Os parceiros de distribuição e os custos de transação representaram cerca de 59% de sua receita de ~US$ 1,4 bilhão no primeiro semestre de 2026, com 7 centavos de lucro líquido por dólar de receita.
A Open USD concorrente também está conquistando os mesmos parceiros, prometendo devolver lucros das reservas. O artigo afirma que as opiniões dos autores não são necessariamente as do BIS.
O estudo abrange apenas um período de altas taxas de juros, de 2022 a 2025, e as stablecoins não pagavam juros aos seus detentores na época. Também não prova que o crescimento das stablecoins tenha retirado dinheiro dos bancos ou reduzido o volume de empréstimos bancários.
Não apenas leia notícias sobre criptomoedas. Entenda-as. Inscreva-se em nossa newsletter. É grátis.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.