


Previsão do preço das ações da Rocket Lab: Ações se recuperam 15% antes do balanço, a análise técnica conseguirá sustentar o nível de US$ 50?



Podcast IA


As ações da Rocket Lab dispararam 15,39%, fechando a US$ 53,07 antes dos resultados do terceiro trimestre, impulsionadas pela expectativa de receita de US$ 257 milhões. O mercado monitora o controle de custos do projeto Neutron, cuja estreia foi adiada para 2027, e a conversão da carteira de pedidos de US$ 2,36 bilhões. A histórica 100ª missão do Electron reforça a posição da empresa no setor. Tecnicamente, o papel rompeu a linha de baixa e recuperou o patamar de US$ 50, mas ainda enfrenta resistências nas médias móveis. A sustentação acima de US$ 50 é crucial para validar a continuidade do movimento de recuperação.

TradingKey - As ações da Rocket Lab (RKLB) registraram forte alta antes da divulgação dos resultados do terceiro trimestre, disparando 15,39% na última sexta-feira, para US$ 53,07, marcando seu maior ganho em um único dia desde junho. Embora o papel tenha passado anteriormente por uma forte correção e ainda acumulasse queda de cerca de 3% na semana, a retomada da importante marca redonda de US$ 50 indica que o capital está se posicionando antecipadamente para o crescimento dos lucros e novos avanços no projeto do foguete Neutron.
O mercado espera que a receita da Rocket Lab no terceiro trimestre seja de aproximadamente US$ 257 milhões, representando um aumento sequencial de quase 10% e uma alta de cerca de 72% na comparação anual, situando-se dentro da faixa de projeção anterior da empresa, de US$ 250 milhões a US$ 265 milhões. Com o aumento dos investimentos em P&D e manufatura, a companhia ainda pode registrar prejuízo operacional, mas a expectativa é que seu prejuízo por ação diminua. Os investidores não estão focados apenas na lucratividade atual, mas também em saber se a administração conseguirá sustentar o crescimento da receita, controlar os custos de desenvolvimento do Neutron e converter de forma consistente sua carteira de pedidos recorde de US$ 2,36 bilhões em receita reconhecida.
O adiamento do lançamento inaugural do Neutron para 2027 já foi um dos principais fatores de pressão sobre a cotação das ações. O atraso esteve relacionado principalmente a falhas de fabricação na cúpula de compósito de carbono do foguete, onde surgiram microvazios em determinadas seções mais espessas, com risco de comprometer a integridade estrutural. Após reformular seu processo de produção, a Rocket Lab concluiu a fabricação e a cura de uma nova cúpula dianteira e dará continuidade à análise de materiais e aos testes de resistência, além da montagem do tanque do primeiro estágio, testes hidrostáticos e testes criogênicos.
O CEO Peter Beck enfatizou que a empresa prioriza atualmente a confiabilidade em vez de acelerar o lançamento apenas para manter o cronograma original. Para um novo foguete encarregado de lançar satélites de médio a grande porte, adiar ainda mais o voo de estreia sem dúvida aumentará os custos, mas também mitiga os riscos comerciais e reputacionais associados a uma falha no voo de teste. Se a diretoria conseguir apresentar avanços mais claros nos testes e janelas de lançamento mais definidas durante a teleconferência de resultados, o mercado poderá reavaliar o valor de longo prazo do Neutron.
A operação atual do Electron continua sendo um pilar importante para o desempenho de curto prazo da Rocket Lab. A empresa planeja realizar a 100ª missão do Electron não antes de 14 de novembro, lançando um satélite de radar de abertura sintética para o Instituto QPS do Japão. Alcançar esse marco validará ainda mais o ritmo de lançamentos e a confiabilidade do Electron, além de ajudar a Rocket Lab a consolidar sua posição no mercado de foguetes comerciais de pequeno porte. Ao mesmo tempo, a companhia também participa da missão marciana ESCAPADE, da NASA, demonstrando que seus negócios se expandiram gradualmente da simples prestação de serviços de lançamento para a fabricação de espaçonaves, missões no espaço profundo e sistemas em órbita.
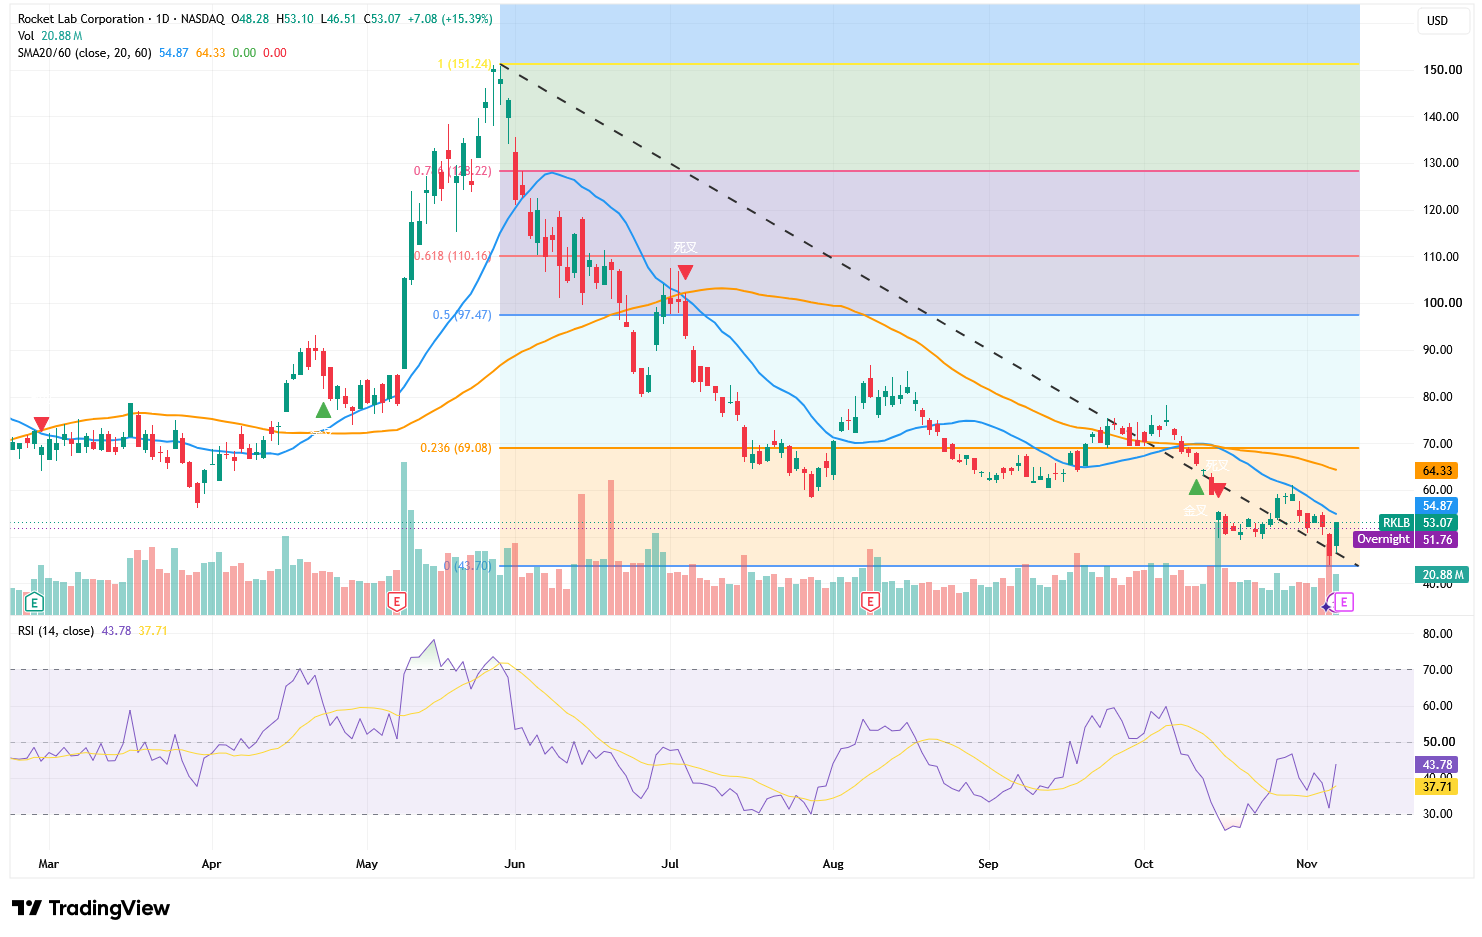
Fonte: TradingView
Do ponto de vista técnico, a RKLB registrou um ganho diário de 15,39%, fechando a US$ 53,07, com o volume de negociação se expandindo para 20,88 milhões de ações. O papel não apenas recuperou a marca redonda de US$ 50, mas também rompeu sua linha de tendência de baixa anterior, indicando que a pressão vendedora de curto prazo diminuiu. No entanto, a ação ainda é negociada abaixo de sua média móvel de 20 dias, de US$ 54,87, e da média móvel de 60 dias, de US$ 64,33, o que significa que o repique ainda não reverteu totalmente a fraqueza de médio prazo.
O RSI recuperou-se de uma região próxima da sobrevenda para 43,78, subindo acima de sua linha de sinal em 37,71, o que reflete a melhora no ímpeto comprador, embora ainda não tenha cruzado o patamar neutro de 50. Se o balanço ajudar a ação a se sustentar acima de US$ 50–US$ 52 e romper os US$ 55 com volume expressivo, o próximo alvo será US$ 60, oferecendo um potencial de valorização de cerca de 13% em relação a US$ 53,07. Um rompimento adicional acima de US$ 60 enfrentaria uma resistência mais forte na média móvel de US$ 64,33 e no nível de Fibonacci de US$ 69,08.
Por outro lado, se a ação voltar a cair abaixo de US$ 50 após os resultados, esse repique pode se mostrar apenas um repique técnico de sobrevenda, com alvos de baixa testando sucessivamente as mínimas anteriores de US$ 46,50 e US$ 43,70. Neste estágio, os US$ 50 determinam se o repique de curto prazo poderá continuar, os US$ 55 servem como primeiro nível de confirmação para a recuperação da tendência, e a faixa de US$ 60–US$ 64 representa a zona de resistência que a RKLB precisa superar antes de reingressar em uma trajetória de forte alta.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados











Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.