


Prévia dos Resultados do 3T da CoreWeave: Receita Deve Crescer 159%, Dívida e Custos de Financiamento em Foco, Maior Preço-Alvo de Wall Street em US$ 278



Podcast IA


A CoreWeave divulgará os resultados do terceiro trimestre de 2026 em 10 de novembro, com expectativa de receita de US$ 3,54 bilhões, alta anual de 159,2%, e prejuízo por ação de US$ 1,17. Embora a empresa conte com um robusto backlog de US$ 104 bilhões e forte expansão em IA, a alta de despesas de capital e os custos crescentes da dívida exercem pressão sobre a rentabilidade e o fluxo de caixa. O mercado monitora a capacidade da companhia de converter pedidos em receita, gerenciar liquidez e conter o endividamento, em meio a divergências institucionais sobre o preço-alvo.

TradingKey - A CoreWeave (CRWV) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado em 10 de novembro, no horário do leste dos EUA, e realizará uma teleconferência às 17h do mesmo dia. No fechamento de 6 de novembro, as ações da empresa estavam cotadas a US$ 46,40.
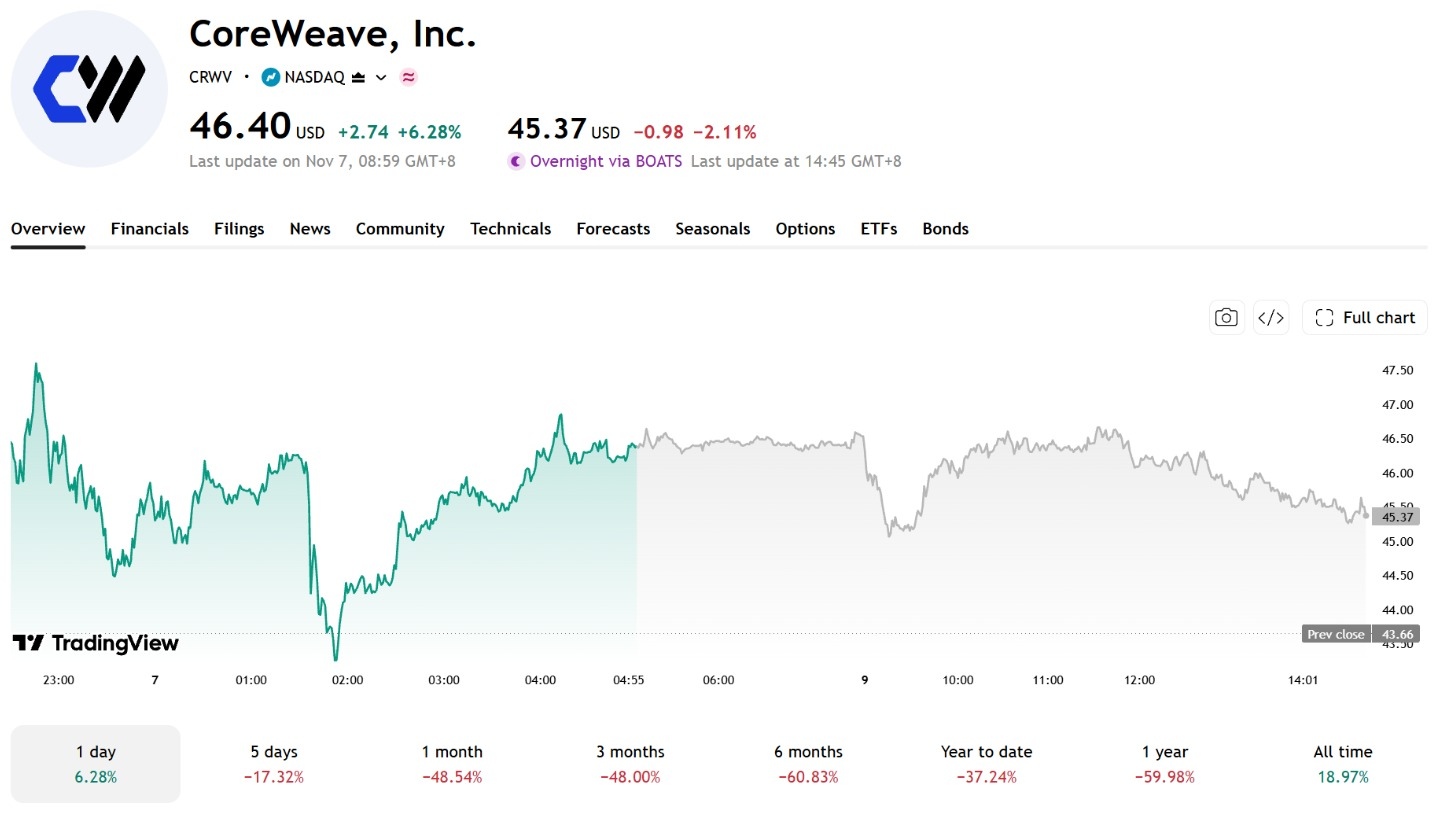
[Fonte: TradingView]
A CoreWeave é uma provedora de serviços em nuvem focada em inteligência artificial e computação de alto desempenho, atuando principalmente na construção e operação de data centers para fornecer capacidade computacional de GPU, infraestrutura de computação em nuvem e serviços de software relacionados a empresas de IA e grandes instituições, oferecendo suporte ao treinamento e à inferência de modelos de IA.
O mercado espera que a receita da CoreWeave no terceiro trimestre continue seu rápido crescimento; no entanto, à medida que a construção de data centers e a implementação de capacidade computacional se aceleram, as despesas de capital, as despesas com juros e as necessidades subsequentes de financiamento também aumentam continuamente.
O ponto decisivo deste relatório de resultados está em saber se a empresa conseguirá converter seus volumosos pedidos de clientes em receita efetiva, ao mesmo tempo em que controla os custos de financiamento decorrentes de sua expansão.
Expectativas do mercado se aproximam do guidance de receita da empresa
De acordo com dados divulgados pela Zacks em 3 de novembro, analistas esperam que a receita da CoreWeave no terceiro trimestre seja de aproximadamente US$ 3,54 bilhões, um avanço de 159,2% na comparação anual, com prejuízo por ação de cerca de US$ 1,17.
A empresa havia divulgado anteriormente uma projeção de receita para o terceiro trimestre entre US$ 3,45 bilhões e US$ 3,6 bilhões, com o consenso do mercado próximo ao ponto médio da faixa. Portanto, este balanço exige atenção não apenas ao cumprimento das expectativas de receita, mas também às tendências na entrega de capacidade computacional, margens de lucro e custos de financiamento.
No segundo trimestre, a receita da CoreWeave cresceu 112,5% em relação ao mesmo período do ano anterior, atingindo US$ 2,575 bilhões, mas seu prejuízo líquido aumentou para US$ 626 milhões, enquanto a despesa líquida com juros disparou aproximadamente 140% na base anual, para US$ 640 milhões, refletindo as pressões dos custos de financiamento decorrentes de sua rápida expansão.
No aspecto operacional, a CoreWeave adicionou quase 500 megawatts de capacidade de energia ativa no segundo trimestre, alcançando 1,5 gigawatt ao fim do período, o que oferece suporte para as entregas futuras de capacidade computacional e para o crescimento da receita. A receita anualizada de seus serviços gerenciados de inferência de IA superou US$ 100 milhões e tem previsão de atingir US$ 250 milhões até o fim do ano, sinalizando a expansão consistente da empresa em inferência de IA.
Na frente de contratações, em 30 de junho, o backlog de receita da CoreWeave alcançou US$ 104 bilhões, alta de 246% na comparação anual. No início do terceiro trimestre, a empresa assegurou mais de US$ 25 bilhões em compromissos adicionais de clientes. Embora essa expressiva carteira de pedidos sustente o crescimento futuro da receita, o faturamento efetivo continua dependente do avanço na construção de data centers, na entrega de capacidade computacional e na implantação dos serviços.
Capex e despesas com juros permanecem no foco dos resultados
A CoreWeave projeta despesas de capital no terceiro trimestre de US$ 11,5 bilhões a US$ 13,5 bilhões, despesas com juros de US$ 860 milhões a US$ 940 milhões e lucro operacional ajustado de US$ 200 milhões a US$ 260 milhões. Ao mesmo tempo, a empresa elevou sua projeção de despesas de capital para todo o ano de 2026 para uma faixa entre US$ 35 bilhões e US$ 39 bilhões.
A empresa espera um lucro operacional ajustado no terceiro trimestre de US$ 200 milhões a US$ 260 milhões, inferior às despesas com juros projetadas de US$ 860 milhões a US$ 940 milhões para o mesmo período. Embora as bases contábeis das duas métricas sejam diferentes, essa disparidade reflete a pressão que os elevados custos de financiamento exercem sobre a rentabilidade da companhia.
O pagamento da dívida também colocará à prova a capacidade de gestão de liquidez da empresa. No fim de junho, o total de pagamentos futuros de principal da CoreWeave somava aproximadamente US$ 35,55 bilhões, dos quais cerca de US$ 4,413 bilhões vencem no segundo semestre de 2026, com os cerca de US$ 31,14 bilhões restantes vencendo a partir de 2027.
Em termos de fluxo de caixa, no primeiro semestre de 2026, a empresa gerou entradas líquidas de caixa das atividades operacionais de US$ 3,663 bilhões, saídas líquidas de caixa das atividades de investimento de US$ 14,874 bilhões e entradas líquidas de caixa das atividades de financiamento de US$ 13,985 bilhões.
Desse montante, os desembolsos de caixa para compra de imobilizado e equipamentos, incluindo software de uso interno capitalizado, atingiram US$ 14,117 bilhões, aproximadamente 3,9 vezes a entrada líquida de caixa das atividades operacionais no mesmo período.
Isso indica que o fluxo de caixa operacional atual da empresa é insuficiente para cobrir suas despesas de capital em larga escala, tornando-a dependente de dívida, financiamento por capital próprio e outros mecanismos de financiamento para sustentar a expansão de seus data centers. À medida que as despesas de capital continuam a crescer, a escala e o custo dos financiamentos subsequentes impactarão diretamente o fluxo de caixa e a rentabilidade da empresa.
Maior preço-alvo de Wall Street é projetado em US$ 278
Em 9 de novembro, de acordo com dados do StockAnalysis, o preço-alvo médio de 42 analistas para a CoreWeave era de US$ 131,53, cerca de 183,5% acima do seu preço de fechamento em 6 de novembro, com uma faixa de preço-alvo de US$ 39 a US$ 278.
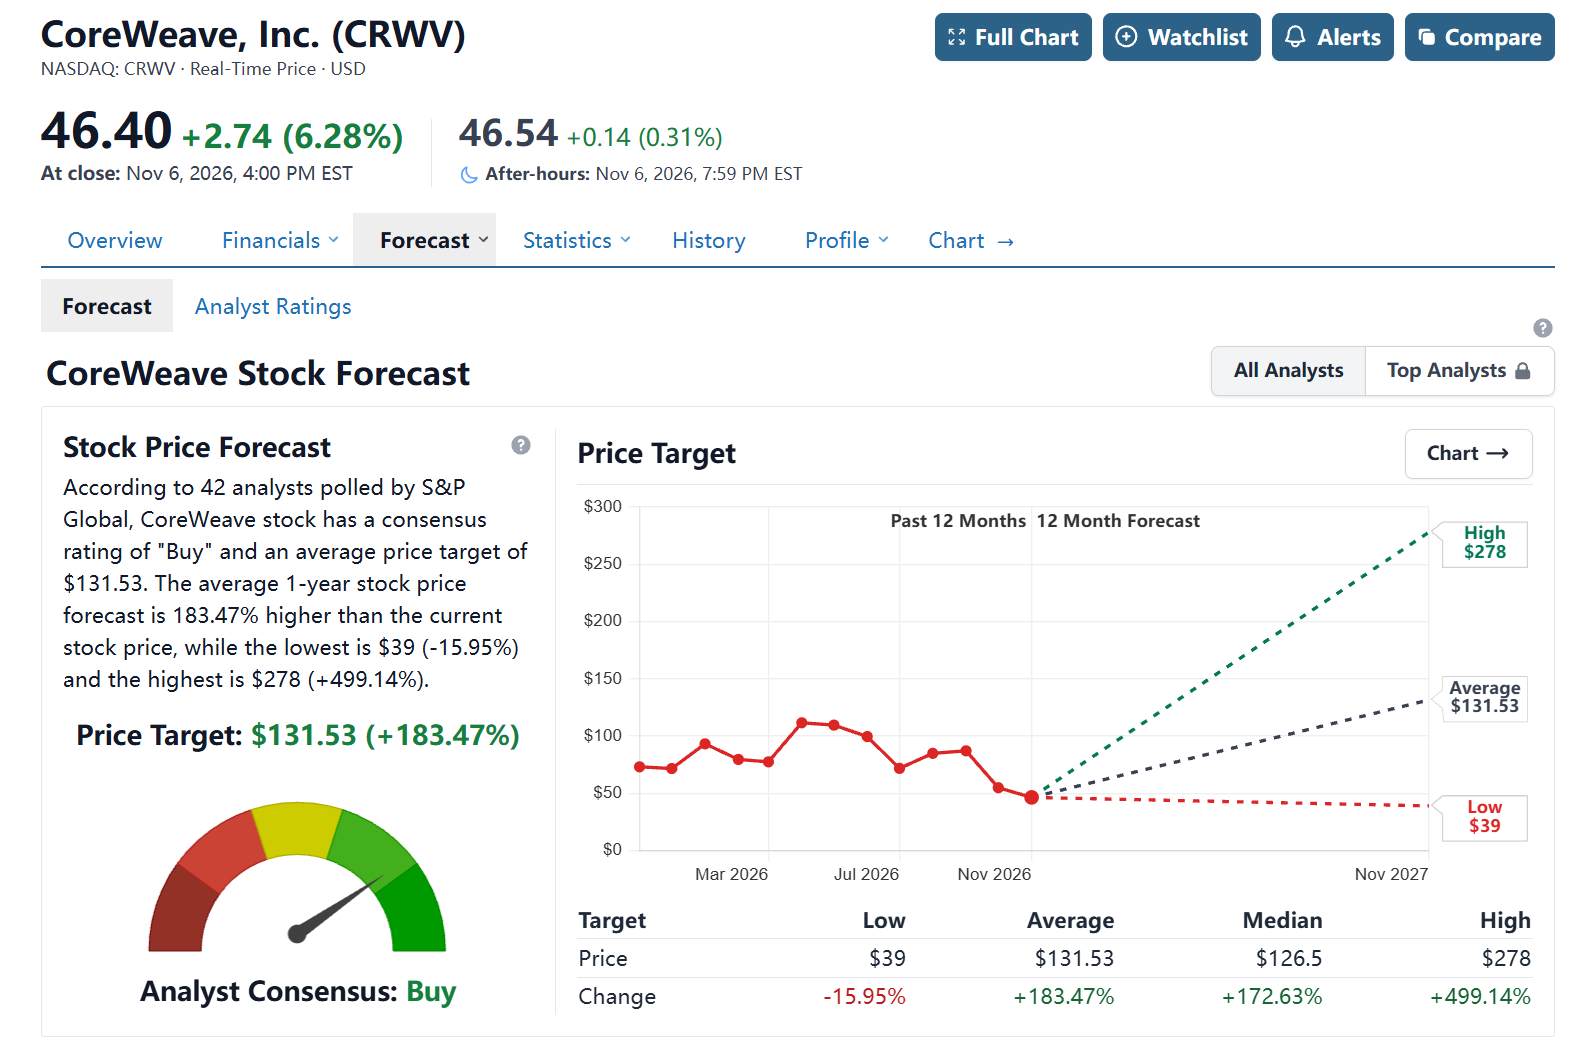
[Fonte: StockAnalysis]
Em termos de recomendações institucionais, o Goldman Sachs manteve a recomendação de "Compra" com preço-alvo de US$ 106, estimando que a empresa pode precisar de US$ 20 bilhões a US$ 23 bilhões adicionais em financiamento por dívida para atender aos pedidos de clientes existentes. Enquanto isso, o HSBC manteve a recomendação de "Venda" com preço-alvo de US$ 39.
Há uma clara divergência entre as duas instituições: o Goldman Sachs dá maior ênfase à carteira de pedidos da empresa e ao seu potencial de crescimento dos negócios no longo prazo, embora também destaque que atender aos pedidos existentes exigirá um volume substancial de novos financiamentos; o HSBC, por outro lado, permanece mais cauteloso quanto ao elevado endividamento e à rentabilidade futura.
As oscilações no mercado de títulos também refletem as pressões de financiamento. A Reuters noticiou em 16 de outubro que os rendimentos de alguns títulos da CoreWeave subiram brevemente para 15% a 16%, sinalizando crescentes preocupações dos investidores com o risco de crédito da empresa e com seu modelo de financiamento por dívida.
No geral, espera-se que a receita do terceiro trimestre da CoreWeave mantenha um crescimento acelerado, mas o mercado está mais focado nas necessidades de capital e na qualidade dos lucros por trás desse avanço.
A capacidade da empresa de entregar poder computacional conforme o planejado, converter gradualmente seu backlog de receitas de US$ 104 bilhões em receita efetiva e, simultaneamente, controlar as despesas de capital e os custos da dívida será fundamental para o desempenho futuro de suas ações.
Se a entrega de poder computacional atrasar ou os custos de novos financiamentos continuarem a subir, o fluxo de caixa e as projeções de lucros da empresa poderão ficar sob pressão, pesando sobre o preço de suas ações.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.