


Previsão para o preço das ações da ARM: Ações se aproximam da mínima do final de abril antes dos resultados, o suporte chave de US$ 195 vai se manter?



Podcast IA


A Arm Holdings divulgará os resultados do segundo trimestre do ano fiscal de 2027 em 4 de novembro, com projeção de receita de US$ 1,38 bilhão e lucro por ação ajustado de US$ 0,48. Embora a demanda por inteligência artificial e data centers impulsione o otimismo de longo prazo, a empresa enfrenta riscos como valuation elevado, desaceleração nas remessas de smartphones e margens iniciais menores em novos produtos. Tecnicamente, a ação mantém viés de baixa abaixo das médias móveis, negociando próxima a níveis críticos de suporte, com o desempenho do guidance e dos royalties ditando a tendência futura.

TradingKey - Arm Holdings (ARM) divulgará seus resultados financeiros do segundo trimestre do ano fiscal de 2027 após o fechamento do mercado dos EUA em 4 de novembro e realizará uma teleconferência de resultados às 17h00 (horário do Leste). O consenso de mercado estima a receita da empresa no trimestre em aproximadamente US$ 1,38 bilhão, uma alta de cerca de 21% na comparação anual, com lucro por ação ajustado esperado em US$ 0,48, avanço de aproximadamente 23% ano a ano. Essa previsão está alinhada com o guidance fornecido anteriormente pela Arm de US$ 1,38 bilhão em receita e US$ 0,47 em lucro por ação.
Antes da divulgação do balanço, embora o preço das ações da Arm no pré-market tenha subido 3% para perto de US$ 209, a tendência geral permanece fraca. As ações recuaram mais de 50% em relação ao seu pico intermediário de cerca de US$ 440 em junho, aproximando-se novamente de sua menor faixa de preço desde o final de abril. Por um lado, os investidores estão otimistas com o potencial de crescimento de longo prazo da Arm em data centers de IA; por outro lado, crescem as preocupações com o valuation elevado, o desaquecimento da demanda por smartphones e as margens iniciais mais baixas em novos negócios.
No trimestre anterior, a receita da Arm cresceu 22% na comparação anual, atingindo o recorde de US$ 1,289 bilhão. A receita de royalties aumentou 22%, chegando a US$ 715 milhões, enquanto a receita de licenças e outras fontes avançou 23%, somando US$ 574 milhões. A receita de royalties de data centers mais do que dobrou na comparação anual, refletindo a contínua penetração da arquitetura Neoverse em computação em nuvem e servidores de IA. A empresa também afirmou que a demanda dos clientes por seu CPU para AGI nos anos fiscais de 2027 e 2028 ultrapassou US$ 2 bilhões, valor significativamente superior ao pipeline de oportunidades de US$ 1 bilhão citado anteriormente.
No entanto, o crescimento da Arm não está isento de pressões. O aumento dos preços das memórias está elevando os custos de fabricação de smartphones, o que por sua vez afeta as remessas de dispositivos finais e a receita de royalties de chips. A empresa já havia ajustado sua previsão de crescimento da receita de royalties para o ano todo de cerca de 20% para a faixa alta dos 10%, e espera que o crescimento dos royalties no segundo trimestre possa desacelerar para a faixa baixa dos 10%. Ao mesmo tempo, apesar da forte demanda por CPUs para AGI, espera-se que a margem bruta do produto de primeira geração fique apenas na faixa entre o final dos 30% e o início dos 40%, significativamente menor do que a do negócio tradicional de licenciamento, o que significa que a expansão da receita pode não se traduzir necessariamente em um aumento concomitante da margem de lucro.
Fonte: TradingView
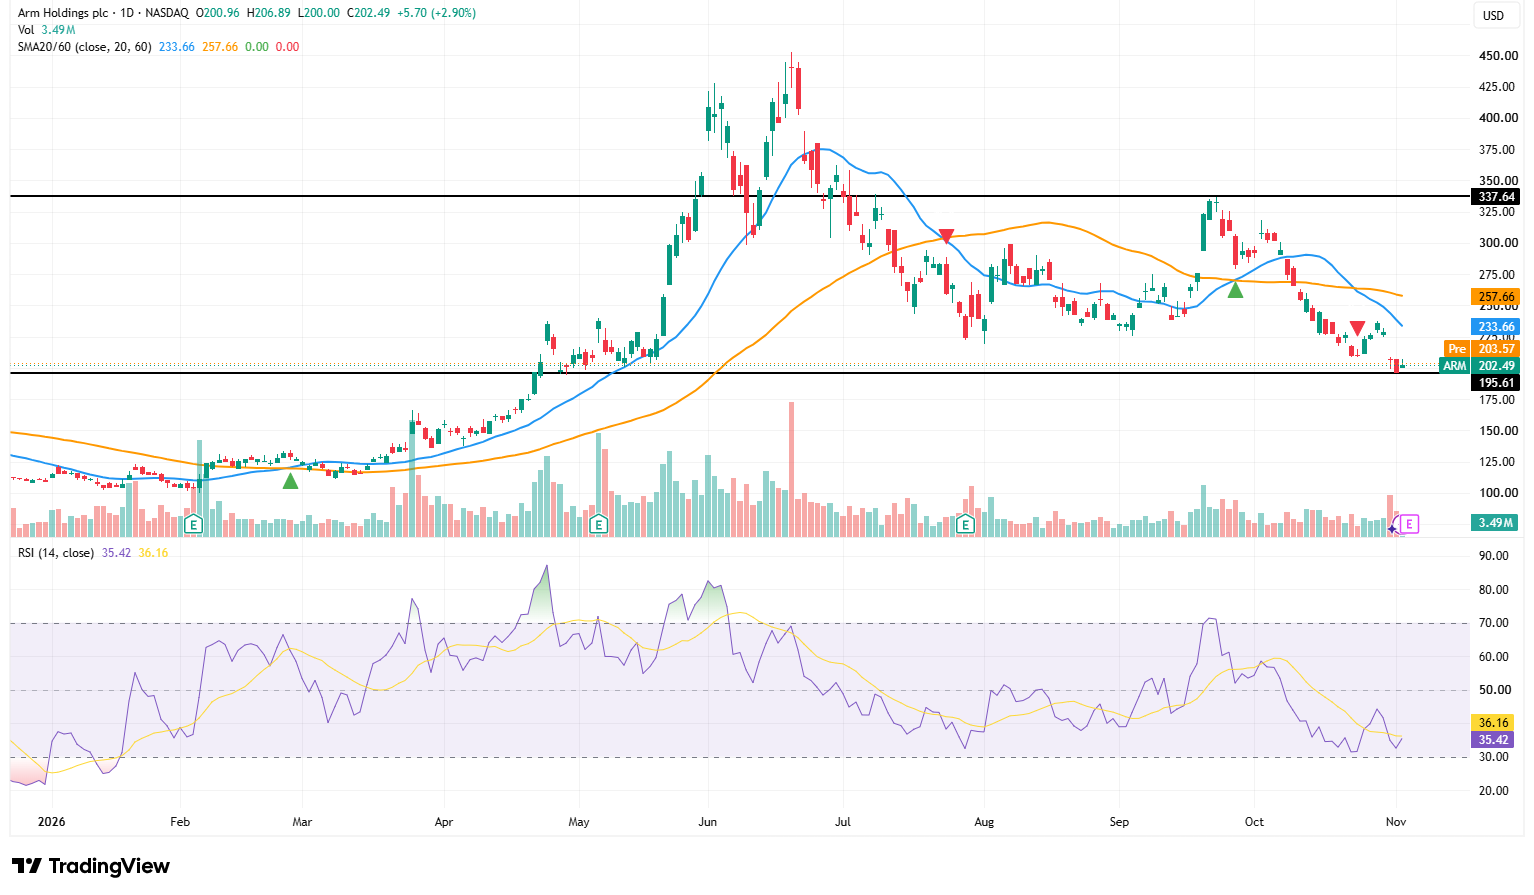
Sob a perspectiva técnica, o preço das ações da Arm permanece abaixo de sua média móvel de 20 dias de US$ 233,66 e da média móvel de 60 dias de US$ 257,66, com ambas as médias inclinadas para baixo, indicando que a estrutura de baixa no médio prazo permanece intacta. Mesmo que ocorra um repique após a divulgação do balanço, o preço da ação precisa primeiro recuperar o patamar de US$ 220 e romper a faixa de US$ 233 a US$ 234 para aliviar a pressão vendedora contínua. A região de US$ 257 a US$ 258, onde fica a média móvel de 60 dias, representa uma resistência mais forte; apenas a consolidação acima desse nível poderia mudar a tendência de um repique fraco para uma recuperação de médio prazo.
O RSI de 14 dias está atualmente em aproximadamente 35,42, ligeiramente abaixo da linha de sinal de 36,16 e próximo da zona de sobrevenda de 30. Esse indicador sugere que o ímpeto vendedor diminuiu um pouco, mas um sinal claro de reversão de fundo ainda não se formou. Se o balanço superar as expectativas e a administração elevar as projeções para data centers de IA, CPUs para AGI ou o negócio de royalties, um fundo intermediário poderá se formar perto de US$ 195, com a expectativa de que o preço das ações tente um repique em direção a US$ 220 e US$ 234.
Por outro lado, se o crescimento dos royalties da Arm, o negócio de smartphones ou o guidance para o próximo trimestre ficarem abaixo das expectativas, o preço das ações poderá retestar o nível de suporte em US$ 195,61. Esse nível serve tanto como uma plataforma de rompimento do final de abril quanto como uma mínima importante dos últimos seis meses; se for rompido com volume diário elevado, a estrutura técnica se deteriorará ainda mais, com possíveis recuos em direção à região de US$ 180 a US$ 185.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.