


Prévia dos Resultados do 3T da SK Hynix: Foco no Ramp-Up do HBM4 e Dividendos Especiais de US$ 12,1 Bilhões, Maior Preço-Alvo de Wall Street em US$ 320



Podcast IA


A SK Hynix divulgará seus resultados do terceiro trimestre em 28 de outubro, com expectativas de forte alta na receita e lucro impulsionados pela demanda de IA. Apesar da volatilidade e de preocupações com a sustentabilidade do ciclo de alta e investimentos em nuvem, analistas projetam continuidade na alta de preços de DRAM e NAND. A liderança em HBM e margens operacionais elevadas sustentam o crescimento. Adicionalmente, um potencial dividendo extraordinário de até 16 trilhões de wons, financiado por investimentos na Kioxia, pode destacar a política de retorno aos acionistas da empresa.

TradingKey - A SK Hynix (SKHY) divulgará seus resultados financeiros do terceiro trimestre do ano fiscal de 2026 em 28 de outubro. Em meio ao crescimento contínuo da demanda por memórias para IA e à alta dos preços de DRAM e NAND, a lucratividade da empresa permanece no foco do mercado; no entanto, o preço de suas ações recuou de forma perceptível recentemente, à medida que os investidores começam a se preocupar se o forte ciclo de alta do setor de memórias poderá ser sustentado.
De acordo com dados da FactSet, espera-se que a receita da SK Hynix no terceiro trimestre atinja US$ 71,05 bilhões, um avanço de cerca de 316% na comparação anual, enquanto o lucro ajustado por ação está projetado em US$ 6,15, representando um aumento de aproximadamente 392% em relação ao mesmo período do ano anterior.
Enquanto isso, o mercado aguarda o anúncio do mais recente plano de retorno aos acionistas da SK Hynix. Relatórios anteriores indicavam que a empresa poderia pagar um dividendo extraordinário de até 16 trilhões de wons sul-coreanos (aproximadamente US$ 12,1 bilhões), financiado principalmente pelo retorno dos investimentos obtidos com a venda de ações da fabricante japonesa de chips de memória Kioxia.
A SK Hynix respondeu que está analisando diversas medidas de retorno aos acionistas, mas ainda não confirmou o valor específico do dividendo extraordinário. Se for finalizado, o plano poderá se tornar um dos principais destaques deste balanço e também definirá as expectativas do mercado em relação à alocação de caixa e à política de retorno aos acionistas da empresa.
Mercado foca em até onde o ciclo de memória pode ir em meio ao recuo das ações
Desde a sua listagem na Nasdaq em meados de julho, o preço das ações da SK Hynix passou por uma volatilidade expressiva, sendo negociado entre aproximadamente US$ 124,80 e US$ 199,87 nos últimos três meses. Após a divulgação dos resultados do segundo trimestre da empresa, impulsionada pela forte rentabilidade em HBM e DRAM para servidores, o preço das ações disparou cerca de 57% em menos de dois meses. No entanto, à medida que ressurgiram as preocupações do mercado quanto aos investimentos em capital para IA, ao pico nos preços das memórias e à expansão de fabricantes chinesas, a SKHY recuou cerca de 28% em relação ao seu pico histórico.
Esse recuo reflete uma mudança no foco dos investidores. Anteriormente, o mercado apostava principalmente que a demanda por IA impulsionaria a escassez de oferta de chips de memória, preços mais altos de produtos e uma melhoria contínua das margens. Agora, com a retratação ampla das ações do setor de memória, os investidores começaram a questionar por quanto tempo os preços elevados poderão ser sustentados, se os investimentos em capital para IA dos provedores de nuvem continuarão a dar suporte à demanda e se os preços atuais das ações já precificaram totalmente o crescimento futuro dos lucros.
Do ponto de vista da oferta e da demanda do setor, o mercado de memória permanece bem sustentado no curto prazo. A TrendForce prevê que os preços dos contratos de DRAM subirão entre 13% e 18% na comparação trimestral no terceiro trimestre de 2026, enquanto os preços dos contratos de NAND flash aumentarão entre 10% e 15%. A empresa de pesquisa também projeta que o aumento dos preços dos contratos de DRAM pode se expandir ainda mais para 20% no quarto trimestre. Se essa tendência continuar, a SK Hynix terá a oportunidade de continuar se beneficiando do aumento dos preços e de um mix de produtos aprimorado.
No entanto, a indústria de memória é inerentemente cíclica, e o aumento dos preços isoladamente não garante um forte crescimento duradouro. Assim que a expansão da oferta ultrapassar a demanda, ou se os provedores de nuvem desacelerarem seus investimentos em infraestrutura de IA, tanto os preços das memórias quanto os lucros das empresas poderão ficar sob pressão. Portanto, um ponto central a ser monitorado nesta divulgação de resultados é se a administração pode confirmar que a oferta e a demanda permanecem ajustadas no quarto trimestre e se a demanda por produtos de memória de ponta é forte o suficiente para sustentar novos aumentos de preços.
HBM4 e Altas Margens de Lucro Determinam a Qualidade do Crescimento dos Lucros
A principal vantagem da SK Hynix continua sendo as memórias de alta largura de banda (HBM) e os produtos DRAM de alto valor agregado. Como as exigências de largura de banda e capacidade de memória no treinamento e na inferência de modelos de IA continuam a subir, a HBM tornou-se um importante impulsionador do crescimento dos lucros da empresa. Em comparação com depender apenas do aumento dos preços de memória, uma maior proporção de remessas de produtos de ponta é mais propícia para manter um forte poder de precificação e margens de lucro para a empresa.
De acordo com os dados fornecidos sobre o segundo trimestre, a SK Hynix registrou uma receita trimestral de aproximadamente US$ 54,55 bilhões e lucro operacional de cerca de US$ 45,2 bilhões, alcançando uma margem operacional de 76,3%, superior à margem operacional de 60,3% da TSMC no mesmo período e à margem de 67,6% da Micron em seu trimestre correspondente. Ao mesmo tempo, beneficiando-se do aumento das remessas de produtos DDR5 para servidores e HBM3E de alta capacidade, o preço médio de venda ponderado das memórias DRAM da empresa subiu cerca de 30% no segundo trimestre em relação ao trimestre anterior, enquanto o preço médio de venda das memórias flash NAND aumentou mais de 50%.
O impulso de crescimento no terceiro trimestre decorre principalmente dos produtos HBM4, HBM3E e DDR5 para servidores. A SK Hynix declarou anteriormente que a HBM4 de 12 camadas já entrou em produção em massa e envio para clientes prioritários, com seu rendimento de produção e qualidade se aproximando dos produtos HBM3E relativamente maduros. Se a taxa de refugo permanecer baixa nos estágios iniciais da produção em massa, espera-se que os custos unitários de fabricação diminuam à medida que o volume de remessas se expandir, oferecendo suporte às margens brutas.
A empresa espera que as remessas de bits de DRAM cresçam aproximadamente 10% no terceiro trimestre em relação ao trimestre anterior e projeta que as melhorias no mix de produtos no segundo semestre superarão as do primeiro semestre. As contribuições crescentes de HBM4 e de memórias DRAM de 1c nanômetro não apenas ajudarão a impulsionar os volumes de remessas, mas também poderão continuar a elevar o preço médio de venda ponderado.
Dividendos Especiais Podem se Tornar Outro Grande Destaque
Além dos dados operacionais, o retorno aos acionistas pode ser o maior destaque adicional deste balanço trimestral. Segundo relatórios, a SK Hynix pode pagar um dividendo especial de aproximadamente 16 trilhões de won, ou cerca de US$ 12,1 bilhões, com os recursos da venda de sua participação na Kioxia.
A SK Hynix investiu inicialmente na Kioxia por meio de um veículo de propósito específico, aportando um total acumulado de cerca de 4 trilhões de won. Com a venda das ações e debêntures conversíveis correspondentes, o mercado estima que os recursos líquidos da empresa possam atingir 20 trilhões de won. Se o dividendo especial eventualmente se aproximar de 16 trilhões de won, o equivalente a retornar cerca de 80% dos ganhos do investimento, isso aumentará significativamente a atratividade do retorno aos acionistas da SKHY no curto prazo.
A empresa já havia anunciado anteriormente um plano de recompra e cancelamento de ações em grande escala, além de se comprometer a alocar pelo menos 50% do seu fluxo de caixa livre de 2025 a 2027 para o retorno aos acionistas. A interrupção dos planos de IPO da Solidigm também aliviou parte das preocupações do mercado em relação à cisão de ativos e à alocação de capital.
No geral, Wall Street permanece otimista em relação à SK Hynix. Segundo a TipRanks, o preço-alvo médio para 12 meses entre 11 analistas que cobrem a ação é de US$ 254,70, com uma estimativa máxima de US$ 320 e mínima de US$ 200.
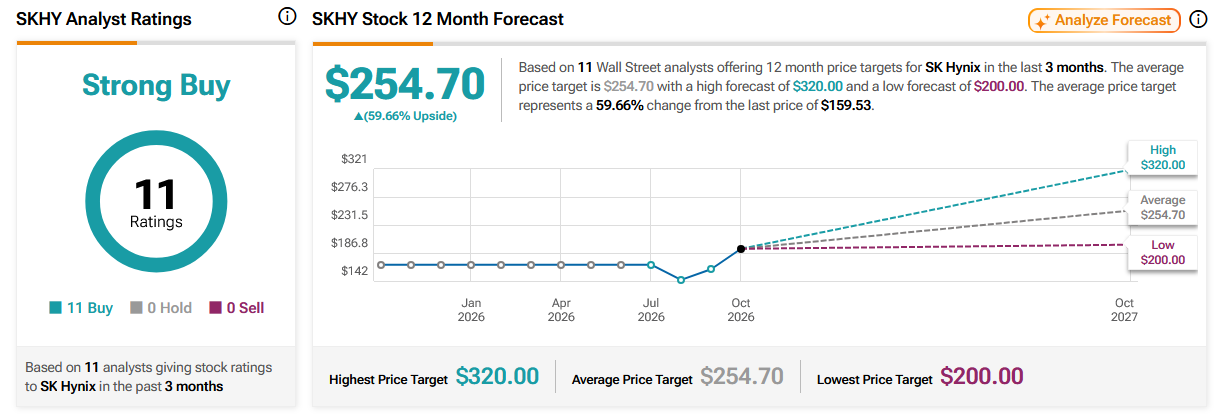
Fonte: TipRanks
As visões otimistas sustentam que a oferta e a demanda restritas de memórias podem persistir até 2028, e a vantagem competitiva da SK Hynix em HBM, juntamente com suas elevadas margens de lucro, deve continuar sustentando o crescimento dos resultados. Com base nisso, alguns analistas acreditam que o mercado ainda não refletiu totalmente o potencial de lucros da empresa no médio prazo.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.