


Receita da SpaceX no 3T26 sobe 161% na comparação anual: negócio de IA passa a ter lucro com a aceleração da lógica de comercialização



Podcast IA


Em 20 de outubro (horário do leste dos EUA), a SpaceX divulgou os resultados do terceiro trimestre do ano fiscal de 2026, com receita de US$ 14,575 bilhões, alta anual de 161% e acima das expectativas, acompanhada de lucro líquido de US$ 4,404 bilhões. O avanço foi impulsionado pela divisão de Superinteligência e pelo crescimento da Starlink. Contudo, as despesas de capital de US$ 19,593 bilhões superaram o fluxo de caixa operacional, exigindo monitoramento da sustentabilidade do caixa, apesar da sólida posição de liquidez de US$ 89,855 bilhões. As ações subiram mais de 3% no pós-mercado.

TradingKey - Em 20 de outubro (horário do leste dos EUA), a SpaceX (SPCX) anunciou seus resultados financeiros do terceiro trimestre do ano fiscal de 2026. A receita no período atingiu US$ 14,575 bilhões, uma alta de 161% na comparação anual e cerca de 14,6% acima das expectativas do mercado de US$ 12,72 bilhões antes do balanço. A empresa obteve um lucro líquido de US$ 4,404 bilhões, voltando a registrar lucro na comparação anual, com lucro diluído por ação GAAP de US$ 0,35.
No geral, este balanço demonstra que os investimentos em IA estão começando a gerar receita e lucros. No entanto, as despesas de capital continuam a superar de forma significativa o fluxo de caixa operacional, e a capacidade de manter a melhoria da lucratividade permanece como um critério fundamental para avaliar o potencial da ação.
Após a divulgação dos resultados, as ações da SPCX subiram mais de 3% no pós-mercado.
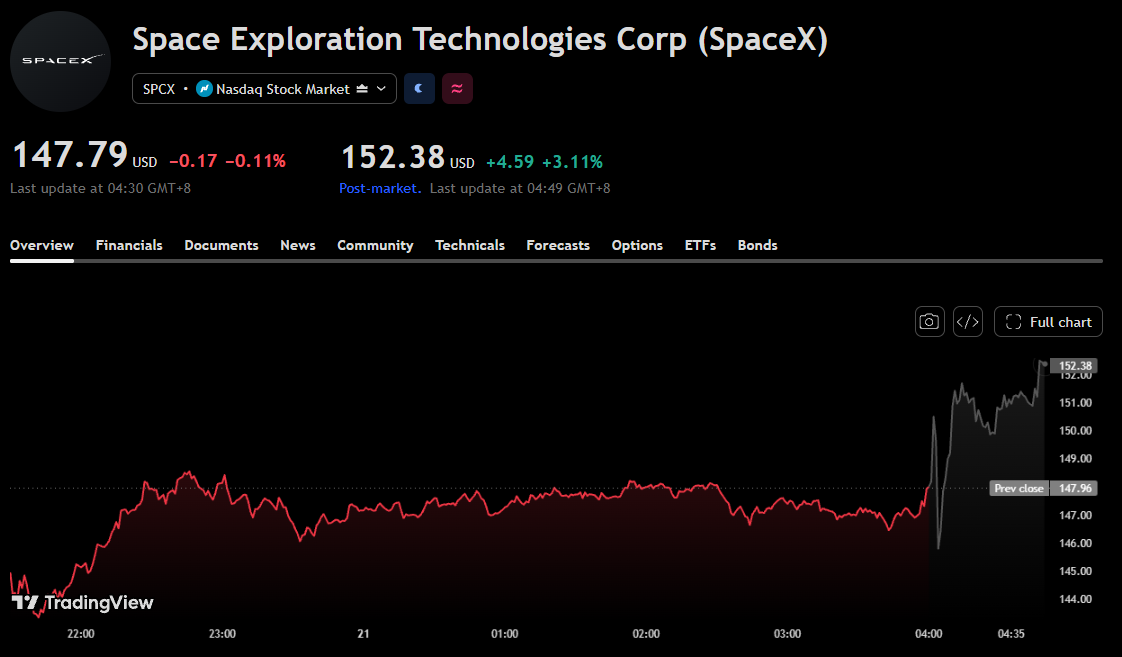
Gráfico do preço das ações da SPCX no pós-mercado, Fonte: TradingView
Receita de IA Supera Estimativas em 20%, Lucro Operacional Reverte para Lucro
Neste trimestre, a antiga divisão de IA foi renomeada para divisão de Superinteligência (SI), com a receita atingindo US$ 7,56 bilhões, 20% acima da expectativa do mercado de US$ 6,3 bilhões; o EBITDA ajustado foi de US$ 4,953 bilhões, cerca de 49,2% acima dos US$ 3,32 bilhões esperados.
O crescimento da receita foi impulsionado principalmente pela entrada em vigor de novos contratos de serviços em nuvem, pela consolidação do Cursor e pelo aumento do uso do Grok. Entre eles, o Cursor contribuiu com US$ 608 milhões em receita desde a conclusão de sua aquisição, em 14 de agosto, até o final do trimestre, indicando que o crescimento não pode ser totalmente atribuído à locação de poder computacional.
Além disso, o lucro operacional da divisão de SI atingiu US$ 431 milhões, revertendo o prejuízo operacional de US$ 1,257 bilhão do trimestre anterior. No entanto, sua margem operacional ficou em torno de 5,7%, mostrando uma diferença significativa em relação à margem EBITDA ajustada, que adiciona de volta despesas como depreciação, amortização e remuneração baseada em ações.
Quanto ao preço das ações, isso reforça a tese de que a comercialização da SPCX está melhorando.
Crescimento dos Lucros da Starlink Sustenta Melhora nos Resultados
A receita do negócio de conectividade atingiu US$ 5,248 bilhões neste trimestre, com o lucro operacional alcançando US$ 2,367 bilhões, uma alta de 99% na comparação anual. O número de assinantes individuais da Starlink cresceu para 13,6 milhões, enquanto a receita média mensal por usuário subiu de US$ 66 no trimestre anterior para US$ 69, indicando melhorias simultâneas na expansão de usuários e na qualidade da receita.
A virada no negócio de IA e o crescimento do lucro da Starlink forneceram a base para a revisão para cima das projeções de resultados. A SpaceX já provou que as despesas de capital podem gerar receita; agora, precisa provar que essa receita é suficiente para sustentar a expansão contínua.
CapEx se aproxima de US$ 19,6 bilhões enquanto déficit de caixa ainda precisa ser coberto após retorno à lucratividade
Vale destacar que as despesas de capital da SpaceX no terceiro trimestre atingiram US$ 19,593 bilhões. Ao analisar os três primeiros trimestres, o fluxo de caixa operacional da empresa foi de US$ 13,097 bilhões, valor inferior aos US$ 48,069 bilhões em despesas de capital no mesmo período, indicando que os investimentos em expansão ainda não foram totalmente cobertos pelo caixa gerado pelas operações.
No entanto, até o final de setembro, a empresa ainda possuía aproximadamente US$ 89,855 bilhões em caixa, equivalentes de caixa e títulos negociáveis, o que pode fornecer uma margem de segurança para investimentos subsequentes.
Portanto, este relatório financeiro ainda não é suficiente para indicar que a empresa precise urgentemente de novos financiamentos; o mais relevante a se acompanhar é se o fluxo de caixa operacional futuro poderá acelerar o crescimento, reduzindo, assim, o consumo das reservas de caixa existentes pelos investimentos em andamento.
No entanto, se esse déficit persistir, os custos de financiamento e as obrigações de pagamento relacionadas se tornarão variáveis importantes a afetar o retorno dos acionistas. Segundo a Reuters, Mark Habib, chefe de infraestrutura digital da S&P Global, alertou que certos arranjos financeiros complexos poderiam levar as big techs a assumir dívidas de projetos não refletidas diretamente em seus balanços patrimoniais: "É justo dizer que há mais coisas por aí das quais ainda não temos conhecimento." Ele também observou que atualmente não há necessidade de ajustar os ratings das empresas em questão.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados








Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.