


Prévia dos Resultados do 1T da Nike: A Transformação Pode Atingir um Ponto de Inflexão? Maior Preço-Alvo de Wall Street É de US$ 75


Podcast IA


A Nike divulgará seus resultados do primeiro trimestre do ano fiscal de 2027 em 1º de outubro, com expectativa de receita de US$ 11,32 bilhões, queda de 3% na comparação anual, e lucro por ação de US$ 0,44. O CEO Elliott Hill lidera uma reestruturação voltada para alta performance e o atacado, mas a recuperação enfrenta barreiras como demanda fraca, forte concorrência da On e ventos contrários na China. Wall Street mantém uma postura dividida, refletindo incertezas sobre as margens, cortes de pedidos e a sustentabilidade do plano de recuperação a longo prazo da companhia.

TradingKey - Nike (NKE) divulgará seus resultados financeiros do primeiro trimestre do ano fiscal de 2027 após o fechamento do mercado nos EUA em 1º de outubro. O mercado espera uma receita de aproximadamente US$ 11,32 bilhões para a empresa, queda de 3% na comparação anual; o lucro por ação está projetado em US$ 0,44, abaixo dos US$ 0,49 do mesmo período do ano anterior.
Este relatório de resultados testará mais uma vez o progresso da reestruturação da Nike. Desde que retornou em 2024, o CEO Elliott Hill vem impulsionando a empresa a focar novamente em produtos esportivos de alta performance, restabelecer relacionamentos com canais de atacado e reduzir a dependência de promoções. No entanto, a demanda desaquecida dos consumidores, a pressão no mercado chinês e a rápida expansão de concorrentes como a On continuam desacelerando o ritmo de recuperação.
As ações da Nike acumulam queda de mais de 40% no ano, sendo negociadas atualmente em torno de US$ 36, perto do seu nível mais baixo desde 2013. O foco do mercado não está mais apenas em saber se a empresa conseguirá atingir as expectativas neste trimestre, mas se a diretoria cortará novamente suas projeções de receita para os próximos trimestres.
Receita Pode Continuar em Queda; Qualidade dos Lucros Ainda Requer Observação
A Nike projetou anteriormente que a receita do primeiro trimestre do ano fiscal de 2027 cairia na faixa de um dígito baixo a médio, com a pressão podendo se intensificar ainda mais no segundo trimestre. O consenso do mercado espera atualmente que a receita da empresa atinja o ponto mais baixo no primeiro semestre do ano fiscal de 2027 e se recupere gradualmente até ficar estável na comparação anual no segundo semestre.
No entanto, o analista Michael Binetti, da Evercore ISI, acredita que essa trajetória pode ser otimista demais. Alguns varejistas já cortaram ou cancelaram pedidos de produtos da Nike para a primavera de 2027, o que sugere que o segundo semestre do ano fiscal, originalmente visto como o ponto de partida para uma recuperação, também pode continuar enfrentando pressão nas vendas.
A Nike pode esperar até o seu dia do investidor em novembro para voltar a fornecer projeções completas para o ano fiscal de 2027, mas, com o novo diretor financeiro (CFO) David Denton no cargo, esta teleconferência de resultados pode sinalizar um ajuste nas expectativas com antecedência. Se a gestão quiser que os investidores se concentrem mais nos planos de reestruturação de longo prazo em novembro, reduzir as previsões de curto prazo neste trimestre não seria surpreendente.
Em junho, a Nike reportou receita no quarto trimestre do ano fiscal de 2026 de aproximadamente US$ 11 bilhões, queda de 1% na comparação anual; o lucro diluído por ação atingiu US$ 0,72, embora US$ 0,52 desse montante venham de um ganho não recorrente relacionado ao reembolso previsto de tarifas da IEEPA. Excluindo esse item, o lucro por ação real foi de aproximadamente US$ 0,20, indicando que a lucratividade principal permanece fraca.
Novos Produtos, Mercado Chinês e Pedidos do Varejo Determinam o Ritmo de Recuperação
O principal desafio da Nike atualmente é que os novos produtos ainda não compensaram totalmente a lacuna deixada pela queda na demanda por suas linhas clássicas de calçados. A Stifel observou que a resposta dos consumidores aos novos produtos permanece limitada, enquanto as linhas clássicas de basquete continuam em retração. A empresa planeja apresentar produtos mais inovadores na primavera de 2027, mas já há sinais de que os varejistas estão cortando os pedidos relacionados.
O mercado chinês também é um ponto fraco em sua transformação. No trimestre anterior, a receita da Nike na Grande China recuou cerca de 17% em base neutra em relação ao câmbio. A empresa reconheceu anteriormente ter investido abaixo do necessário em lojas locais, no mix de produtos e no engajamento dos consumidores, além de ter sido capturada por uma intensa concorrência baseada em descontos.
Enquanto isso, On, Hoka e outras marcas esportivas especializadas estão disputando fatia de mercado em produtos de corrida e estilo de vida. O recente término da parceria de longa data do astro do futebol Kylian Mbappé com a Nike para migrar para a On ampliou ainda mais as preocupações do mercado quanto à perda de apelo da marca.
A Nike está reestabelecendo parcerias com grandes varejistas, na esperança de expandir novamente o alcance de seus produtos por meio dos canais de atacado. No entanto, a Dick's Sporting Goods alertou anteriormente que o aumento nos descontos concedidos pela Nike para queimar estoques de baixa rotatividade pode continuar a exercer pressão sobre a precificação da marca e as margens do varejo.
Como Wall Street vê a Nike?
À medida que as ações da Nike caem para as mínimas de vários anos, as opiniões de Wall Street sobre as perspectivas de recuperação da empresa divergiram significativamente. De acordo com a TipRanks, entre 31 analistas que cobriram a Nike nos últimos 12 meses, 8 recomendam "Compra", 17 recomendam "Manutenção" e 6 aconselham "Venda", com um preço-alvo médio de US$ 43,25, uma máxima de US$ 75 e uma mínima de US$ 30.
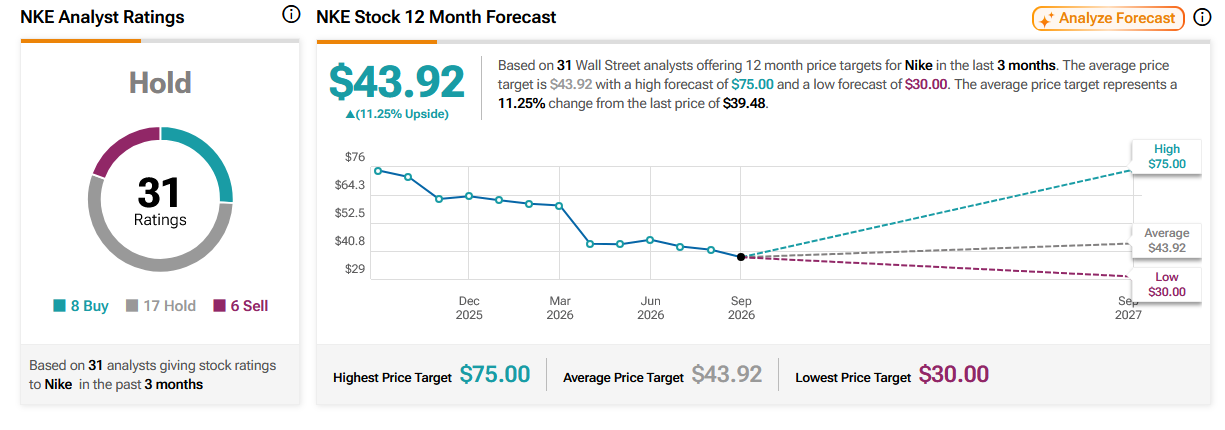
Fonte: TipRanks
O Bank of America (BAC) rebaixou recentemente a Nike de "Neutro" para "Underperform" e reduziu seu preço-alvo de US$ 47 para US$ 30. Os analistas acreditam que os gastos cautelosos dos consumidores, a fraca demanda por calçados casuais clássicos e o acirramento da concorrência no mercado chinês podem prolongar a pressão sobre as vendas da Nike até o ano fiscal de 2027.
A Jefferies (JEF), por outro lado, mantém uma visão relativamente otimista. A instituição espera que a receita da Nike no primeiro trimestre possa atingir US$ 11,5 bilhões, com lucro por ação de US$ 0,48, ambos ligeiramente acima das expectativas do consenso. Os analistas acreditam que a América do Norte e os canais de atacado podem mostrar sinais de estabilização, mantendo assim a recomendação de "Compra" e o preço-alvo de US$ 75.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados





Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.