


Solidigm, subsidiária da SK Hynix, mira IPO nos EUA que pode bater recorde em semicondutores: o que os investidores precisam saber


Podcast IA


A Solidigm, subsidiária da SK Hynix, avalia realizar um IPO nos EUA em 2027, visando captar até US$ 15 bilhões com valuation de aproximadamente US$ 150 bilhões. Impulsionada pela alta demanda por SSDs corporativos voltados para infraestrutura de inteligência artificial, a empresa busca independência financeira e recuperação de investimentos em M&A. Contudo, o plano enfrenta riscos significativos, incluindo a ausência de demonstrações financeiras públicas, a forte volatilidade do mercado cíclico de NAND, a concorrência acirrada do setor e potenciais restrições geopolíticas e de controle de exportação em sua fábrica de Dalian.
TradingKey — Em 25 de setembro, horário do Leste dos EUA, a Reuters informou, citando três pessoas familiarizadas com o assunto, que a subsidiária de memórias nos EUA da SK Hynix (SKHY), a Solidigm, está considerando realizar um IPO nos EUA já em 2027, com uma avaliação potencial de até aproximadamente US$ 150 bilhões e uma captação de recursos que pode chegar a US$ 15 bilhões.
A Solidigm realizou recentemente apresentações de seleção (bake-offs) para coordenação de IPO com vários bancos de investimento para avaliar potenciais coordenadores e planos de listagem. As preparações permanecem em estágios iniciais, estando o cronograma de listagem, a bolsa de valores, o tamanho da oferta e o valuation final ainda por determinar, e a SK Hynix não anunciou planos formais.
Se a captação de recursos atingir US$ 15 bilhões, a Solidigm poderá estabelecer um novo recorde de captação em IPOs de semicondutores nos EUA, superando a da Cerebras (CBRS) em seu IPO de 2026, de aproximadamente US$ 5,55 bilhões.
[Top 3 maiores ofertas em IPOs de semicondutores nos EUA]
Posição | Empresa | Data de listagem | Tamanho base da oferta | Valuation no IPO |
1 | Cerebras (CBRS) | Maio de 2026 | Aprox. US$ 5,55 bilhões | Aprox. US$ 56,4 bilhões |
2 | Arm (ARM) | Setembro de 2023 | Aprox. US$ 4,87 bilhões | Aprox. US$ 54 bilhões |
3 | GlobalFoundries (GFS) | Outubro de 2021 | Aprox. US$ 2,59 bilhões | Aprox. US$ 26 bilhões |
Incluindo a opção de lote suplementar, o tamanho final da oferta da Cerebras foi de aproximadamente US$ 6,4 bilhões, com um valuation totalmente diluído na listagem de cerca de US$ 56,4 bilhões; o limite superior de valuation discutido para a Solidigm é quase 2,7 vezes esse valor. Como a Solidigm ainda não apresentou um prospecto, o tamanho final da captação de recursos e o valuation continuam sujeitos a reajustes.
Que tipo de empresa é a Solidigm?
A Solidigm foi fundada em 2021 como uma empresa de armazenamento norte-americana, formada após a SK Hynix adquirir os negócios da Intel (INTC) de NAND e SSD.
O valor total do contrato da transação foi de US$ 9 bilhões. Na primeira fase, a SK Hynix pagou US$ 7 bilhões para adquirir a divisão de SSD da Intel e a fábrica de NAND em Dalian; a contraprestação contratual da segunda fase foi de US$ 2 bilhões para adquirir a propriedade intelectual restante de NAND, a equipe de P&D e ativos relacionados. A transação foi concluída em 27 de março de 2025, com a Intel recebendo aproximadamente US$ 1,9 bilhão após ajustes.
A Solidigm desenvolve e vende principalmente SSDs para data centers, corporativos e para clientes finais. Com a crescente demanda por armazenamento para IA, seus SSDs corporativos QLC de alta capacidade tornaram-se um foco principal do mercado.
Como a Solidigm se beneficia da demanda por armazenamento de IA?
A inferência de IA expandiu a demanda por acesso a dados para arquivos de modelos, bancos de dados vetoriais e caches KV, levando os provedores de serviços em nuvem a adquirir SSDs corporativos de alta capacidade. Produtos de alta capacidade podem reduzir o número de drives e o espaço em rack necessários por unidade de escala de armazenamento, ao mesmo tempo em que diminuem os custos de energia e resfriamento por petabyte de capacidade de armazenamento.
De acordo com dados da TrendForce, a receita total dos cinco maiores fornecedores de SSDs corporativos do mundo atingiu aproximadamente US$ 37,59 bilhões no segundo trimestre de 2026. Em base consolidada para a SK Hynix e a Solidigm, a receita do grupo ultrapassou US$ 8,63 bilhões, ocupando o segundo lugar.
O crescimento nas remessas de SSDs corporativos QLC de ultra-alta capacidade da Solidigm foi um dos fatores que impulsionaram o aumento da receita do grupo.
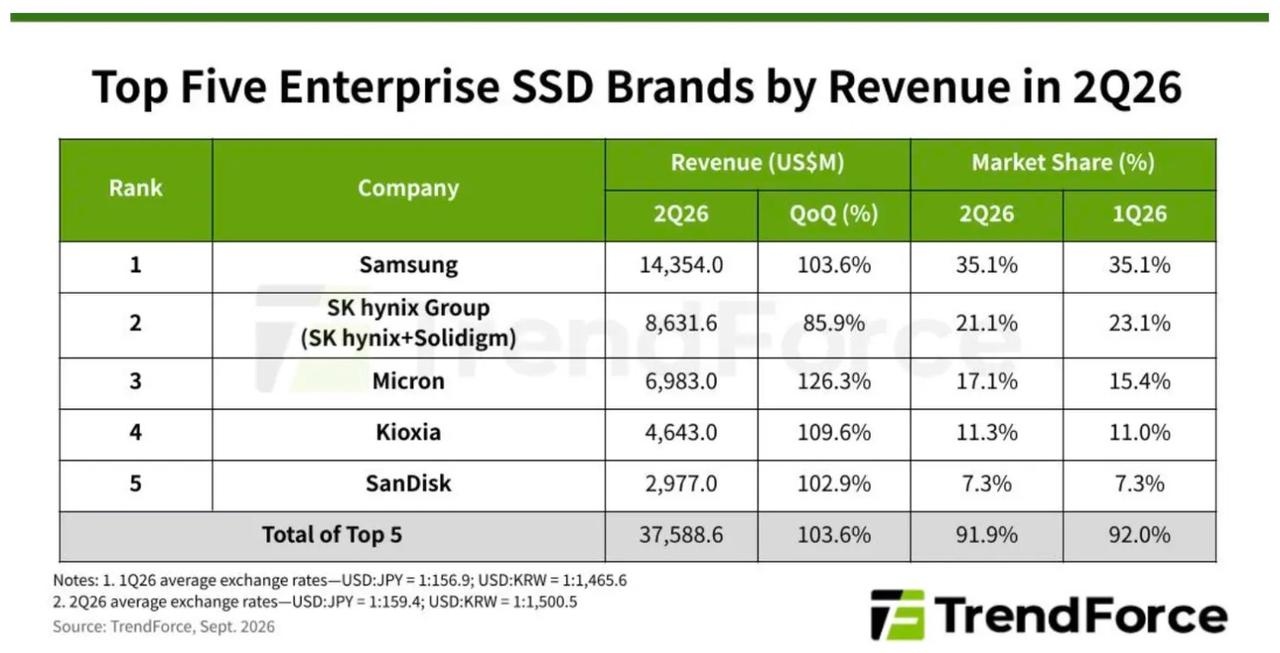
[Fonte: TrendForce]
Além disso, a Solidigm assinou um acordo plurianual com a CoreWeave (CRWV) para conceder acesso prioritário à capacidade de SSDs corporativos para sua plataforma de nuvem de IA. As duas partes não divulgaram o valor da compra nem o volume de produtos.
A crescente demanda por SSDs corporativos dá à Solidigm a oportunidade de ser avaliada separadamente do negócio abrangente de armazenamento da SK Hynix. Analistas acreditam que uma listagem independente ajudaria a SK Hynix a recuperar seu investimento em M&A, expandir futuras capacidades de financiamento e redirecionar a alocação de capital para negócios com margens mais elevadas.
Estrutura Acionária e Histórico de Financiamento da Solidigm
A SK Hynix controla atualmente a Solidigm, sem outros acionistas institucionais divulgados em informações públicas. Os principais ativos da Solidigm se originam da aquisição dos negócios de NAND e SSD da Intel pela SK Hynix.
Data | Principais Acontecimentos | Valor e Status |
Outubro de 2020 | A SK Hynix concordou em adquirir os negócios de NAND e SSD da Intel | Valor total da transação de US$ 9 bilhões |
Dezembro de 2021 | Primeira etapa da transação concluída, criação da Solidigm | US$ 7 bilhões pagos |
Março de 2025 | Segunda etapa da transação concluída | Valor contratual de US$ 2 bilhões |
Agosto de 2026 | Segundo relatos, considerando financiamento pré-IPO | Volume potencial de financiamento de 5 trilhões a 10 trilhões de KRW |
Setembro de 2026 | Segundo relatos, iniciou a seleção de coordenadores para o IPO | Valor potencial de captação de até aproximadamente US$ 15 bilhões |
De acordo com relatos anteriores da mídia sul-coreana, a Solidigm havia procurado instituições globais de gestão de ativos e fundos soberanos para avaliar as necessidades de financiamento pré-IPO, mas a lista de investidores e os valores de subscrição não foram divulgados. O Morgan Stanley (MS) e o Goldman Sachs (GS) estariam envolvidos no financiamento e nas preparações para o IPO, com papéis específicos ainda a serem determinados.
Quais riscos o IPO da Solidigm enfrenta?
Se a elevada avaliação de mercado pode ser sustentada por dados financeiros é a principal questão enfrentada pelo IPO da Solidigm. A empresa ainda não divulgou demonstrações financeiras independentes completas, com receita, margens de lucro, fluxo de caixa operacional e concentração de clientes pendentes de divulgação no prospecto.
O mercado de NAND é nitidamente cíclico. Os preços atuais de SSDs corporativos são sustentados pela demanda de data centers de IA e pela restrição de oferta, mas Samsung, Micron (MU), Kioxia e SanDisk (SNDK) também estão aumentando a oferta de produtos de alta capacidade. No futuro, se os provedores de serviços de nuvem desacelerarem as compras ou se uma nova oferta do setor for lançada, isso poderá pressionar para baixo os preços dos produtos e as margens de lucro.
A competitividade da Solidigm depende da capacidade, do desempenho, da durabilidade, da confiabilidade do firmware e do custo de seus SSDs. A estrutura de clientes da empresa ainda não foi divulgada, e o grau de sua dependência de grandes clientes ainda precisa ser confirmado.
Além disso, a fábrica de NAND em Dalian enfrenta riscos de controle de exportação. A entrada de equipamentos controlados na fábrica exige a obtenção de licenças, o que pode afetar a expansão da capacidade e as atualizações de processos. Os investidores também precisam atentar para a proporção entre ações primárias e secundárias, o controle da SK Hynix após a listagem e a destinação dos recursos captados.
Antes da publicação do prospecto, o cronograma de listagem, a avaliação de mercado e o tamanho da oferta da Solidigm permanecem sujeitos a reajustes. Dados financeiros independentes, concentração de clientes e a estrutura da oferta serão a base principal para avaliar a precificação do IPO.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.