


Previsão de Preço das Ações da Nebius: Os Próximos Resultados do 2T Farão as Ações NBIS Subir?


A Nebius divulgará seus resultados do segundo trimestre de 2026 em 12 de agosto, com expectativa de quadruplicar a receita anual para US$ 580 milhões, impulsionada pela forte demanda por infraestrutura de IA. Contudo, o prejuízo ajustado por ação deve aumentar para cerca de US$ 0,71, refletindo investimentos massivos. O crescimento depende da expansão de data centers e suprimento de GPUs. Analistas mantêm visão otimista, com preço-alvo médio de US$ 241. Tecnicamente, a ação testa resistências cruciais em US$ 220–US$ 223, enquanto busca consolidar sua recuperação em meio à volatilidade do mercado.
TradingKey - À medida que a demanda por capacidade computacional para IA continua a se aquecer, a provedora emergente de nuvem Nebius (NBIS) está prestes a divulgar seus altamente aguardados resultados financeiros do segundo trimestre. A empresa anunciará seus resultados do segundo trimestre de 2026 após o fechamento do mercado nos EUA em 12 de agosto.
No último mês, as ações da NBIS recuaram cerca de 9% no acumulado, mas mantêm uma alta de aproximadamente 122% no ano. Notadamente, impulsionadas pelo forte balanço da CoreWeave, as ações da NBIS chegaram a subir cerca de 8% no after-market de 11 de agosto, indicando que o otimismo do mercado em relação à demanda por capacidade computacional para IA permanece intacto.
Com a aproximação da divulgação do balanço, os investidores aguardam que a Nebius apresente novos sinais de crescimento.
Receita da Nebius no 2º trimestre pode disparar mais de 4 vezes na comparação anual
Em termos de expectativas do mercado, o principal destaque do desempenho da Nebius no segundo trimestre continua sendo o crescimento da receita. Wall Street projeta que a receita da empresa no segundo trimestre alcance entre US$ 570 milhões e US$ 580 milhões, ante cerca de apenas US$ 105 milhões no mesmo período do ano passado, representando uma alta anual de mais de quatro vezes. Algumas estimativas do consenso de mercado chegam a US$ 581 milhões, o que corresponde a um crescimento anual de aproximadamente 474%.
Esse ritmo acelerado de crescimento é impulsionado principalmente pela expansão contínua da demanda por infraestrutura de IA. À medida que o treinamento de grandes modelos, a inferência e as aplicações de agentes de IA consomem um volume cada vez maior de capacidade computacional de GPUs, provedores emergentes de serviços em nuvem focados em infraestrutura de IA, como a Nebius, vêm conquistando mais pedidos.
No entanto, o rápido crescimento da receita não se traduziu em rentabilidade no mesmo ritmo. O mercado prevê que o prejuízo ajustado por ação da Nebius no segundo trimestre fique entre US$ 0,69 e US$ 0,72, expressivamente superior ao patamar de prejuízo de cerca de US$ 0,33 a US$ 0,38 por ação registrado no mesmo período do ano anterior; já o prejuízo EBIT deve ficar em torno de US$ 314 milhões.
Isso indica que a Nebius continua em uma fase de trocar investimentos massivos por crescimento de receita. Para a próxima divulgação de resultados, embora saber se a receita ultrapassará US$ 580 milhões seja certamente importante, os investidores estão mais ansiosos para ver se haverá evolução nas margens de lucro, no fluxo de caixa e na eficiência dos investimentos de capital.
Historicamente, a Nebius superou as expectativas dos analistas para o lucro ajustado por ação por vários trimestres consecutivos, embora as ocasiões em que superou as estimativas de receita tenham sido relativamente limitadas.
Demanda por Computação em IA É Forte, Mas Expansão de Capacidade Torna-se Fundamental
A maior vantagem da Nebius atualmente continua sendo a forte demanda por infraestrutura de IA.
A CoreWeave divulgou recentemente resultados do segundo trimestre que superaram significativamente as expectativas do mercado, com a receita mais que dobrando na comparação anual, a carteira de pedidos atingindo cerca de US$ 104 bilhões e mais de US$ 25 bilhões em novos compromissos de clientes adicionados no início do terceiro trimestre. Esse relatório de resultados reforçou ainda mais o consenso do mercado de que a demanda por capacidade computacional para IA permanece robusta. Os fortes dados de pedidos levaram o mercado a reavaliar o potencial de crescimento do setor de infraestrutura de IA, impulsionando diretamente as ações de empresas de neocloud como a Nebius.
Portanto, é provável que os investidores busquem sinais semelhantes no balanço da Nebius, incluindo pedidos de clientes, taxa de utilização da capacidade computacional, avanço na construção de data centers e capacidade futura.
No entanto, a questão é que a forte expansão da demanda por IA não significa que a Nebius consiga converter pedidos em receita imediatamente. O ritmo de expansão da empresa continua limitado pela construção de data centers, pelo fornecimento de energia e pela capacidade de implantação de GPUs.
Essa também é a principal contradição enfrentada pela Nebius atualmente: a demanda dos clientes já é forte o bastante, mas a infraestrutura da empresa conseguirá acompanhar em tempo hábil?
Se o balanço mostrar uma expansão de capacidade sem percalços e a empresa conseguir aumentar ainda mais a oferta e a utilização de capacidade computacional, espera-se que a forte demanda continue se traduzindo em crescimento de receita; por outro lado, se o avanço na construção de data centers ficar abaixo das expectativas, o ritmo de conversão em receita poderá ser impactado, mesmo com uma carteira de pedidos robusta.
Wall Street tende ao otimismo, maior preço-alvo é de US$ 286
Apesar das pressões sobre a capacidade e a lucratividade, Wall Street, de modo geral, continua relativamente otimista em relação à Nebius.
Fonte: TipRanks
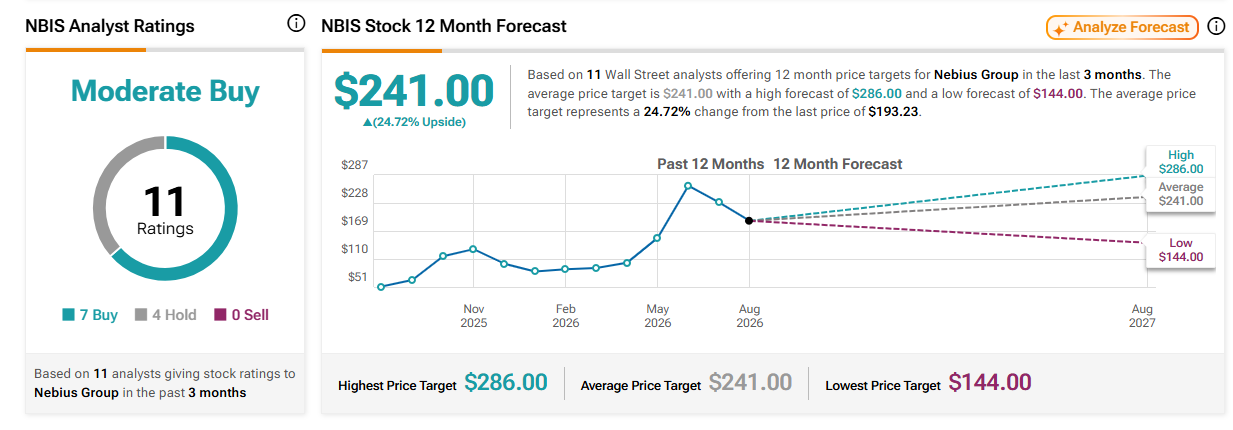
Com base nas projeções de 11 analistas de Wall Street nos últimos três meses, o preço-alvo médio de 12 meses da Nebius é de US$ 241, o que representa um potencial de valorização de aproximadamente 24,72% em relação aos níveis atuais do preço da ação, com uma meta máxima de US$ 286 e uma mínima de US$ 144. Em termos de recomendações, 7 dos 11 analistas a classificam como "Compra", 4 recomendam "Manutenção" e nenhum a classifica como "Venda".
Entre eles, o analista do Goldman Sachs, Alexander Duval, mantém a recomendação de "Compra" para a Nebius, com preço-alvo de US$ 286. Ele acredita que o próximo foco dos investidores não deve ser apenas o crescimento da receita, mas sim se a demanda robusta por capacidade computacional de IA e o poder de precificação sustentado podem levar a Nebius a elevar ainda mais suas projeções para o ano todo.
Duval observou que a Nebius afirmou anteriormente que sua capacidade existente permanece quase esgotada, mesmo após aumentar os preços da capacidade computacional. Isso indica que o mercado de infraestrutura de IA continua em uma situação em que a demanda supera a oferta. Se essa tendência continuar, a Nebius não apenas poderá melhorar a taxa de utilização de seus recursos computacionais existentes, mas também deverá obter um poder de precificação mais forte, aumentando ainda mais sua lucratividade.
Análise Técnica do Preço das Ações da Nebius
Fonte: TradingView
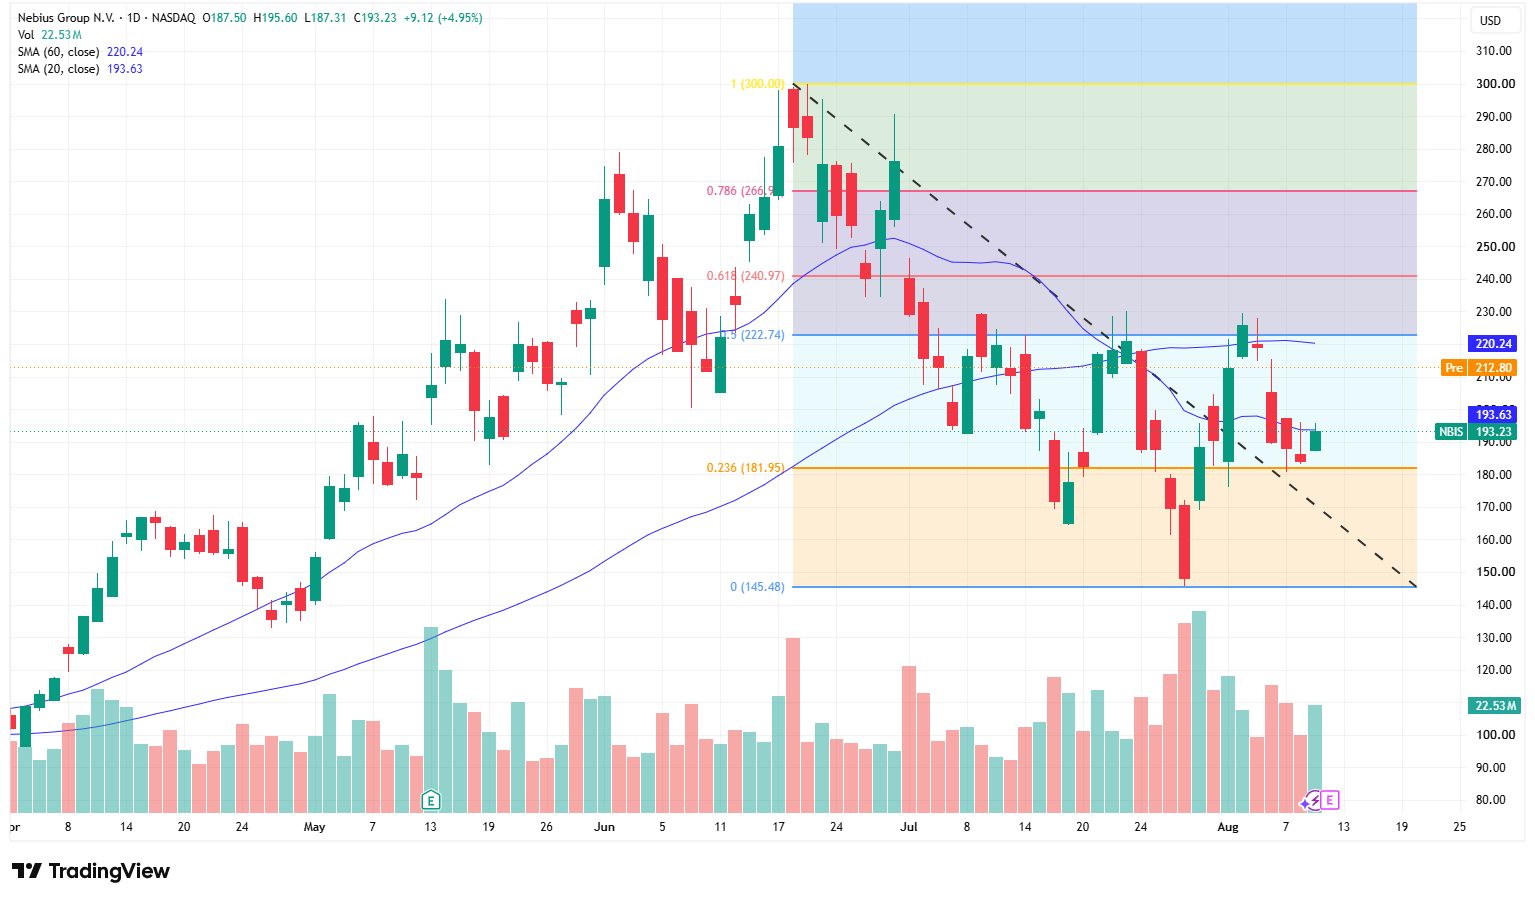
No gráfico diário, a NBIS entrou em uma correção de médio prazo após atingir a máxima de US$ 300 em junho, e ainda não rompeu totalmente sua estrutura de tendência de baixa. O preço de fechamento de US$ 193,23 está ligeiramente abaixo da média móvel de 20 dias de US$ 193,63 e significativamente abaixo da média móvel de 60 dias de US$ 220,24, indicando que a ação está se estabilizando no curto prazo, mas uma reversão de tendência ainda exige confirmação adicional.
O nível de resistência pós-balanço mais crítico está na faixa de US$ 220 a US$ 223. Essa região coincide tanto com a média móvel de 60 dias quanto com o nível de retração de Fibonacci de 50% em US$ 222,74. Se a ação romper essa faixa com volume alto e se sustentar acima dela, os próximos alvos seriam US$ 241 e US$ 267, em sequência; caso o sentimento do mercado continue a se aquecer, um teste da máxima anterior de US$ 300 não pode ser descartado.
Por outro lado, se os ganhos recuarem e a ação voltar a cair abaixo de US$ 193, ela poderá testar novamente o suporte em US$ 181,95; caso o nível de US$ 181 não se sustente, o risco de queda se expandirá para a faixa de US$ 165 a US$ 170 e, em um cenário extremo, poderá testar novamente a região de US$ 145.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.